-
[AI 데이터센터 반도체 6부] 칩을 묶는 판 - (PCB/CCL, Kyber 미드플레인)최신 기술동향/2차전지 & 반도체 2026. 9. 27. 14:00
예전에는 선으로 복잡하게 전부 연결했던 케이블이 사라진 자리를 기판이 채우고 있다. 200G 레인 시대의 기판은 부품을 올려놓는 판이 아니라 신호가 지나가는 매질이고, 그 매질의 성능은 PCB 공장이 아니라 유리섬유와 동박이라는 상류 소재가 정한다. 증설은 아래로 갈수록 빠르고, 가격 결정력은 위로 갈수록 크다.
1. 1~5부 요약, 그리고 6부의 질문
1부에서 엔비디아의 리스크가 실리콘이 아니라 시스템에서 나온다고 했고, 그 대표 사례로 Kyber 랙의 PCB 미드플레인을 들었다. 4부에서는 신호 무결성 예산이 하나이고 그 예산을 소재와 리타이머가 나눠 쓴다고 했다. 5부까지가 칩의 이야기였다면 6부는 그 칩들을 하나의 머신으로 묶는 판의 이야기다.
먼저 용어 두 개. PCB(인쇄회로기판)는 칩과 부품을 올리고 그 사이를 구리 배선으로 잇는 판이다. CCL(동박적층판)은 그 PCB를 만드는 원판으로, 유리섬유에 수지를 먹인 절연층 양면에 얇은 구리박(동박)을 붙인 것이다. PCB 회사는 CCL을 여러 장 쌓고 배선을 새겨 기판을 만든다. 그러니 기판의 전기적 성질은 대부분 CCL이, CCL의 성질은 다시 수지·유리섬유·동박이라는 세 가지 소재가 정한다.
2. 랙을 보드로 분해하면 - 케이블이 사라진 자리
Blackwell 세대(GB200/GB300 NVL72)의 컴퓨트 트레이에서 고급 소재가 쓰인 보드는 GPU와 CPU가 올라가는 Bianca 보드와 NVLink 스위치 보드 정도였다. 나머지는 케이블로 이었다. SemiAnalysis는 GB200/GB300에서 트레이 안의 플라이오버 케이블을 배선하기가 어렵고 그 케이블이 신뢰성 문제를 일으켰다는 점을 Vera Rubin이 케이블을 없앤 이유로 들었다.[1]
Vera Rubin NVL72는 트레이 안의 케이블을 없앴다. 엔비디아에 따르면 새 컴퓨트 트레이는 PCB 미드플레인을 중심으로 케이블·호스·팬이 없는 구조이고, 조립 시간이 약 2시간에서 5분으로 줄었다.[2] 트레이 한 장에 Vera Rubin 슈퍼칩 2개가 들어가는데, 슈퍼칩 하나의 부품만 1만 7천 개로 스마트폰의 약 5배다.[2] 트레이 앞쪽에는 ConnectX-9 두 개와 800G 광모듈 자리를 가진 Orchid 모듈 네 장이 놓이고, 이 모듈들이 보드와 보드를 직접 맞물리는 커넥터로 미드플레인에 꽂힌다.[1] 궈밍치는 이 미드플레인을 44층(22+22), M9급 CCL, 약 420×60mm로 전했다.[3]
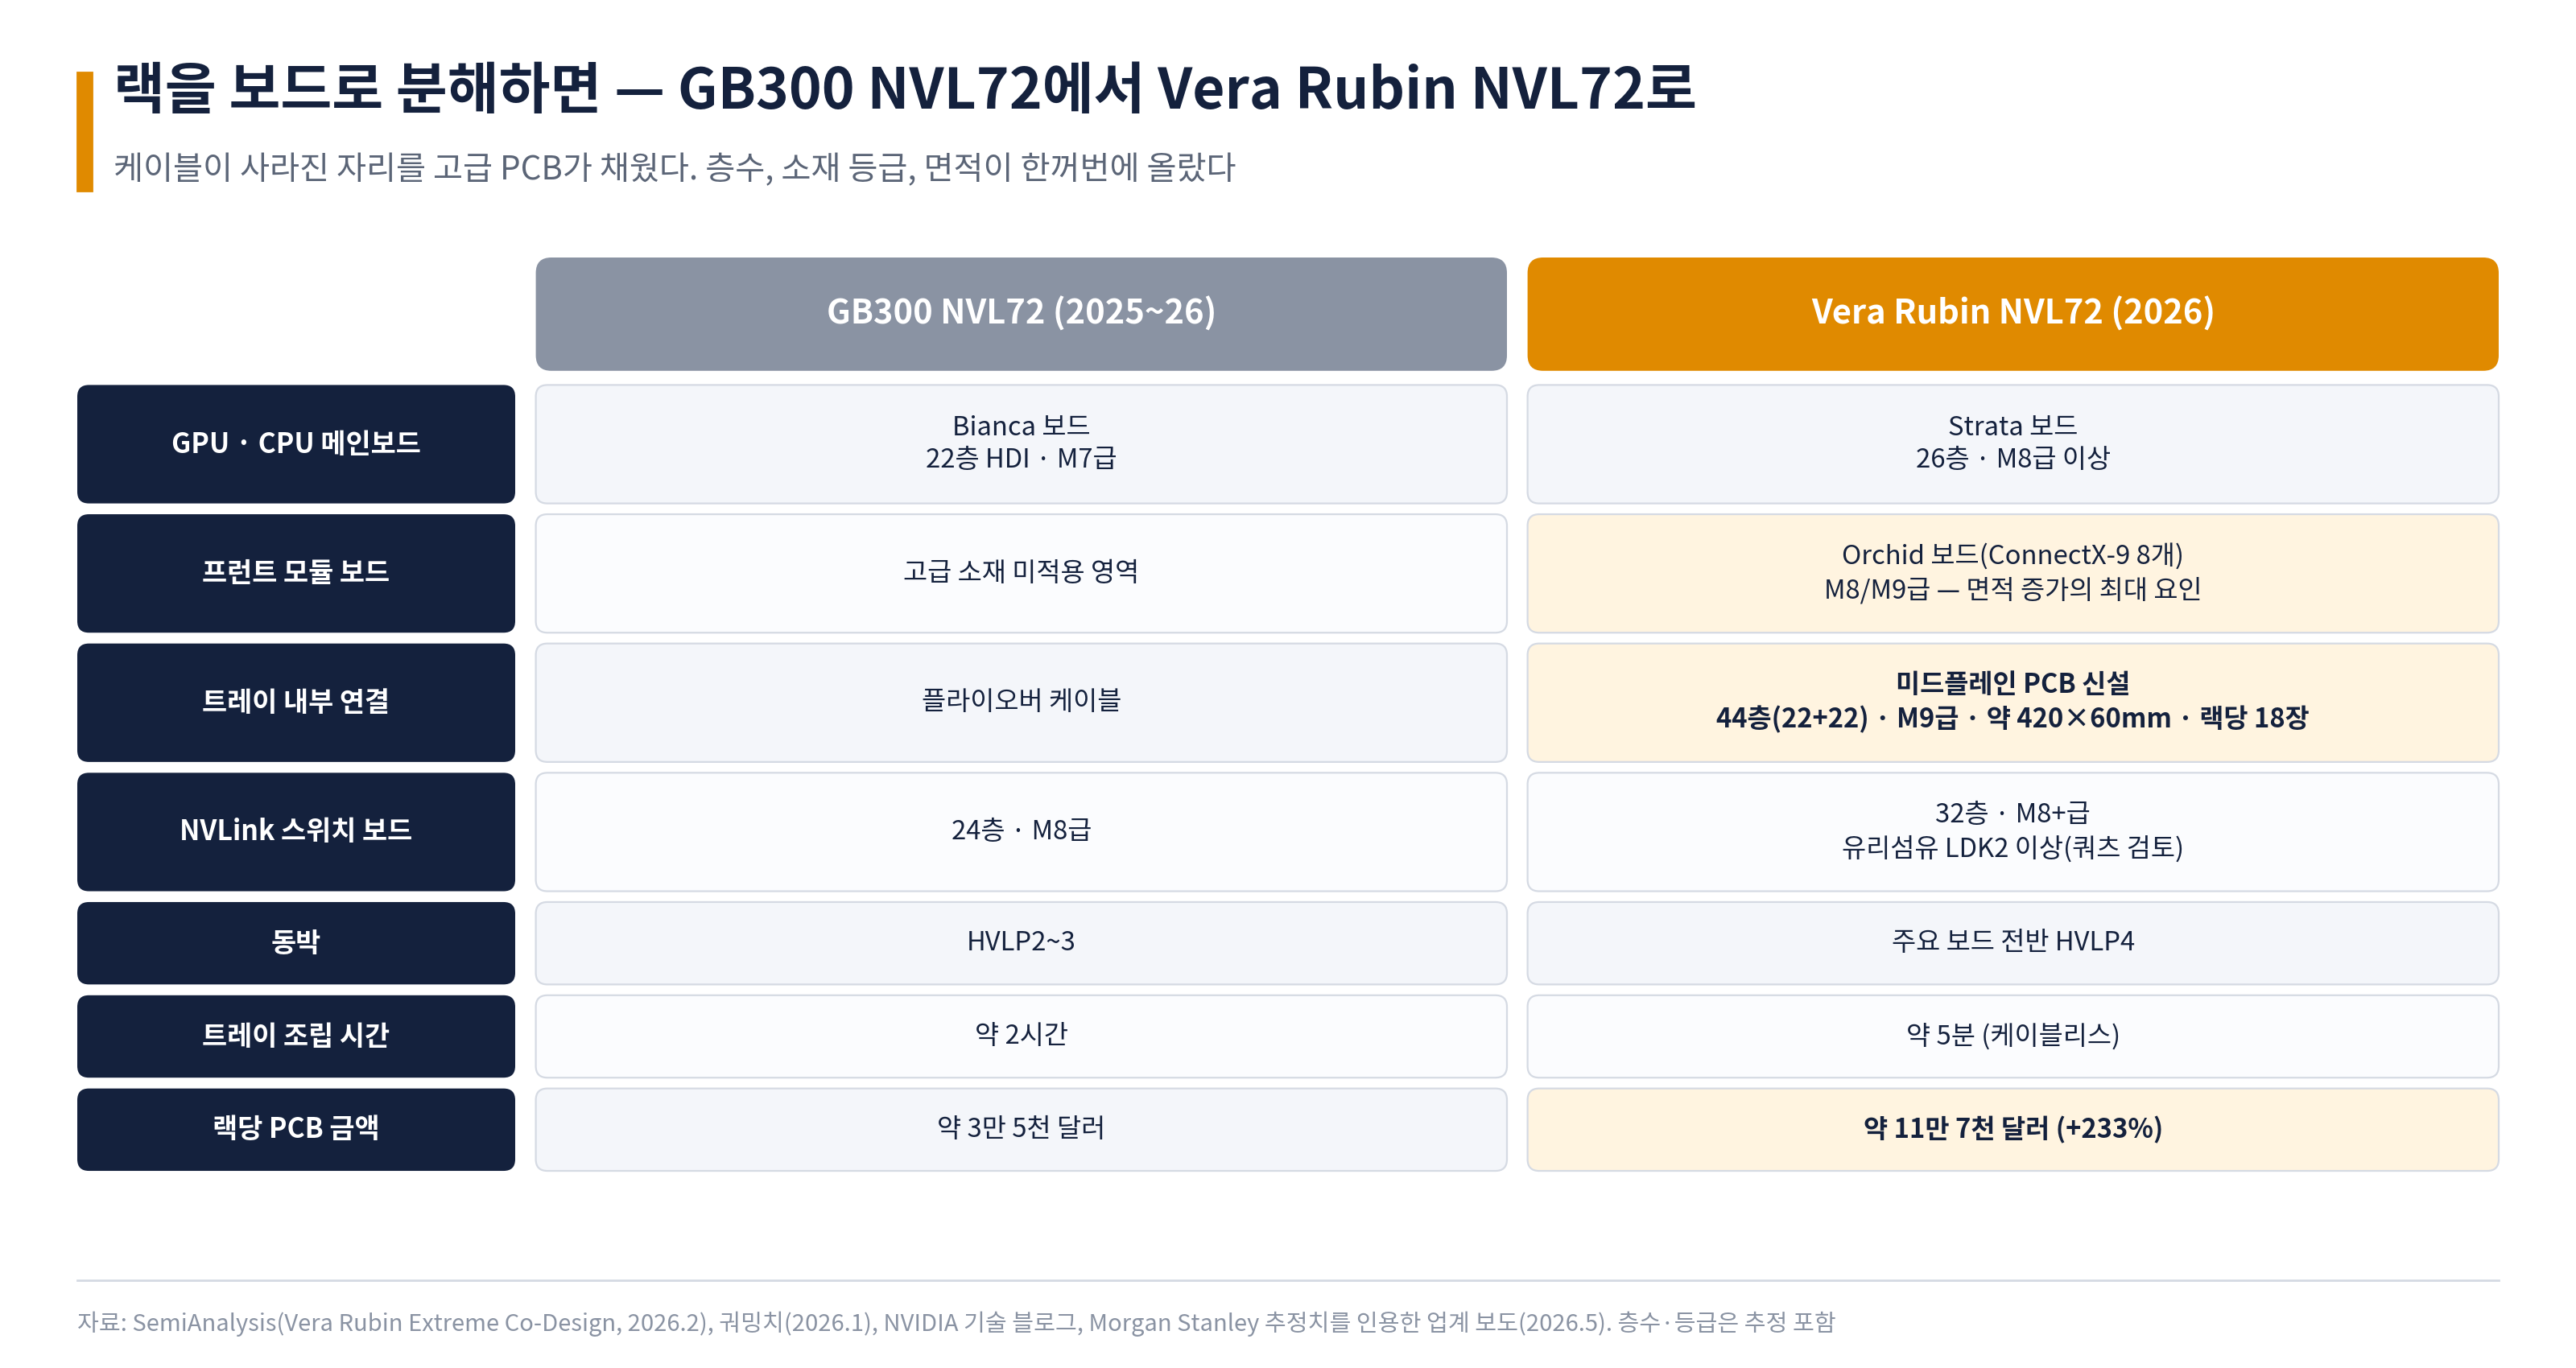
케이블을 없앤 대가는 기판이 치렀다. 케이블로 가던 PCIe Gen6 신호가 이제 트레이 뒤쪽의 메인보드에서 미드플레인을 건너 앞쪽 모듈까지 약 500mm의 기판 배선을 달려야 한다는 분석이 있다.[4] 그 거리를 버티려면 소재 등급을 올릴 수밖에 없다. 모건스탠리의 분해 분석에 따르면 컴퓨트 보드는 22층 HDI에서 26층으로 층수가 늘고 CCL이 M7에서 M8로 올랐으며, 스위치 트레이 PCB는 24층에서 32층으로 늘었고, 44층 미드플레인이 새로 들어갔다.[5] 동박도 주요 보드 전반에서 더 매끈한 등급(HVLP4)으로 올라갔다.[4]
금액으로 보면 변화가 더 분명하다. 모건스탠리는 랙 한 대에 들어가는 PCB 금액이 GB300의 약 3만 5,100달러에서 Vera Rubin의 약 11만 6,700달러로 233% 늘어난 것으로 추정했다.[5] 층수가 오르고, 등급이 오르고, 미드플레인과 ConnectX 모듈이라는 새 보드까지 생겼기 때문이다.
이 숫자를 랙 전체와 나란히 놓으면 흥미로운 그림이 나온다. 같은 분석에서 Vera Rubin 랙 한 대의 ODM 매입가는 약 780만 달러로 GB300(약 399만 달러)의 두 배에 가깝다. 그런데 시스템 원가에서 GPU가 차지하는 비중은 63%에서 51%로 내려갔다. 그 빈자리를 채운 것이 메모리(+435%, 약 200만 달러), PCB(+233%), MLCC(+182%), 네트워킹 칩(+121%), ABF 기판(+82%)이다.[5] 5부에서 본 메모리와 이 편의 기판이 동시에, 그것도 GPU보다 빠르게 몸값을 올리고 있다. AI 서버의 가치가 GPU 한 곳에서 시스템 전체로 퍼지고 있다는 것이 이 시리즈의 결론을 숫자로 보여 준다.
3. 기판에서의 신호 손실 문제
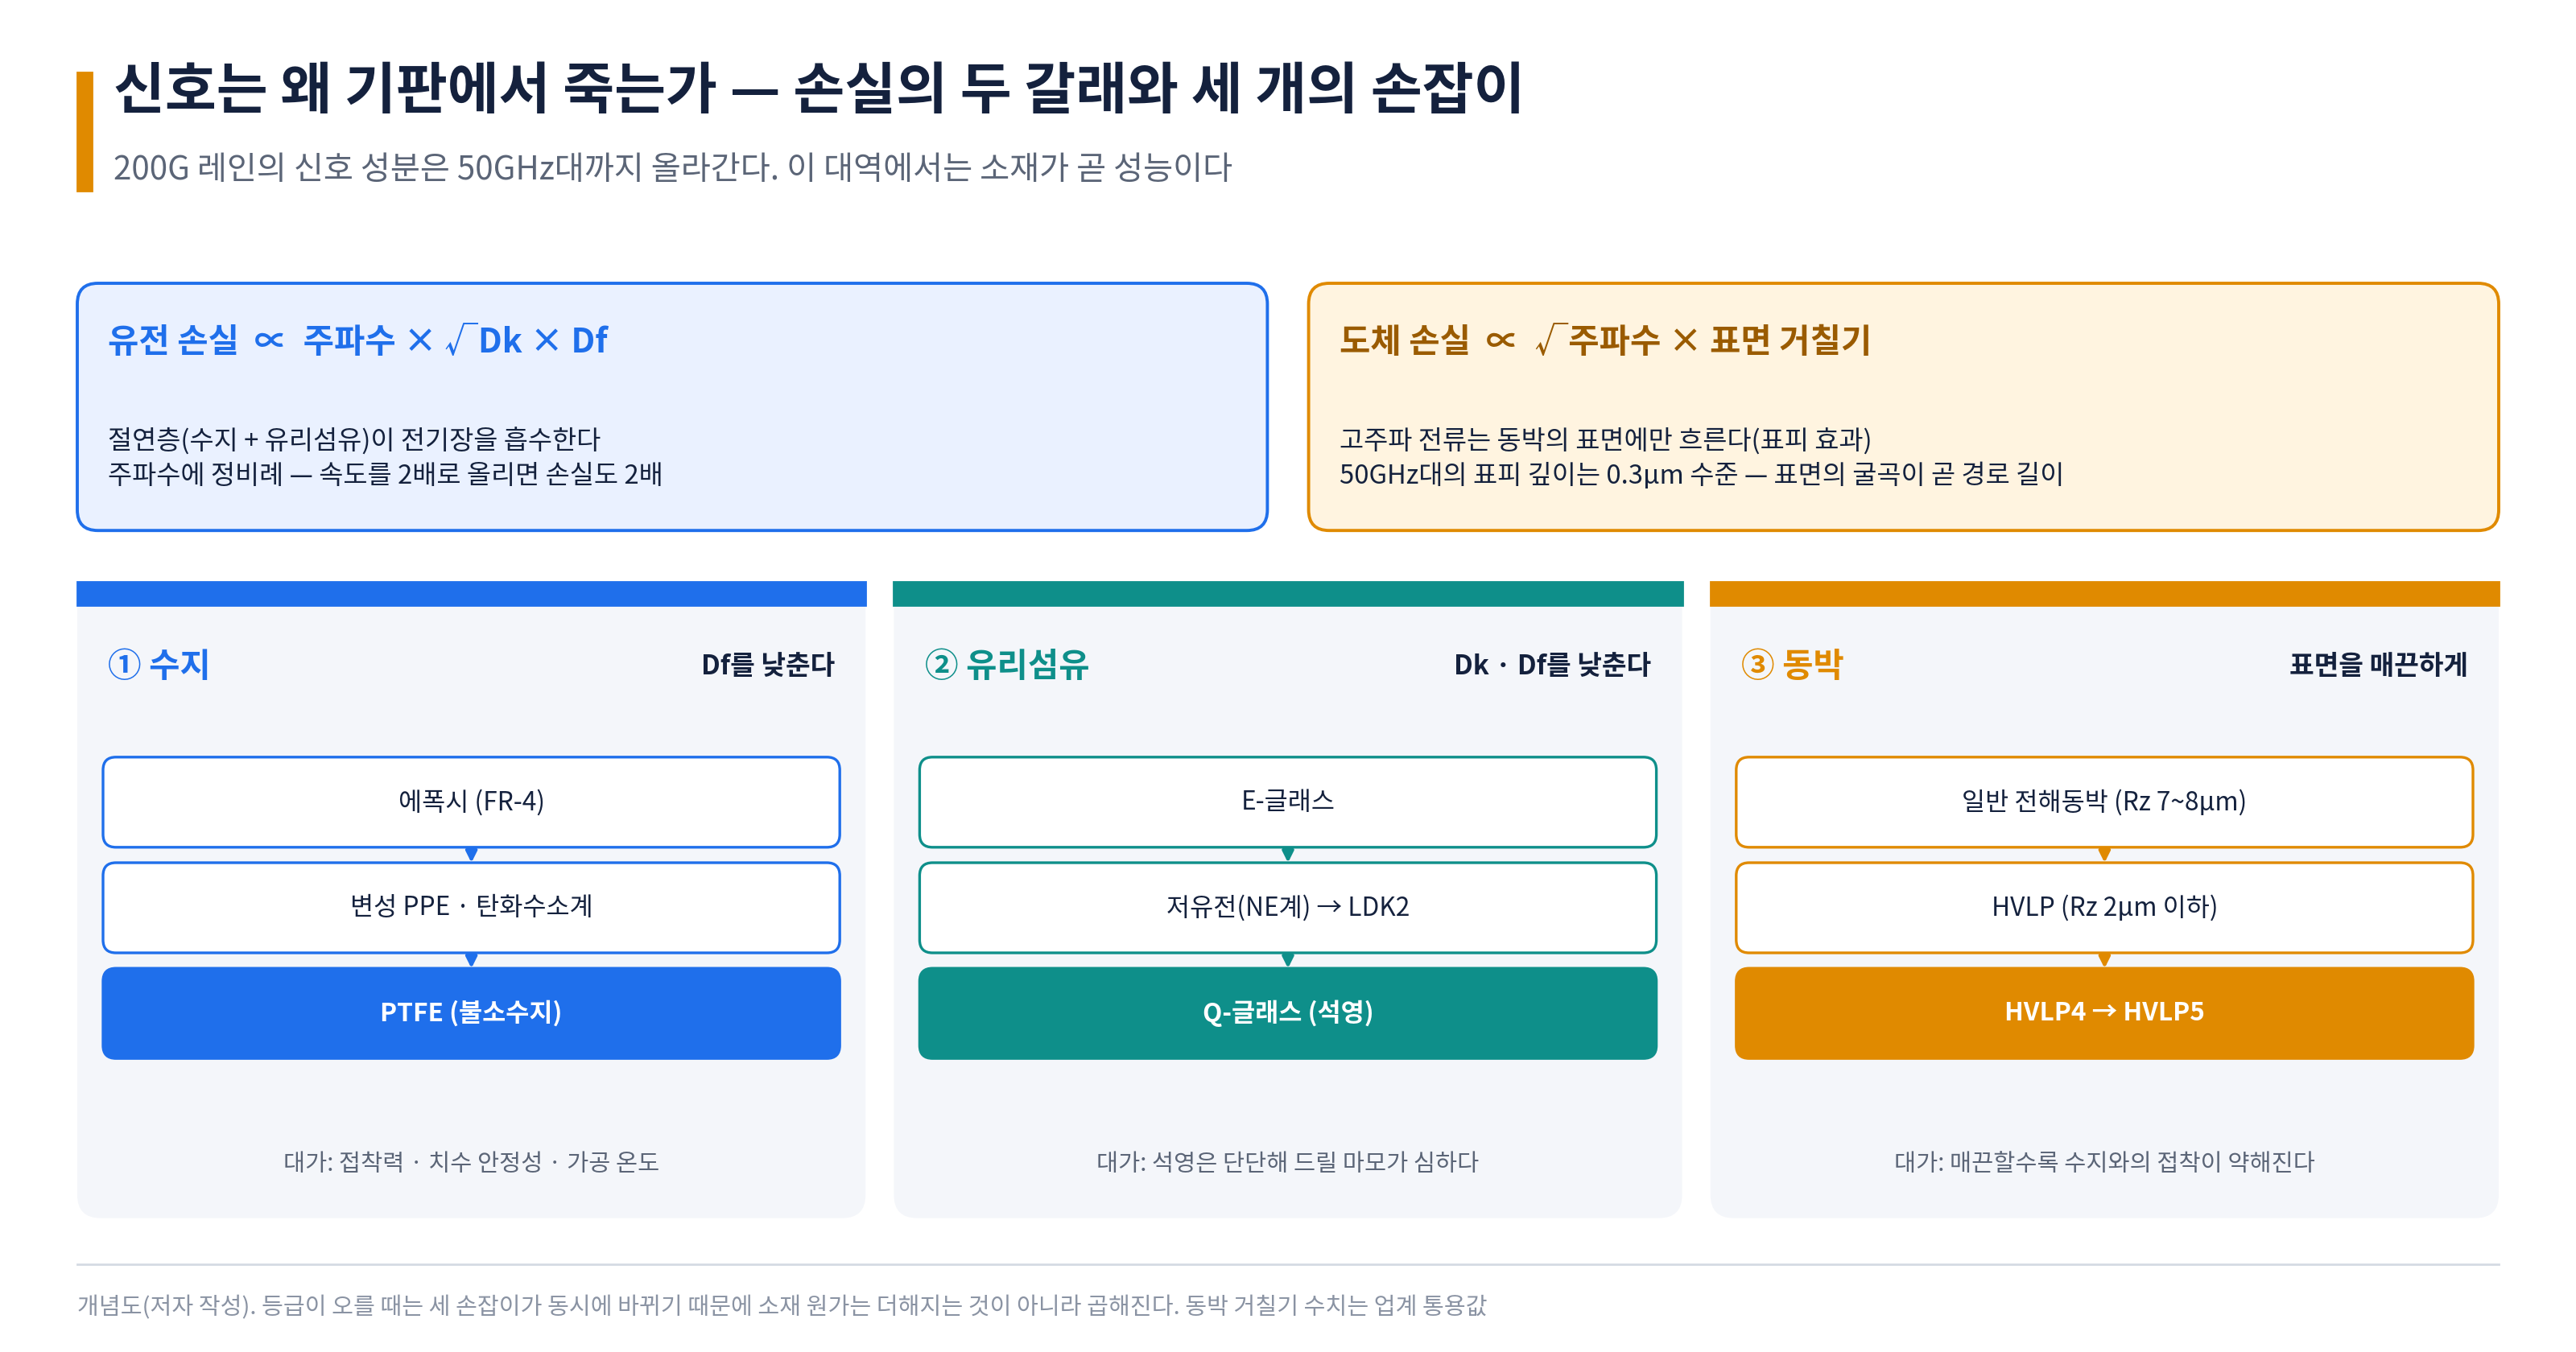
신호가 기판을 지나며 약해지는 이유는 크게 두 가지다.
하나는 절연층이 신호의 에너지를 먹는 것이다(유전 손실). 전기가 빠르게 방향을 바꿀수록 절연층 안의 분자들이 그 방향을 따라 흔들리며 에너지를 열로 바꾼다. 이 성질을 나타내는 두 숫자가 있다. Dk(유전율)는 신호가 얼마나 느려지는지를, Df(손실 계수)는 신호의 에너지가 얼마나 열로 새는지를 나타낸다. 둘 다 낮을수록 좋다.
다른 하나는 구리 자체의 손실이다(도체 손실). 주파수가 높아지면 전류가 도체 속 전체가 아니라 바깥 껍질로만 흐르는데, 이것을 표피 효과라고 한다. 200G 레인의 신호 성분이 올라가는 50GHz대에서는 그 껍질의 두께가 약 0.3μm까지 얇아진다(필자 계산). 그러면 구리 표면이 얼마나 매끈한지가 곧 저항이 된다. 동박 표면이 울퉁불퉁하면 전류가 그 굴곡을 따라 더 먼 길을 돌기 때문이다.
그래서 손실을 줄이는 손잡이는 셋이다. 수지는 에폭시에서 변성 PPE·탄화수소계를 거쳐 PTFE(불소수지)로, 유리섬유는 일반 유리에서 저유전 유리(NE계, LDK2)를 거쳐 석영으로 만든 Q-글래스로, 동박은 일반 전해동박에서 HVLP(초저조도 동박)를 거쳐 HVLP4, HVLP5로 간다. Q-글래스는 순도 높은 석영 섬유로 만들어 Dk가 약 3.0, Df가 약 0.0007 수준이다.[6] 손잡이마다 대가가 있다. 좋은 수지는 접착력과 가공성이 떨어지고, 석영은 단단해 드릴이 빨리 닳으며, 동박은 매끈할수록 수지에 물리는 힘이 약해져 벗겨질 위험이 커진다. 즉, 성능과 가공성의 Trade-off가 있다는 뜻이다. 층을 하나 더 쌓을 때마다 제조비가 20~30% 오른다는 업계 추정도 있다.[6]
핵심은 이 세 손잡이가 모두 PCB 공장 바깥에 있다는 점이다. PCB 회사가 아무리 잘해도 소재가 받쳐 주지 않으면 200G 신호는 목적지에 닿지 못한다. 참고로 PCB 및 CCL에 대해서는 기술적으로 분석한 내용이 이 블로그에 별도의 글에 있으니 참고해도 좋을 것 같다.
4. CCL 등급 사다리

업계는 CCL의 손실 등급을 파나소닉 Megtron 시리즈의 이름을 빌려 M6, M7, M8, M9로 부른다. 숫자가 올라갈수록 Df가 낮다. 값은 계단처럼 뛴다. 업계 자료에 따르면 일반 FR-4 대비 M6은 3~5배, M7은 6~9배, M8은 10~15배, Q-글래스를 쓰는 M9은 15~20배다.[6] GB200/GB300의 GPU 보드가 M7급이었고, Vera Rubin의 메인보드와 스위치 보드가 M8급 이상으로, 트레이 미드플레인이 M9급으로 올라갔다. 궈밍치는 이 미드플레인에 대만 EMC의 M9 제품(EM896K3)이 쓰인다고 전했다.[3]
그다음 칸도 준비되고 있다. 궈밍치에 따르면 엔비디아는 1분기부터 중국 PCB 업체 WUS와 M10급 CCL을 시험하고 있다. HVLP5 동박과 Q-글래스를 조합한 448G급 신호용 소재이고, 대상은 직교형 백플레인(미드플레인)과 Rubin Ultra·Feynman의 스위치 보드이며, 순조로우면 2027년 하반기 양산이 목표다.[7] 그는 M10 시험에 CCL 공급사 두 곳이 새로 들어오면서 M9의 단일 공급 구도가 깨질 것으로 봤다.(지금은 EMC)[7] 엔비디아가 소재 공급사를 늘리려 한다는 뜻이다. 시장 전망도 커졌다. 골드만삭스는 2027년 AI 서버 PCB 시장 전망을 38% 올려 375억 달러로 잡았다.[5]
5. 밸류체인 - 위로 올라갈수록 좁아진다
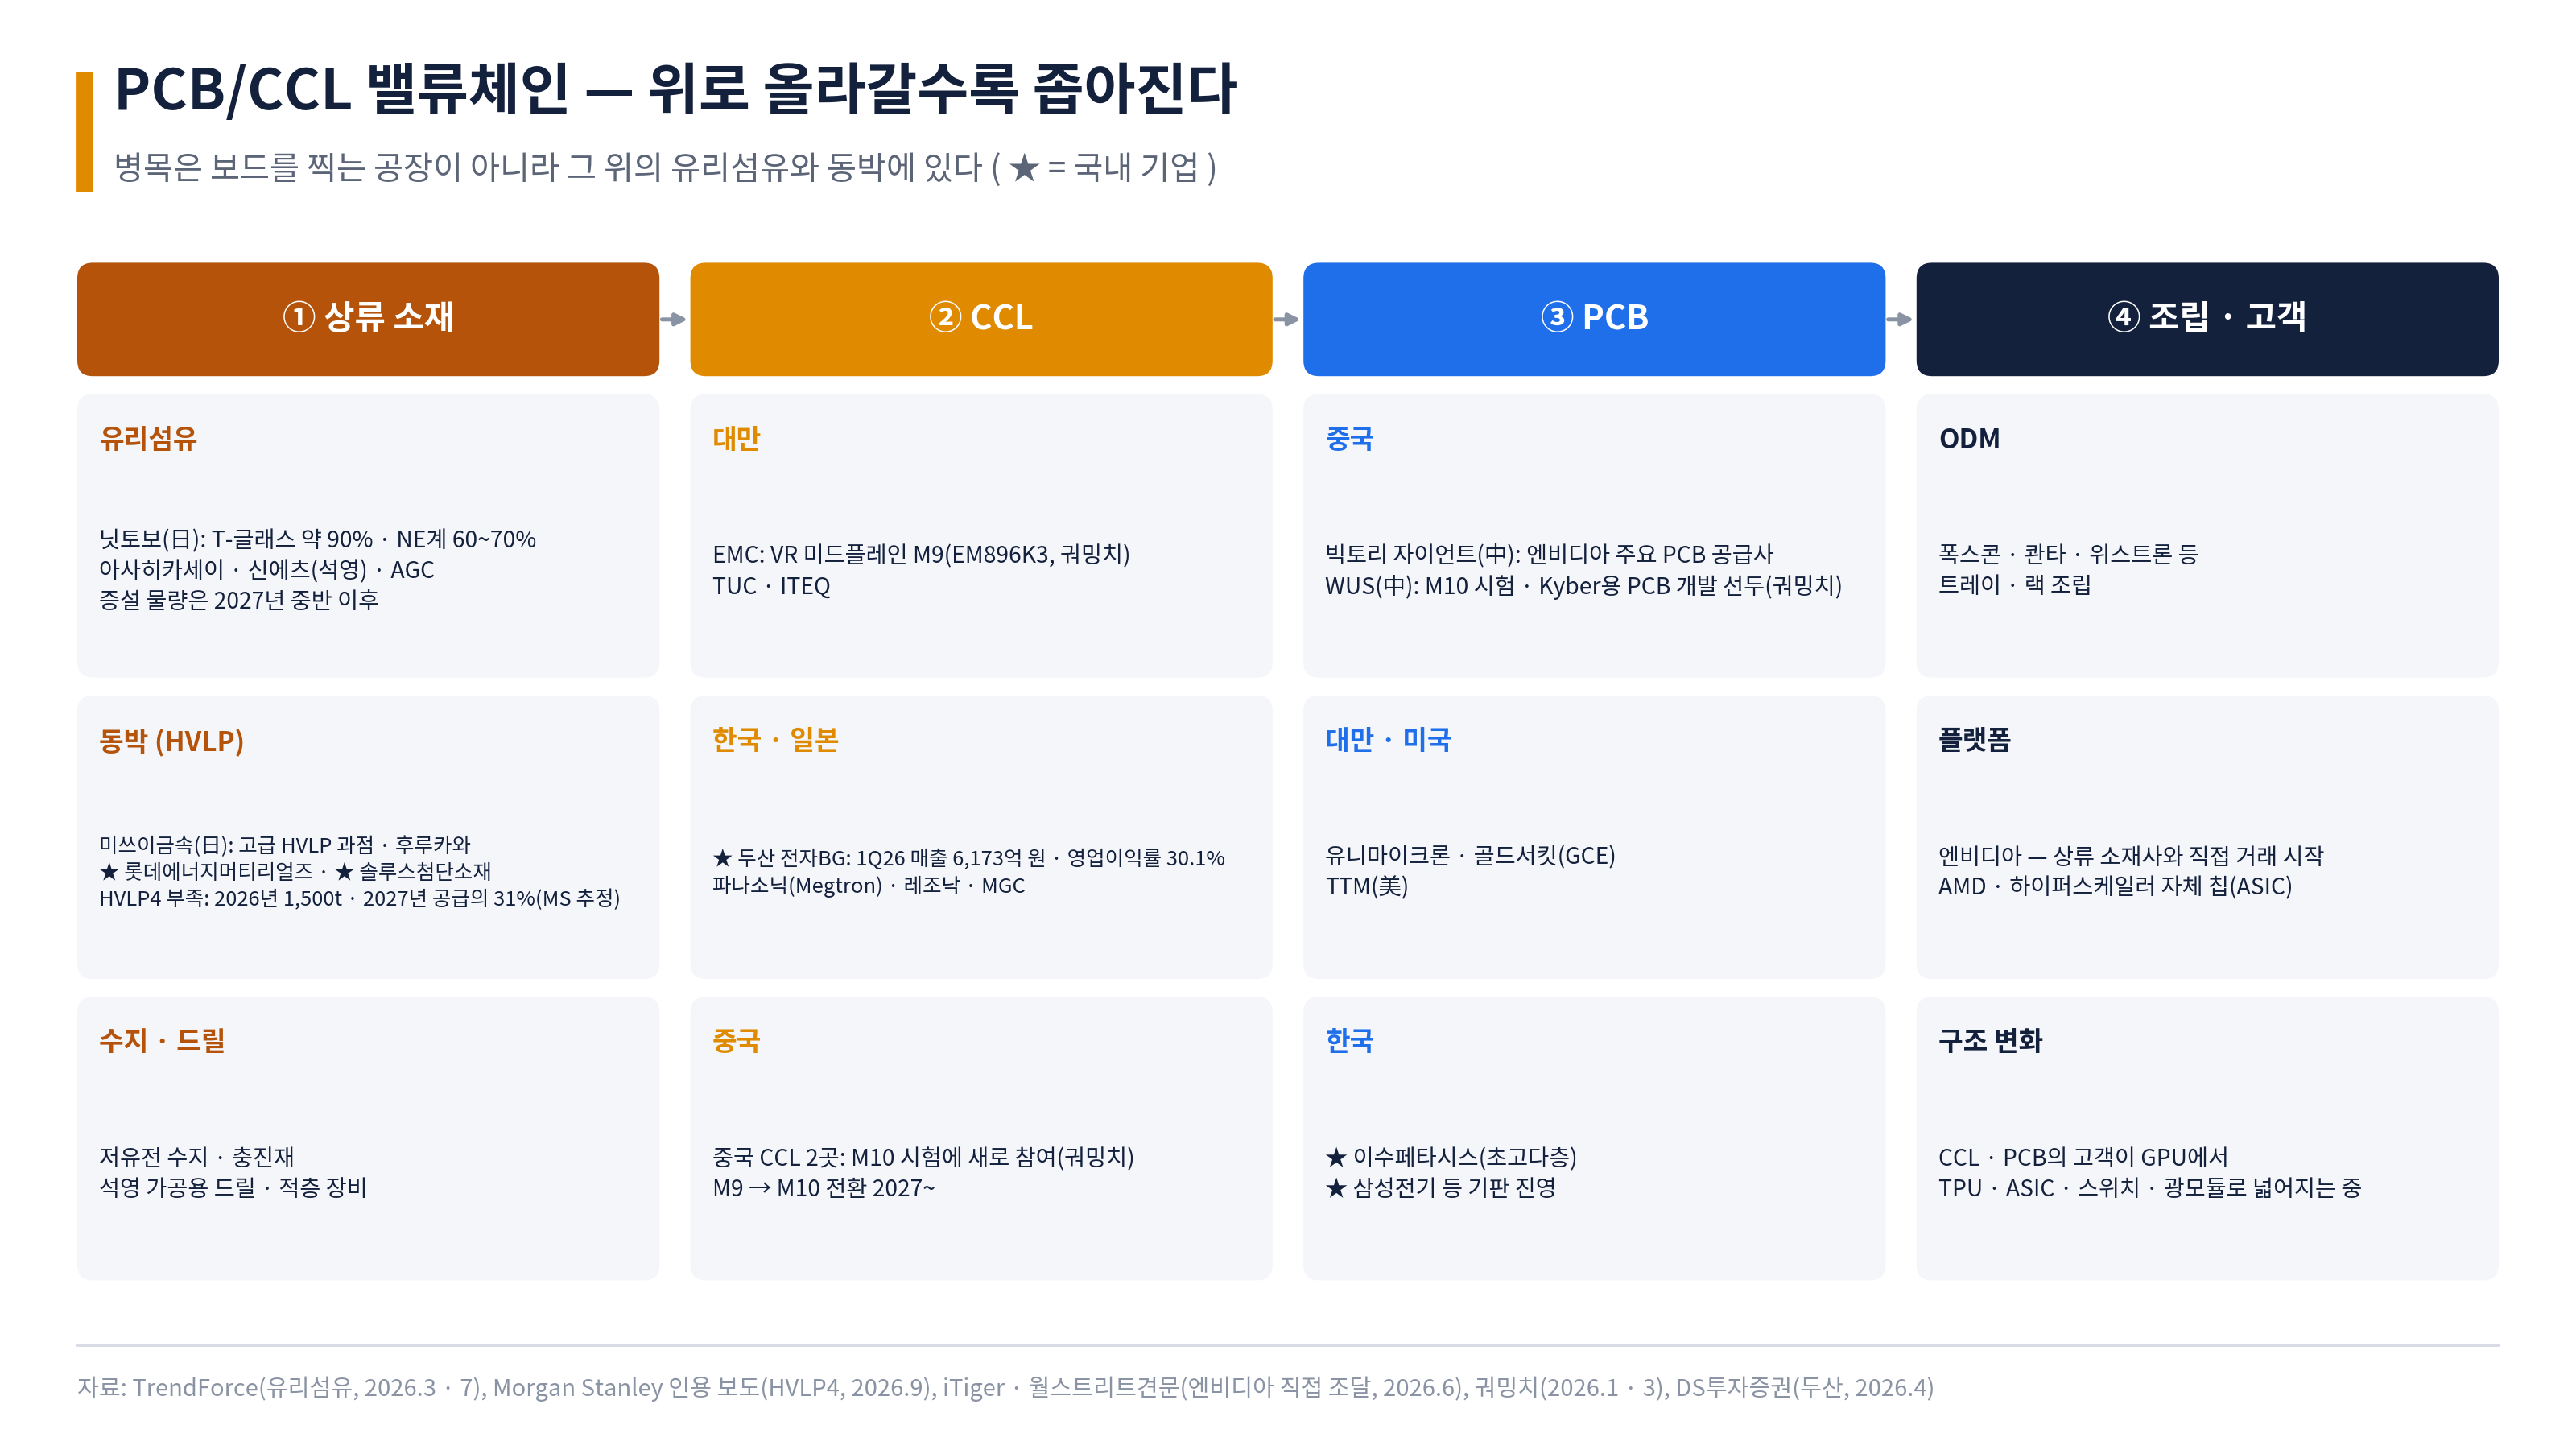
이 밸류체인을 한 문장으로 요약한 것이 씨티의 분석이다. 지금의 병목은 PCB 제조가 아니라 그 위의 CCL, 더 위의 전자급 유리섬유에 있고, 증설은 PCB가 가장 빠르고 CCL, 유리섬유 순으로 느리지만, 가격 결정력은 정확히 그 반대 순서라는 것이다.[8] 위로 올라갈수록 좁고, 좁을수록 비싸다.
상류 소재가 가장 좁다. 고급 유리섬유는 일본 닛토보가 쥐고 있다. TrendForce에 따르면 닛토보의 점유율은 T-글래스에서 약 90%, NE계 저유전 유리에서 60~70%이고, 신규 증설 물량은 빨라야 2027년 중반에 나온다.[9] 케이블리스 설계로 미드플레인과 직교형 백플레인 수요가 늘고 Rubin LPX 같은 새 랙까지 더해져 고급 유리섬유 수요가 커지는 시점이다.[9] 애플, 엔비디아, 구글, 아마존이 물량을 확보하려 이 회사를 찾았고, 엔비디아와 AMD는 닛토보 본사에 인력을 보냈다.[10] 대만 난야플라스틱은 2027년까지 닛토보 특수 섬유 생산량의 약 20% 수준을 만들 수 있다고 밝혔다.[10]
동박도 좁다. 모건스탠리는 HVLP4 동박이 2026년 약 1,500톤 부족하고, 2027년에는 공급의 31%, 2028년에도 20%가 모자랄 것으로 추정했다. AI 서버용 HVLP 동박 수요는 2026년 2만 4천 톤으로 1년 새 260% 늘어난다.[11] 모건스탠리는 전 세계 CCL 시장이 2025년 190억 달러에서 2030년 470억 달러로 커지고, 그 증가분의 90%가 AI와 데이터센터에서 나온다고 봤다.[11]
그리고 판이 바뀌었다. 전통적으로 유리섬유와 동박은 '상류의 상류'여서, 소재 개발과 생산 계획은 EMC나 두산 같은 CCL 회사가 주도했고 애플이나 엔비디아 같은 최종 고객은 이 층에 닿지 않았다. 그런데 공급 제약이 길어지자 엔비디아와 주요 고객들이 CCL 회사를 건너뛰고 HVLP4 동박과 T-글래스 공급사와 직접 접촉해, 1년 이상 앞서 생산능력을 잡는 직접 위탁 방식을 쓰고 있다는 보도가 나왔다. 같은 보도에 따르면 CCL 회사들은 기판·PCB 고객에게 실사용량만큼만 물량을 내주는 할당제를 도입했다.[8][12] 3부에서 본 공급 관문과 5부에서 본 메모리 장기계약이 기판 소재에서도 똑같이 반복된다. 최종 고객이 밸류체인의 맨 위까지 직접 손을 뻗는 것, 이것이 2026년 AI 공급망의 공통된 모양이다.
국내는 CCL에 강한 자리가 있다. 두산 전자BG는 2분기 매출 6,760억 원으로 분기 최대를 다시 썼고 영업이익은 2,013억 원이었다. 상반기 누적으로는 매출 1조 2,934억 원, 영업이익률 29.9%다. 기존 공장은 100%를 넘겨 돌고 있다.엔비디아 안에서 두산의 자리는 GPU가 올라가는 컴퓨트 트레이다. 대만 EMC가 GB300 컴퓨트 트레이 시험을 통과하지 못했다는 보도가 나온 뒤 두산이 이 자리를 지켰고, 국내 증권가는 기존 핵심 고객의 컴퓨트 트레이용 CCL에서 독점적 공급 구조가 유지되고 있다고 본다. 고객의 폭도 넓어지고 있다. 광트랜시버용 CCL 매출이 1분기 344억 원으로 1년 전(29억 원)의 10배를 넘었다. 광모듈 속도가 400G에서 800G, 1.6T로 올라가며 Df 0.002 이하의 초저손실 소재가 필요해졌기 때문이다. 증설도 잇따랐다. 4월에는 태국에 약 1,800억 원을 들여 AI 인프라·네트워크 장비용 CCL 공장을 짓기로 했고, 9월에는 역대 최대인 9,684억 원 투자를 결정했다. 국내에는 광모듈용을 중심으로 한 CCL 라인(4,210억 원)을, 중국에는 AI 가속기·네트워크 스위치용 CCL 공장(5,474억 원)을 지어 2028년 하반기부터 순차 가동한다. 이 증설로 전자BG의 생산능력은 매출 기준 약 2조 6,000억 원에서 2029년 7조 원 수준으로 커질 것으로 예상된다. CCL의 고객이 GPU에서 광모듈과 스위치, 자체 칩으로 넓어지고 있다. 4부의 네트워크와 광통신 시리즈의 광모듈이 같은 소재를 두고 GPU와 경쟁하는 셈이다.
경쟁 구도는 '두산 대 EMC'보다 넓다. 전체 CCL 시장의 1위는 대만 EMC다. Prismark 기준 2025년 세계 점유율 16.2%로 3위에서 1위로 올라섰고, 2분기 매출은 1년 전보다 110% 늘었다. 엔비디아 안에서는 두산이 컴퓨트 트레이를 지키는 사이 EMC가 M9급 미드플레인을 맡고 있다(4장). EMC는 생산능력을 2025년 월 580만 장에서 2028년 1,110만 장으로 두 배로 늘린다. 뒤를 쫓는 회사도 늘었다. 3월 궈밍치는 M9 인증을 받은 곳이 EMC뿐이라고 했지만, 8월에는 대만 ITEQ가 미국 GPU 고객의 M9 인증을 통과해 2027년부터 소량 출하할 예정이라는 보도가 나왔다. 파나소닉은 중국 광저우에 약 75억 엔을 들인 Megtron 라인을 2027년 4월부터 돌리고, 5년 안에 Megtron 생산능력을 두 배로 늘린다. M10 시험에는 EMC 외에 이름이 공개되지 않은 중국·대만 공급사가 한 곳씩 들어와 있다. 엔비디아가 등급마다 공급사를 늘리고 있다는 뜻이고, 한 등급의 독점은 다음 등급에서 다시 경쟁에 부쳐진다. 그런데도 가격은 올랐다. 일본 레조낙은 3월 출하분부터 모든 CCL과 프리프레그 가격을 30% 올렸고, EMC는 하반기에 다시 가격을 올릴 수 있다고 밝혔다. 증설 경쟁과 가격 인상이 동시에 일어나고 있다는 것이 지금 이 시장의 모습이다.
PCB는 증설이 가장 빠른 층이고, 그만큼 경쟁도 넓다. 국내 대표는 이수페타시스다. 2분기 매출 3,799억 원, 영업이익 771억 원으로 1년 전보다 각각 57.4%, 83.2% 늘었고 영업이익률은 20.3%였다. 기존 핵심 고객은 엔비디아와 구글이고, AWS가 새 고객으로 거론된다. 제품 구성도 위로 올라가고 있다. 저부가 서버 기판의 비중은 1분기 14%에서 2분기 9%로 줄었고, 수주잔고에서 여러 번에 나눠 쌓는 다중적층 제품의 비중은 11%에서 23%로 늘었다. 생산능력은 월 매출 기준 1,200억 원에서 내년 1분기 1,500억 원, 2028년 2분기 1,800억 원으로 늘린다.
해외 경쟁사들은 더 큰 규모로 달린다. 중국 WUS는 상반기 매출이 61%, 순이익이 74% 늘었고 32층 이상 고다층 제품 매출은 191% 늘었다. Victory Giant는 1분기 설비투자를 36억 위안으로 1년 전의 약 5배로 늘렸고, 대만 GCE은 올해 설비투자를 170억 대만달러 이상으로 잡고 대만·쑤저우·태국에서 동시에 증설한다. TrendForce에 따르면 올해 상반기에만 중국 PCB 회사 20여 곳이 공격적인 증설 계획을 내놓았다. 앞의 씨티 분석대로 증설은 PCB에서 가장 빠르다. 가격 결정력의 순서도 그 분석대로 나타난다. 소재 회사들이 연초부터 가격을 올린 것과 달리, 이수페타시스는 평균 15% 안팎의 판가 인상을 협상 중이고, 10월에 협상을 마쳐 4분기부터 적용할 예정인 것으로 알려졌다. PCB 회사의 수익성은 가격보다 제품 구성, 즉 몇 층을 얼마나 높은 수율로 쌓느냐가 정한다.
그렇다면 이 쇼티지는 범용 시장으로 내려오는가. 결론부터 말하면 내려오는 것은 물량 부족이 아니라 가격이고, 소재마다 번지는 거리가 다르다.
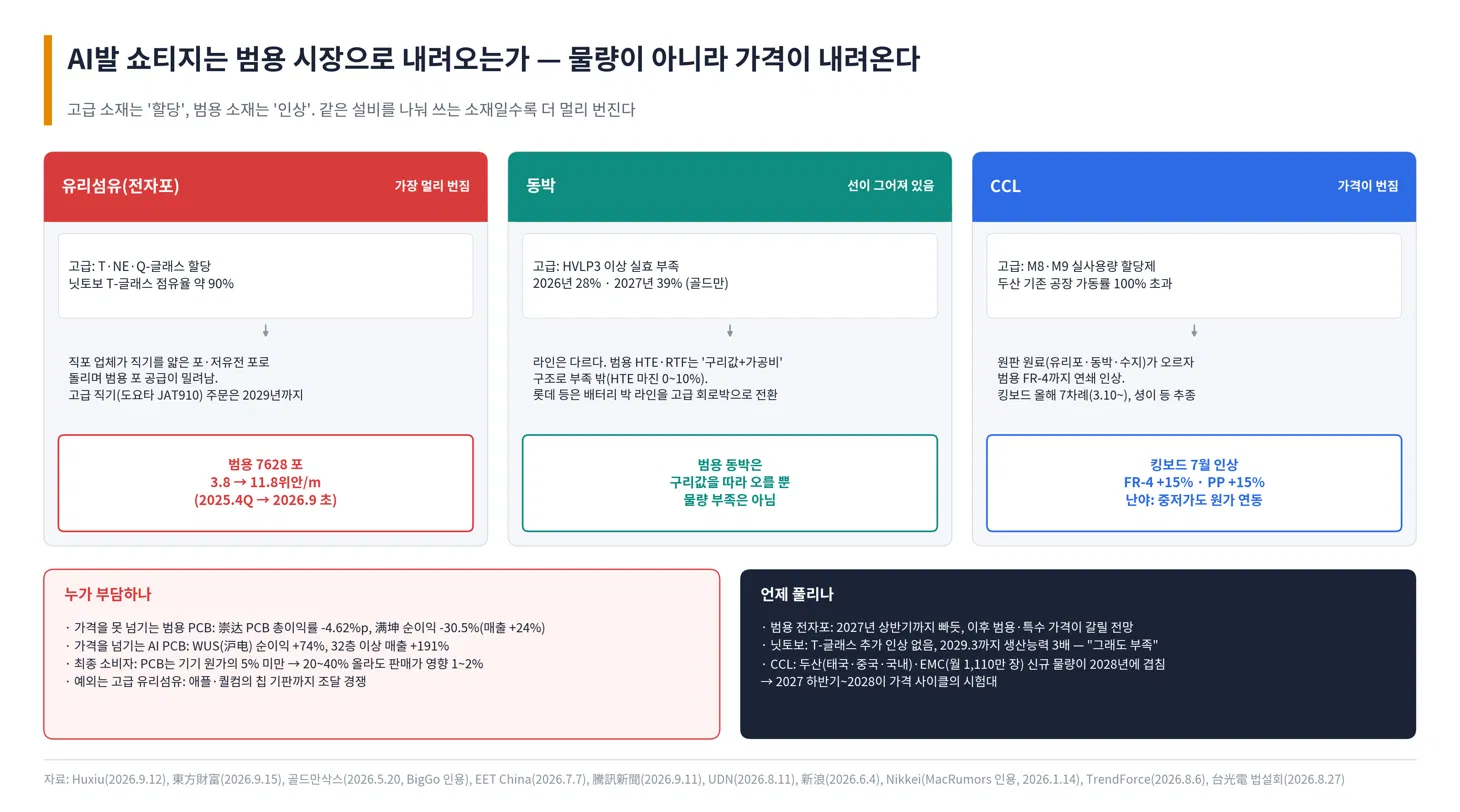
가장 멀리 번진 것은 유리섬유다. 범용 PCB에 가장 많이 쓰이는 7628 전자포 가격은 2025년 4분기 미터당 3.8위안에서 9월 초 11.8위안으로 올라 직전 고점을 30% 넘게 웃돌았고, 더 얇은 1080·2116 포는 누적 290%, 280% 올랐다. 설비를 나눠 쓰기 때문이다. 직포 업체들이 직기와 자금을 얇은 포와 저유전 포로 돌리면서 범용 포 공급이 밀려났다. 고급 전자포를 짜는 도요타 JAT910 직기는 세계 시장의 90% 이상을 차지하고 주문이 2029년 무렵까지 밀려 있다. 중국 宏和科技는 특수 전자포의 매출 비중을 연초 16%에서 35%로 늘렸고, 그 매출총이익률은 59.5%에 이른다. 돈이 되는 쪽으로 설비가 옮겨 가면 남은 범용 물량은 줄 수밖에 없다.
CCL은 그 원가를 그대로 받았다. 홍콩 킹보드(建滔积层板)는 3월 10일 이후 올해 일곱 번 가격 인상을 통보했다. 7월 6일의 여섯 번째 인상에서는 FR-4를 15%, 프리프레그를 15% 올리며 수요 증가로 유리포와 동박 공급이 빠듯해졌다는 이유를 댔고, 중국 生益科技와 金安国纪 등도 대부분 따라 올렸다. 대만 난야플라스틱은 고급 제품 비중을 늘리는 한편 중저가 소재도 원가에 맞춰 가격을 조정한다고 밝혔고, ITEQ는 2분기에 가격을 약 30% 올렸고, 하반기에는 M6 이하 제품을 분기마다 15~20%씩 더 올릴 것으로 전망된다.
반면 동박에는 선이 그어져 있다. 골드만삭스는 HVLP3 이상 고급 동박의 실효 공급 부족을 2026년 28%, 2027년 39%로 보면서도, HTE·RTF 같은 범용 동박은 오래전부터 '구리값+가공비'로 값을 매겨 왔고 이번 부족과는 거리가 있다고 봤다. 범용 HTE 동박의 매출총이익률은 0~10%로 고급 제품(40~60%)과 크게 갈린다. 유리포처럼 한 설비를 나눠 쓰는 구조가 아니라 라인 자체가 다르기 때문이다. 오히려 방향은 반대다. 롯데에너지머티리얼즈처럼 배터리용 동박 라인을 AI 데이터센터용 고급 회로박으로 돌리는 회사가 나오고 있다. AI 기판용 동박의 가공비가 배터리용의 3배를 넘기 때문이다.
부담은 가격을 넘기지 못하는 곳에 쌓인다. 중국의 범용 PCB 회사 崇达는 상반기 PCB 매출총이익률이 4.62%p 떨어졌고, 满坤은 매출이 24% 늘었는데 순이익은 30.5% 줄었다. 같은 기간 AI 비중이 큰 WUS는 순이익이 74% 늘었다. 최종 소비자에게 오는 충격은 작다. 일반 소비자 기기에서 PCB는 원가의 5% 미만이어서, PCB 값이 20~40% 올라도 판매가 영향은 1~2% 수준이라는 분석이 있다.[23] 예외는 고급 유리섬유다. 애플은 고급 유리섬유를 확보하려 미쓰비시가스화학에 인력을 보내고 일본 정부에 도움을 요청했으며, 퀄컴도 같은 물량을 두고 경쟁하고 있다. AI 서버와 스마트폰이 같은 칩 기판 소재를 두고 부딪히는 자리가 여기다.
풀리는 시점은 2027~2028년이다. 중국 업계는 범용 전자포가 2027년 상반기까지 빠듯하고, 그 뒤로는 범용과 특수 제품의 가격이 갈릴 것으로 본다. 닛토보는 T-글래스 가격을 더 올릴 계획이 없다고 했고 2029년 3월까지 생산능력을 3배로 늘리지만, 사장 스스로 이 증설로도 부족하다고 말했다. CCL에서는 두산의 태국·중국·국내 증설과 EMC의 월 1,110만 장 체제가 모두 2028년에 들어온다.수요가 그때도 지금의 속도로 늘지 않는다면, 2028년은 쇼티지가 아니라 공급 과잉을 시험하는 해가 될 수 있다.
6. Kyber 미드플레인 - 만들 수는 있지만 양산이 안 되는 보드
이제 1부에서 미뤄 둔 이야기다. Kyber는 컴퓨트 트레이를 책처럼 세로로 꽂고, 뒤쪽의 스위치 트레이와 90도로 직결한다. 랙 안의 케이블을 한 장의 보드로 옮긴 것이다. 엔비디아는 이 보드를 직교형 백플레인이라고 부른다.
SemiAnalysis는 7월 6일 이 보드 때문에 Kyber NVL144가 12개월 넘게 늦어져 2028년으로 밀렸다고 보도했다. 미드플레인이 "제조성 측면에서 여전히 어렵다"는 것이다.[15] 보도에 따르면 이 보드는 M9급 CCL에 석영 직물과 PTFE를 섞은 78층이다.[15] 대안으로 거론된 NVL72 두 개를 등 맞대 붙이는 구성은 클라우드 고객들이 운영 복잡성을 이유로 반대해 취소됐고, Oberon 랙 8개를 CPO로 묶는 NVL576도 지연되거나 소량에 그칠 수 있다고 했다.[15] 엔비디아는 블룸버그에 이 보도를 부인하며 개발이 계획대로 진행 중이라고 밝혔다.[15] 그러나 시장은 민감하게 반응했다. 엔비디아가 최대 고객인 일본 기판 회사 이비덴이 장중 최대 10% 떨어지는 등 아시아 기판·부품 종목들이 두 자릿수로 하락했다.[15] 시장이 이 보드를 밸류체인의 대형 수요처로 보고 있었다는 뜻이다.
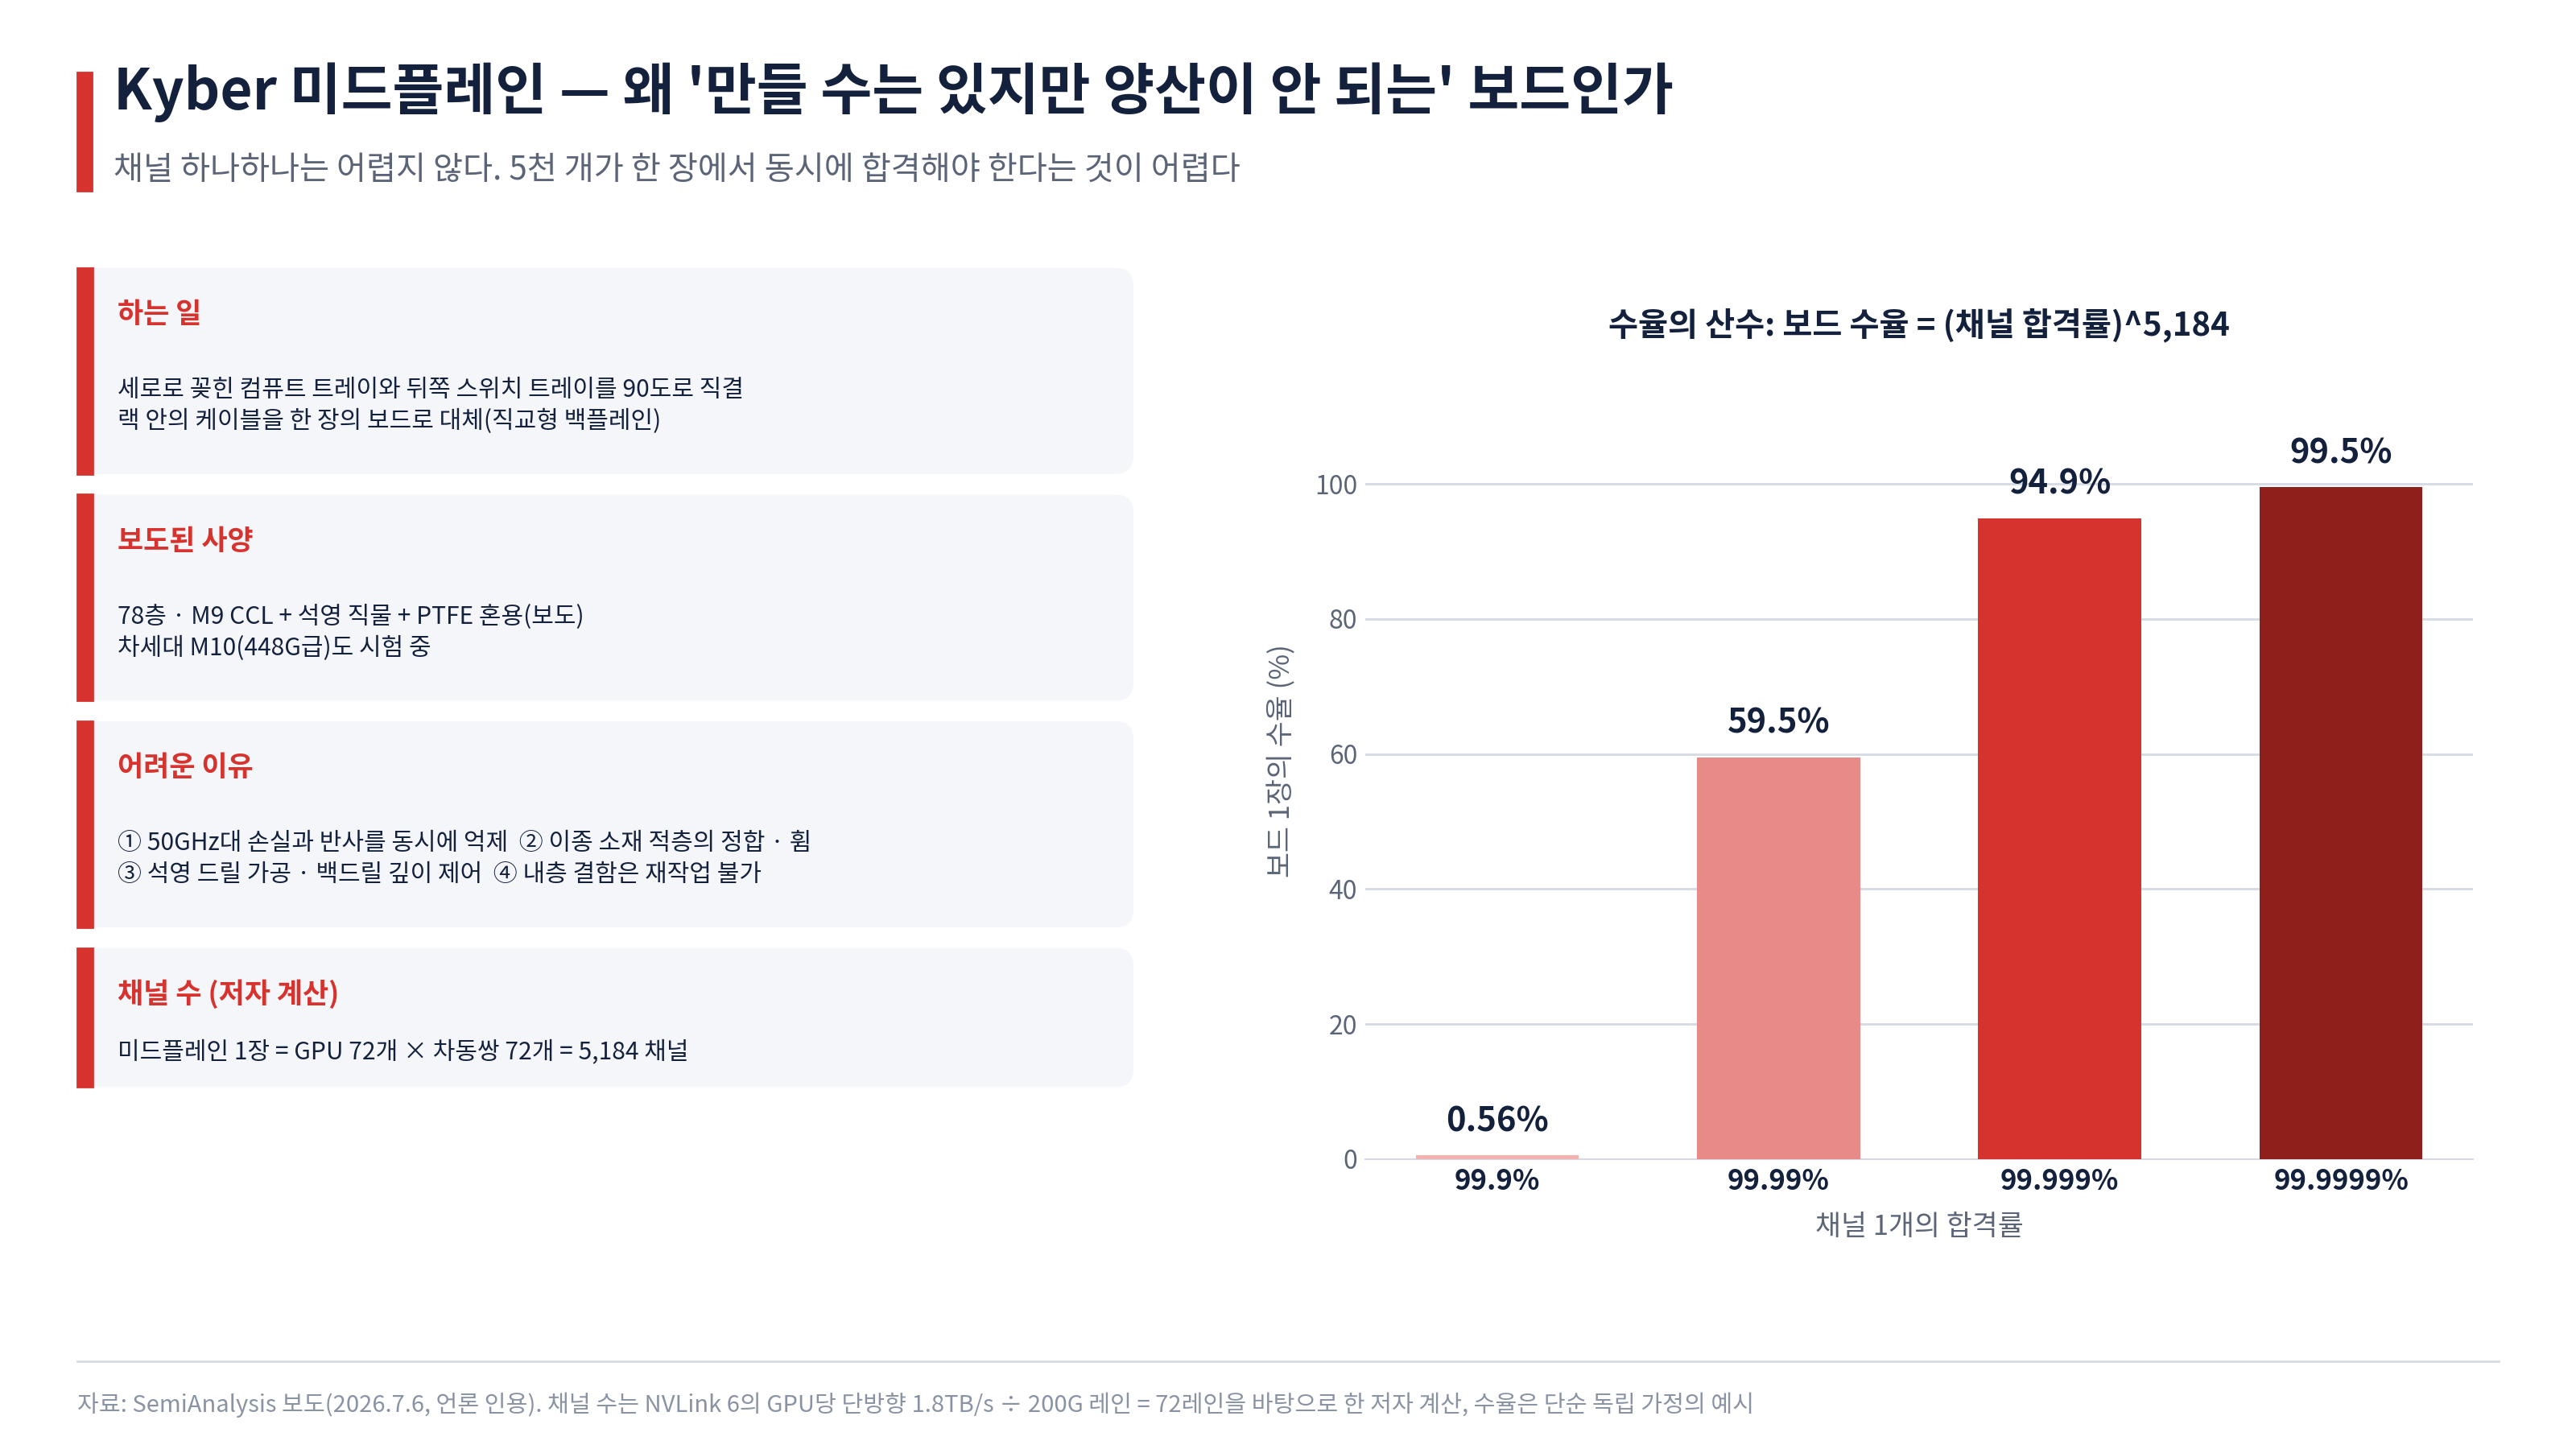
이 보드가 어려운 이유는 3장의 물리가 한꺼번에 몰려 있기 때문이다. 첫째, 50GHz대에서 손실과 반사를 동시에 눌러야 한다. 둘째, 성질이 다른 소재를 78층 쌓으면 층간 정합과 휨을 잡기 어렵다. 셋째, 석영은 드릴 가공이 어렵고, 신호 반사를 줄이려 구멍의 남는 부분을 깎아 내는 백드릴의 깊이를 정밀하게 맞춰야 한다. 넷째, 안쪽 층의 결함은 다시 고칠 수 없다.
그런데 진짜 어려움은 산수에 있다. 먼저 이 판을 지나는 선의 수를 세 보자. NVLink 6의 GPU당 단방향 대역폭은 1.8TB/s, 즉 초당 14.4Tb다. 구리선 한 쌍(레인)이 초당 200Gb를 나르므로, GPU 하나가 한 방향으로 보내는 데만 72가닥이 필요하다. 미드플레인 한 장에 GPU 72개가 물린다면 한 장을 지나는 채널은 72×72=5,184개다(필자 계산). 여기서 채널은 보드 속 구리 배선 한 쌍만이 아니라, 층을 뚫는 비아와 커넥터 핀까지 신호가 지나는 길 전체를 말한다.
이 채널들은 직렬로 이은 전구와 같다. 5,184개 중 하나만 손실·반사·간섭 규격을 넘겨도 그 GPU는 NVLink 대역폭을 다 쓰지 못하고, 판 전체가 불량이 된다. 그래서 판 한 장의 수율은 채널 하나의 합격률을 5,184번 곱한 값이다. 그림 6의 오른쪽 막대가 그 결과다. 채널 합격률이 99.9%면 판 수율은 0.6%, 99.99%면 약 60%, 99.999%면 약 95%다(필자 계산. 합격률은 실측치가 아니라 곱셈의 구조를 보여 주기 위한 가정이다).
99.99%는 채널 1만 개 중 불량이 1개라는 뜻이니 이미 매우 잘 만드는 수준이다. 그래도 판 한 장에 채널이 5천 개 넘게 있으니 두 장 중 한 장꼴로 불량이 하나씩 섞이고, 10장을 만들면 4장을 버리게 된다. 판 수율 95%를 얻으려면 불량을 10만 개 중 1개로 낮춰야 한다. 이것도 보수적으로 센 숫자다. 실제로는 보내는 선과 받는 선이 따로 있어 채널이 약 1만 개이고, 그러면 같은 99.99%에서도 판 수율은 약 35%로 떨어진다(필자 계산). 채널 하나하나는 어렵지 않다. 수천 개가 한 장에서 동시에 합격해야 한다는 것이 어렵다.
게다가 불량 판은 살릴 방법이 없다. 78층을 눌러 붙인 뒤에는 안쪽 층의 배선이나 백드릴 깊이가 잘못돼도 손댈 수 없다. GPU 칩은 불량 코어를 꺼서 하위 등급으로 팔 수 있지만, 이 판은 차선 하나만 빠져도 대역폭 규격을 맞추지 못하니 그런 여유도 없다. 버려지는 한 장에는 FR-4의 15~20배짜리 소재 78층이 들어 있고, 수율이 60%면 좋은 판 한 장의 실제 원가는 약 1.7배가 된다. 시제품은 여러 장 만들어 잘된 것을 고르면 되지만, 정해진 원가와 납기로 계속 찍어 내야 하는 양산에서는 이 확률이 곧 원가이고 공급량이다.
궈밍치는 WUS가 Kyber 랙과 Rubin Ultra·Feynman용 PCB 개발에서 앞서 있다고 봤다.[7] 다만 사양 자체도 아직 움직이고 있다. M10 시험이 바로 이 직교형 백플레인을 겨냥하고 있기 때문이다.[7]
7. 구리가 벽에 부딪혔을 때의 세 가지 출구
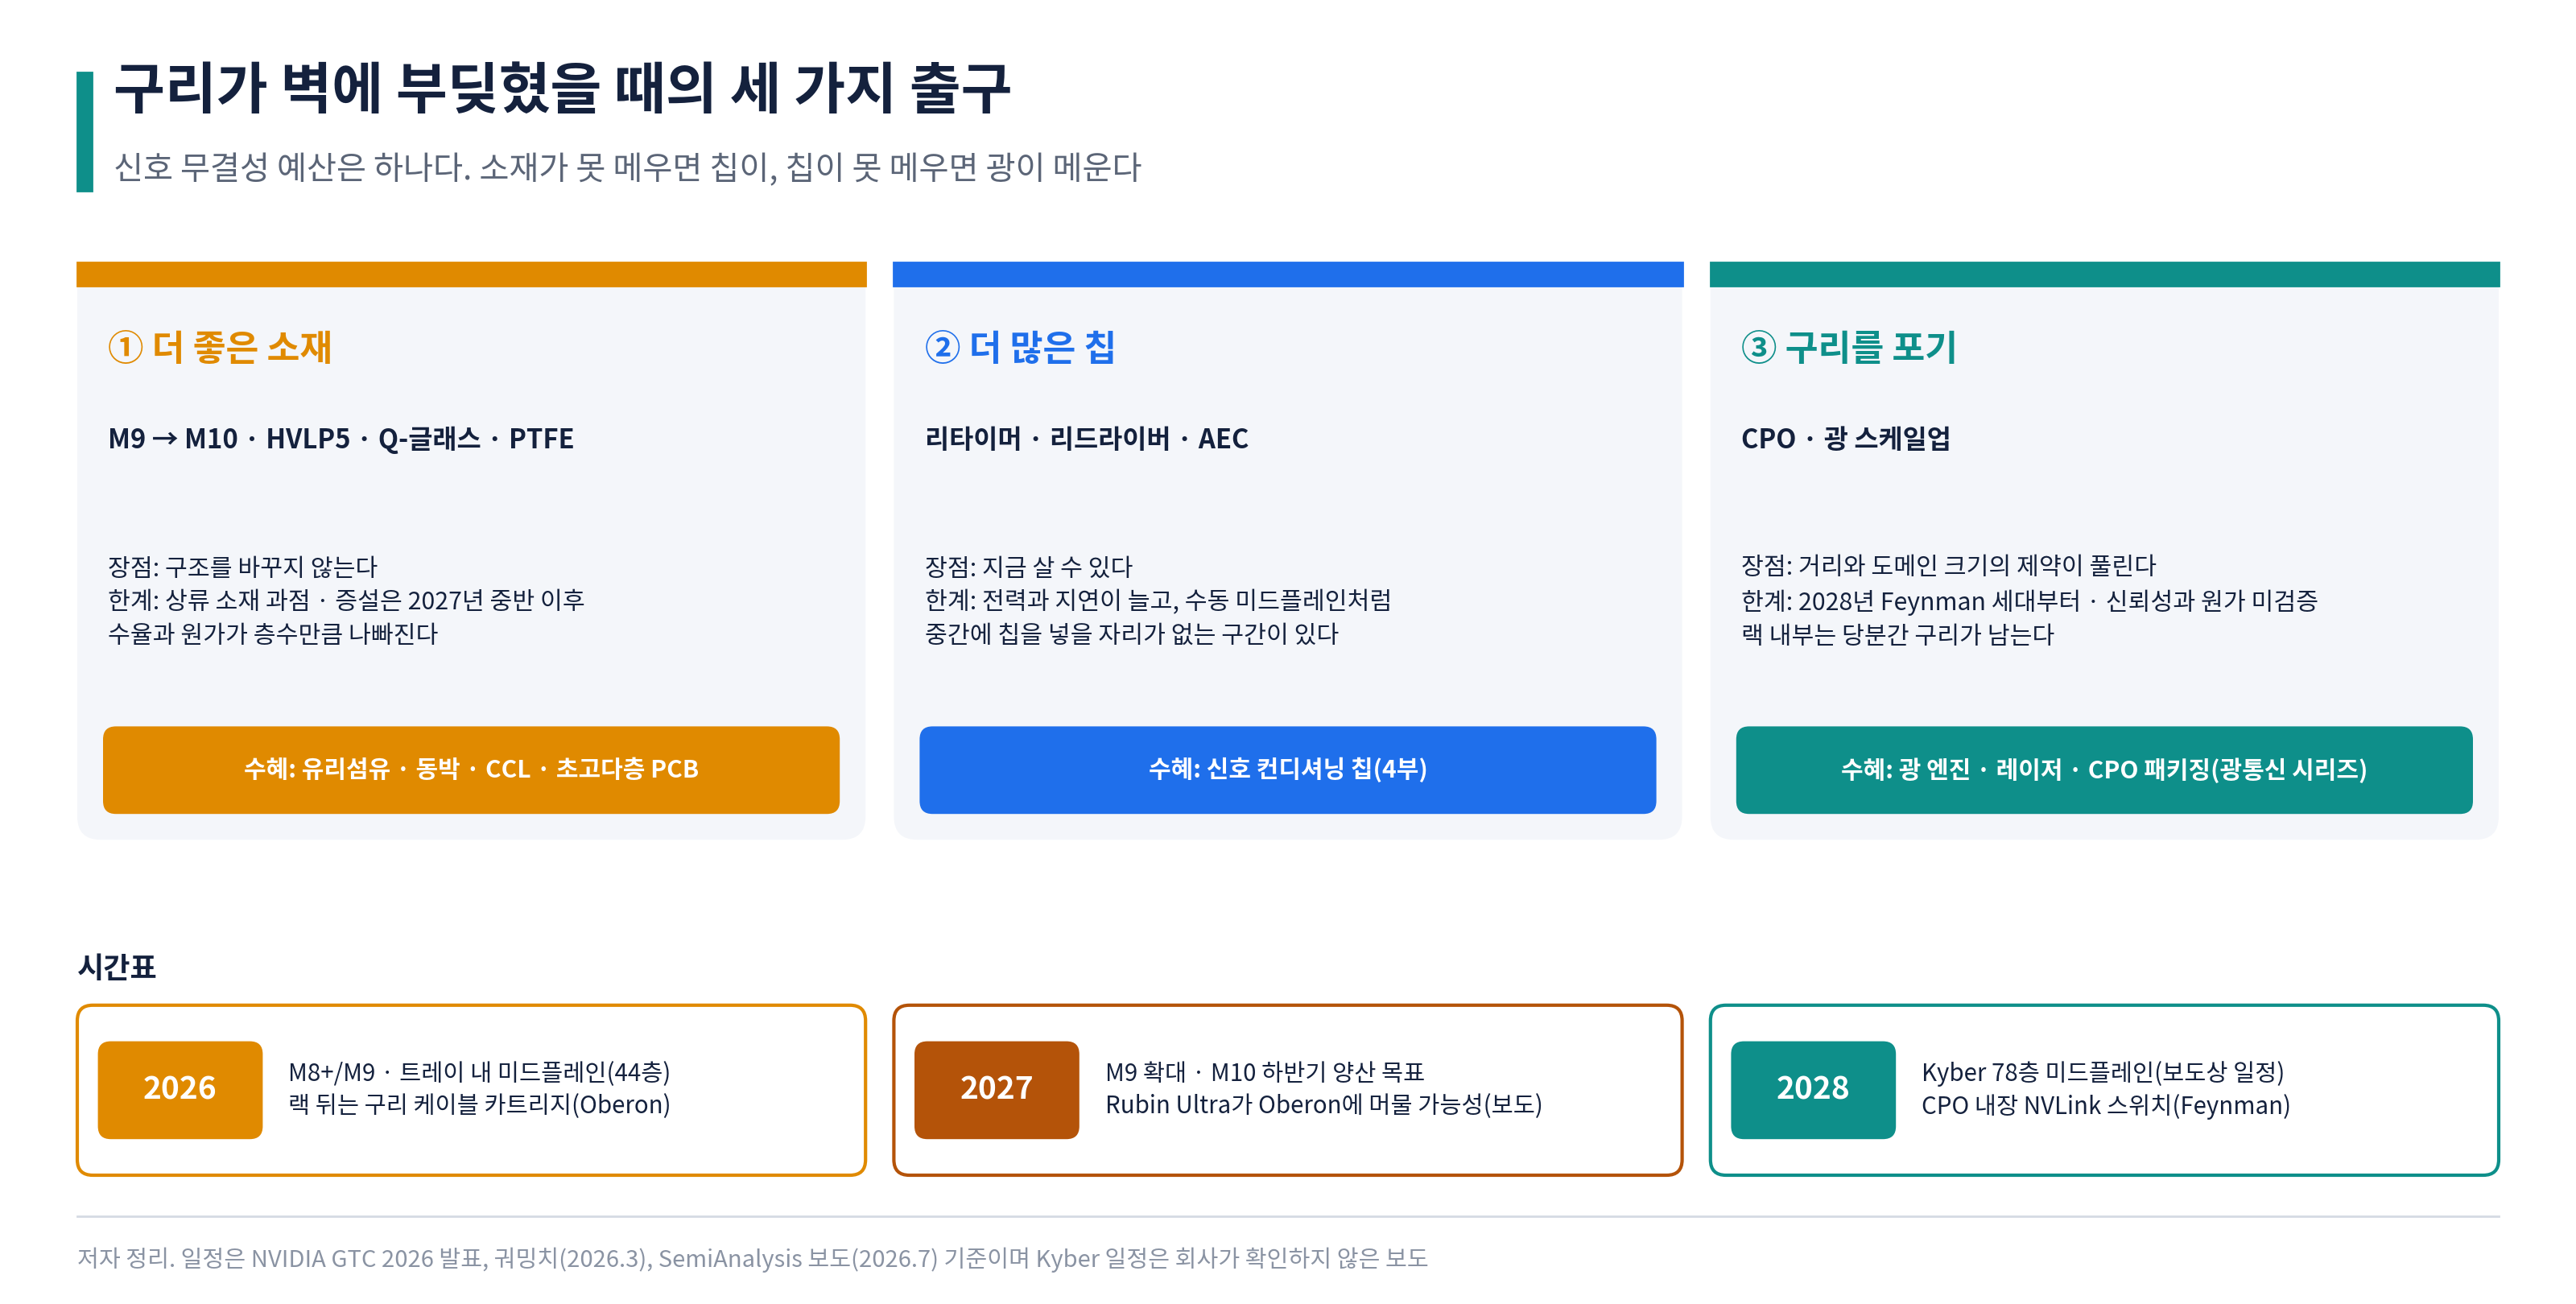
4부에서 말한 대로 신호 무결성 예산은 하나이고, 그것을 메우는 방법은 셋이다.
첫째는 더 좋은 소재다. M9에서 M10으로, HVLP4에서 HVLP5로 간다. 구조를 바꾸지 않아도 된다는 장점이 있지만, 상류 소재가 과점이고 증설 물량은 2027년 중반 이후에야 나오며, 층수가 늘수록 수율과 원가가 나빠진다.
둘째는 칩으로 메우는 것이다. 4부에서 본 리타이머, 리드라이버, AEC가 그것이다. 지금 살 수 있다는 것이 장점이지만, 전력과 지연이 늘고, 수동 미드플레인처럼 중간에 칩을 넣을 자리가 없는 구간이 있다.
셋째는 구리를 포기하는 것이다. 엔비디아는 2028년 Feynman 세대에 CPO를 내장한 NVLink 스위치를 예고했고, SemiAnalysis는 CPO NVSwitch가 Feynman으로 넘어갔다고 봤다.[15] 거리와 도메인 크기의 제약이 풀리지만 신뢰성과 원가는 아직 검증되지 않았고, 랙 안쪽은 당분간 구리가 남는다.
시간표를 겹쳐 보면 흥미로운 점이 보인다. 보도대로 Kyber가 2028년으로 밀리면, 78층 미드플레인의 양산 시점이 CPO NVLink 스위치의 등장 시점과 겹친다. 4부의 스케일업 패브릭, 5부의 800V 전환과 마찬가지로, 이 밸류체인의 시점도 엔비디아의 랙 일정 하나에 묶여 있다.
8. 정리하면
첫째, 기판은 AI 서버에서 가장 빠르게 몸값이 오르는 부품 중 하나다. 랙당 PCB 금액이 한 세대 만에 3배 넘게 뛰었고, GPU의 원가 비중이 내려간 자리를 메모리·기판·수동부품이 채우고 있다.
둘째, 2027년까지 초과 이익은 상류에 쌓인다. 미드플레인이 몇 층이 되든, 소재가 M9이든 M10이든, 유리섬유와 저조도 동박은 들어간다. 증설이 가장 느린 곳이 가격 결정력을 갖는다. (CCL과 PCB는 공격적인 증설 중이고, 유리섬유는 증설 속도가 느리다.) 반증 조건은 2027년 중반 이후 증설 물량과 중국산 대체 소재가 예상보다 빨리 풀리는 경우다.
셋째, 최종 고객이 소재까지 직접 조달하기 시작했다. 엔비디아가 CCL 회사를 건너뛰어 동박과 유리섬유 공급사와 직접 계약하는 흐름은, CCL 회사에게는 협상력의 일부를 잃는 일이고 상류 소재 회사에게는 고객과 직접 가격을 정하는 기회다.
넷째, 구리 미드플레인의 수명은 CPO의 시간표에 달려 있다. 두 기술의 양산 시점이 2028년에 겹칠 가능성이 있고, 그 경우 초고다층 기판의 대형 수요는 예상보다 짧게 끝날 수 있다.
투자 관점 체크포인트
1) 기판 수요의 시점은 엔비디아의 랙 일정이 정한다. Rubin Ultra가 Oberon 랙에 머무는지 Kyber로 가는지에 따라 2027년 추정치가 갈린다.
2) 병목은 위에 있다. 닛토보의 신규 물량(2027년 중반 이후), HVLP4 부족분의 해소 속도, 난야 같은 대체 공급의 진척을 확인한다.
3) M10의 시험 결과와 새 CCL 공급사의 인증 여부가 M9 구도의 변화를 알려 준다.
4) 국내는 두산 전자BG의 증설 물량이 나오는 2028년의 고객 구성이 관전 포인트다. GPU 외에 광모듈·스위치·자체 칩 고객의 비중이 얼마나 커지는지가 엔비디아 의존도를 낮추는 열쇠다.
5) Kyber 관련 보도의 진위는 GTC 2027 전후에 드러난다. 엔비디아의 공식 부인과 공급망 보도 사이의 간격을 함께 본다.
Conclusion
200G 레인에서 기판은 신호가 지나가는 매질이고, 그 성능은 수지·유리섬유·동박이라는 세 손잡이가 정한다. 이 세 소재는 밸류체인에서 가장 좁은 곳이어서, 고급 유리섬유는 한 회사가, 고급 동박은 소수가 쥐고 있고 증설은 2027년 중반 이후에야 풀린다. 그래서 가격 결정력은 증설이 가장 느린 상류에 쌓이고, 최종 고객인 엔비디아가 CCL 회사를 건너뛰어 그 상류와 직접 계약하기 시작했다. Vera Rubin은 케이블을 기판으로 바꾸며 랙당 PCB 금액을 3배 넘게 키웠고, Kyber는 그 방향의 끝에서 78층 미드플레인이라는 벽을 만났다. 채널 5천 개가 동시에 합격해야 하는 수율의 산수가 '제조성' 문제의 실체다. 칩의 성능이 오를수록 그 칩을 잇는 판의 요구도 같이 오르고, 그 판의 한계가 다시 칩의 로드맵을 정한다.
다음 부 예고
7부에서는 시리즈를 마무리한다. 1~6부에서 본 가속기, 제조의 관문, 네트워크 반도체, 메모리와 전력, 기판을 하나의 머신으로 조립하고, 그 머신이 데이터센터 시리즈에서 다룬 시설의 한 요소가 되며, 그 요소들이 광통신 시리즈에서 다룬 방식으로 묶이는 전체 그림을 정리한다. 그리고 10월 12~15일 산호세에서 열리는 OCP Global Summit에서 이 시스템 구성에 대해 어떤 논의가 이뤄지는지, 현장에서 무엇을 확인하면 좋을지를 체크리스트로 정리한다.
Reference
[1] SemiAnalysis, “Another Giant Leap: The Rubin CPX Specialized Accelerator & Rack”(케이블리스 설계를 택한 이유), 2025.10 https://newsletter.semianalysis.com/p/another-giant-leap-the-rubin-cpx-specialized-accelerator-rack ; SemiAnalysis, “Vera Rubin – Extreme Co-Design”(Orchid 모듈·보드 간 커넥터), 2026.2.28 https://newsletter.semianalysis.com/p/vera-rubin-extreme-co-design-an-evolution
[2] NVIDIA 기술 블로그, “NVIDIA Vera Rubin POD: Seven Chips, Five Rack-Scale Systems, One AI Supercomputer”, 2026.3.16 https://developer.nvidia.com/blog/nvidia-vera-rubin-pod-seven-chips-five-rack-scale-systems-one-ai-supercomputer/
[3] 궈밍치(Ming-Chi Kuo), X 게시글(미드플레인 사양), 2026.1.6 https://x.com/mingchikuo/status/2008439734536986852
[4] Transurfing Volatility, “Vera Rubin Decoded Pt. 4”(SemiAnalysis 분석 정리: PCIe Gen6 약 500mm·소재 등급), 2026.5.25 https://transurfing-volatility.ghost.io/vera-rubin-decoded-pt4/
[5] Morgan Stanley의 VR200 NVL72 분해 분석(2026.5) 인용 보도 — jianshi(보드 사양·부품별 금액) https://jianshiapp.com/morgan-stanley-analyzes-nvidia-rubin-gpu-no-longer-monopolizes-the-pie-pcb-mlcc-and-abf-values-soar-together/ ; BigGo Finance(랙 매입가·GPU 비중·메모리 금액), 2026.5.28 https://finance.biggo.com/news/YTE6b54BoicNoOgC7T_y ; UGPCB(PCB 금액·골드만삭스 전망) https://www.ugpcb.com/news/trade-news/ai-server-pcb-materials/
[6] HIL Electronic, “AI Server PCB Demand”(CCL 등급별 가격 배수·Q-글래스 특성·층수와 제조비), 2026.6.17 https://hilelectronic.com/ai-server-pcb-demand/
[7] 궈밍치의 M10 시험 관련 분석(2026.3.13) 인용 — moomoo https://www.moomoo.com/community/feed/nvidia-nvda-us-the-supply-chain-layout-for-nvidia-s-116220786704390
[8] iTiger, “PCB Sector Stocks Continue Upward Trajectory as Nvidia Bypasses Intermediaries to Secure Key Materials”(씨티 분석 인용), 2026.6.15 https://www.itiger.com/news/1108765946
[9] TrendForce, “Glass Fiber Cloth: The Underlying Material Shortage in AI Infrastructure”, 2026.7.20 https://insights.trendforce.com/p/glass-fiber-cloth-shortage ; TrendForce 보고서(케이블리스·Rubin LPX 수요), 2026.3.24 https://www.trendforce.com/research/download/RP260324EB
[10] Tom's Hardware, “Glass cloth could be the next great AI shortage …”, 2026.1.16 https://www.tomshardware.com/tech-industry/artificial-intelligence/glass-cloth-could-be-the-next-great-ai-shortage-as-major-manufacturers-scramble-to-secure-critical-material-japanese-manufacturer-courted-by-apple-nvidia-google-and-amazon
[11] 36Kr(거룽후이, Morgan Stanley CCL·HVLP4 전망 인용), 2026.9.15 https://eu.36kr.com/en/p/3984081016470532
[12] 월스트리트견문(엔비디아의 상류 소재 직접 관리·CCL 회사 주도 구조의 변화) https://wallstreetcn.com/articles/3774502
[13] DS투자증권, 두산 Company Analysis(1분기 전자BG 실적·광트랜시버용 CCL·루빈 일정), 2026.4.30 https://stock.pstatic.net/stock-research/company/66/20260430_company_840407000.pdf ; 같은 날 두산 실적 리뷰 https://stock.pstatic.net/stock-research/company/15/20260430_company_275451000.pdf
[14] 허프포스트코리아, “두산 박정원 '역대 최대 증설' 결단” https://www.huffingtonpost.kr/article/260641
[15] Kyber 지연 보도 — KuCoin/Odaily(월스트리트저널 인용, SemiAnalysis 발표 내용), 2026.7.6 https://www.kucoin.com/news/flash/nvidia-kyber-nvl144-delayed-by-over-12-months-due-to-pcb-manufacturing-challenges ; The Decoder(아시아 공급사 주가) https://the-decoder.com/nvidias-kyber-nvl144-reportedly-pushed-back-more-than-a-year-asian-suppliers-drop/ ; XTB(엔비디아의 부인) https://www.xtb.com/en/market-analysis/delays-at-nvidia-is-the-kyber-project-at-risk
이 글은 공개 자료를 바탕으로 한 개인적인 공부 기록이며 투자 권유가 아니다. 투자 판단과 책임은 본인에게 있다.
반응형'최신 기술동향 > 2차전지 & 반도체' 카테고리의 다른 글
[AI 데이터센터 반도체 7부] 칩부터 데이터센터까지 - 여섯 편을 하나로 조립하면 보이는 것 (1) 2026.09.28 [AI 데이터센터 반도체 5부] 메모리 반도체와 전력 반도체 (2) 2026.09.27 [AI 데이터센터 반도체 4부] 가속기를 묶는 칩 (DPU, 스위치) (0) 2026.09.26 [AI 데이터센터 반도체 3부] AI 칩은 왜 만들기 어려운가 (0) 2026.09.25 [AI 데이터센터 반도체 2부] AI 가속기 (ASIC, NPU) (0) 2026.09.24