-
[AI 데이터센터 반도체 7부] 칩부터 데이터센터까지 - 여섯 편을 하나로 조립하면 보이는 것최신 기술동향/2차전지 & 반도체 2026. 9. 28. 08:00
AI 데이터센터는 하나의 컴퓨터다. 칩은 그 컴퓨터의 가장 비싼 부품이지만, 그 컴퓨터가 얼마나 빠르고 얼마나 커질 수 있는지는 메모리, 네트워크, 기판, 전력이라는 칩 바깥의 네 가지가 정한다. 그리고 그 네 가지의 시간표는 2028년 한 지점에서 만난다.
1. 시리즈 여섯 편을 한 문단씩
1부(GPU 진영). 추론의 디코드 단계는 메모리 대역폭이 병목이고, 그래서 경쟁의 단위는 칩이 아니라 하나의 저지연 도메인, 곧 랙이다. 엔비디아는 Vera Rubin에서 메모리 대역폭, 용량, 스케일업을 한 세대에 같이 올렸고 첫 실측에서 전 세대 대비 MW당 2~7배를 보여 줬다. GPU의 약점인 디코드는 SRAM 칩(LPX)을 붙여 메웠다. AMD는 칩 스펙에서 동급에 도달했지만 첫 랙의 실행을 증명해야 한다.
2부(GPU 외의 가속기). 회사가 자기 서비스에 맞춰 만드는 맞춤형 반도체(ASIC)는 더 빠른 칩이 아니라 다르게 배분한 칩이다. OpenAI는 연산을 덜어 메모리 대역폭에, 구글은 칩당 파이프를 줄여 도메인 크기에 예산을 옮겼다. 이 배분의 자유는 모델을 직접 만드는 구매자에게만 주어지고, 그래서 채택은 여러 칩을 섞는 소수의 대형 구매자와 엔비디아만 쓰는 나머지로 갈렸다.
3부(제조의 관문). AI 칩 회사가 통과해야 하는 관문은 다섯이고 설계는 두 번째일 뿐이다. 스펙을 올리는 물리적 방법은 세 가지로 제한되고, 설계비는 오르는데 첫 칩 성공률은 떨어지며, 패키징과 HBM 접근권은 자본으로도 풀리지 않는다. 모델 하나를 새 칩에 올리는 데는 일곱 개의 벽이 있고, 칩 72개를 한 대의 컴퓨터처럼 돌리는 일은 그와 별개의 난제다. 그래서 팹리스의 경쟁력은 다이의 성능이 아니라 통과한 관문의 수로 매겨진다.
4부(네트워크 반도체). AI 데이터센터에는 성격이 다른 네트워크가 네 개 겹쳐 있다. 랙 안을 굵게 묶는 스케일업, 랙과 랙을 잇는 스케일아웃, 건물과 건물을 잇는 스케일어크로스, 그리고 사용자와 스토리지가 오가는 프런트엔드다. 가장 큰 새 시장은 스케일업이고, 개방형 표준의 승부는 기술이 아니라 칩의 출시 시점에서 갈렸다. 2026년의 개방형 랙은 UALink가 아니라 이더넷 위에 서 있다.
5부(메모리·전력). 범용 D램 계약가격이 세 분기 만에 3배 넘게 오르며 하이퍼스케일러 설비투자에서 메모리가 차지하는 비중이 약 8%에서 30%로 뛰었고, 그 비용이 가속기 회사의 마진을 누르고 있다. HBM4에서 베이스 다이가 로직 공정으로 넘어가며 메모리는 주문 제작품이 되기 시작했다. CPU 옆의 SOCAMM2는 엔비디아 전용 부품에서 업계 규격이 됐고, 메모리가 모자라자 용량은 절반으로 줄었지만 모듈과 기판의 개수는 그대로 남았다. 추론의 메모리는 여섯 칸의 사다리가 됐고, 전력은 54V에서 800V 직류로 넘어가는 문턱에 있다.
6부(기판·소재). 트레이 안의 케이블이 사라지며 랙당 PCB 금액이 세 배 이상이 됐고, 랙 원가에서 GPU가 차지하는 비중은 63%에서 51%로 내려갔다. 200G 레인에서 기판은 신호의 매질이고, 그 성능은 유리섬유와 동박이라는 가장 좁은 상류가 정한다. 고급 소재의 부족은 가격을 타고 범용 전자포와 FR-4까지 번졌고, 증설은 모두가 두 배씩 하고 있다. Kyber 미드플레인은 채널 5천 개가 한 장에서 동시에 합격해야 하는 수율의 산수에 막혀 있다.
2. 머신 하나를 조립하면
여섯 편의 부품을 한 랙에 다시 꽂아 보면 이렇다.
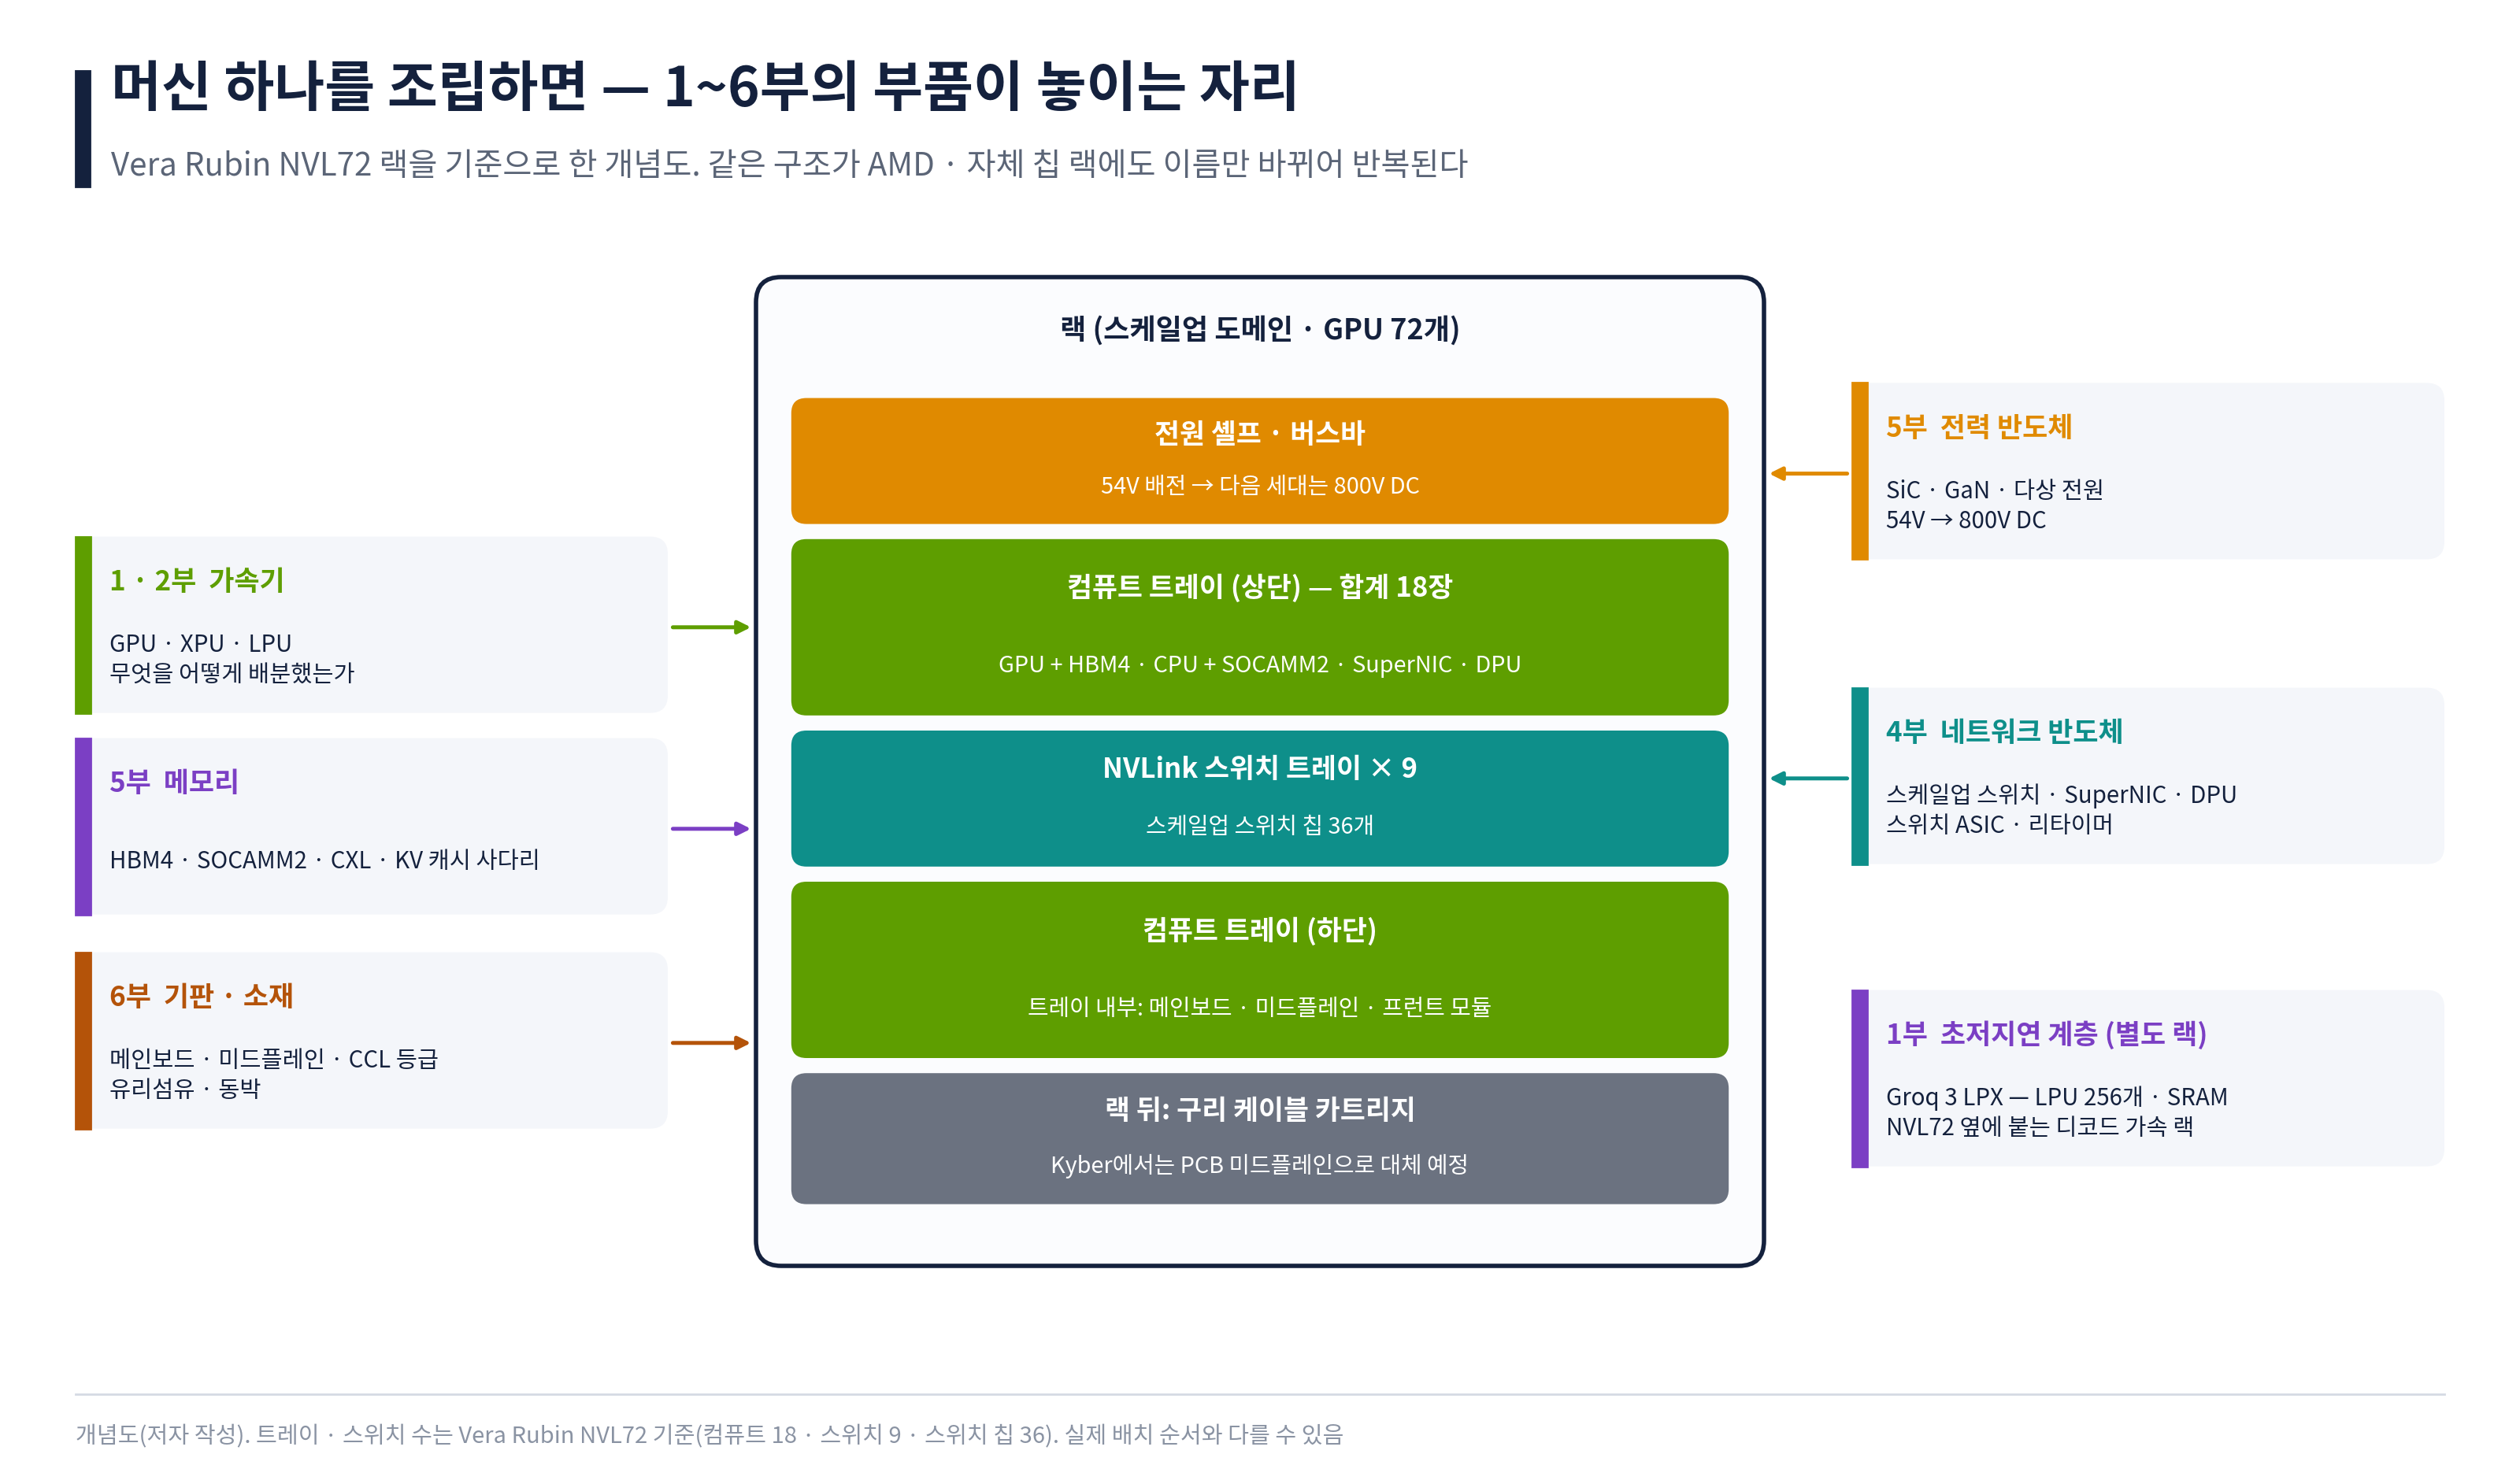
Vera Rubin NVL72 기준으로 랙 한 대에는 컴퓨트 트레이 18장과 NVLink 스위치 트레이 9장이 들어간다.[2] 컴퓨트 트레이 한 장에는 GPU 4개와 CPU 2개가 메인보드 위에 올라가고, GPU 옆에는 HBM4가, CPU 옆에는 SOCAMM2가 붙는다. 트레이 앞쪽에는 GPU 전용 출입구인 SuperNIC 8개와 DPU 1개가 있고, 앞과 뒤를 기판 미드플레인이 잇는다. 스위치 트레이의 스위치 칩 36개가 72개의 GPU를 하나의 도메인으로 묶고, 랙 뒤쪽에서는 구리 케이블 카트리지가 그 연결을 실어 나른다. 전원 셸프가 이 모든 것에 54V를 공급한다. 옆 랙에는 디코드를 거드는 LPX가 선다.
중요한 것은 이 구조가 엔비디아만의 것이 아니라는 점이다. AMD Helios에서는 같은 자리에 MI455X와 EPYC Venice, 이더넷 위의 UALink, Pensando Vulcano와 Salina가 들어간다. OpenAI의 Jalapeño 랙에서는 자체 ASIC과 Tomahawk 6이 들어간다. 이름은 바뀌지만 칸은 같다. 가속기와 메모리, 스케일업 스위치, NIC과 DPU, 기판, 전원이라는 여섯 칸이다. 이 시리즈가 칩 회사별이 아니라 칸별로 구성된 이유가 여기에 있다. 어느 진영이 이기든 모든 칸은 채워져야 하고, 칸마다 그 칸을 쥔 회사가 따로 있다.
3. 머신은 데이터센터의 한 요소가 된다
랙 한 대는 끝이 아니라 단위다. 데이터센터 시리즈에서 다룬 시설은 이 단위를 수천 개 들이는 그릇이다.
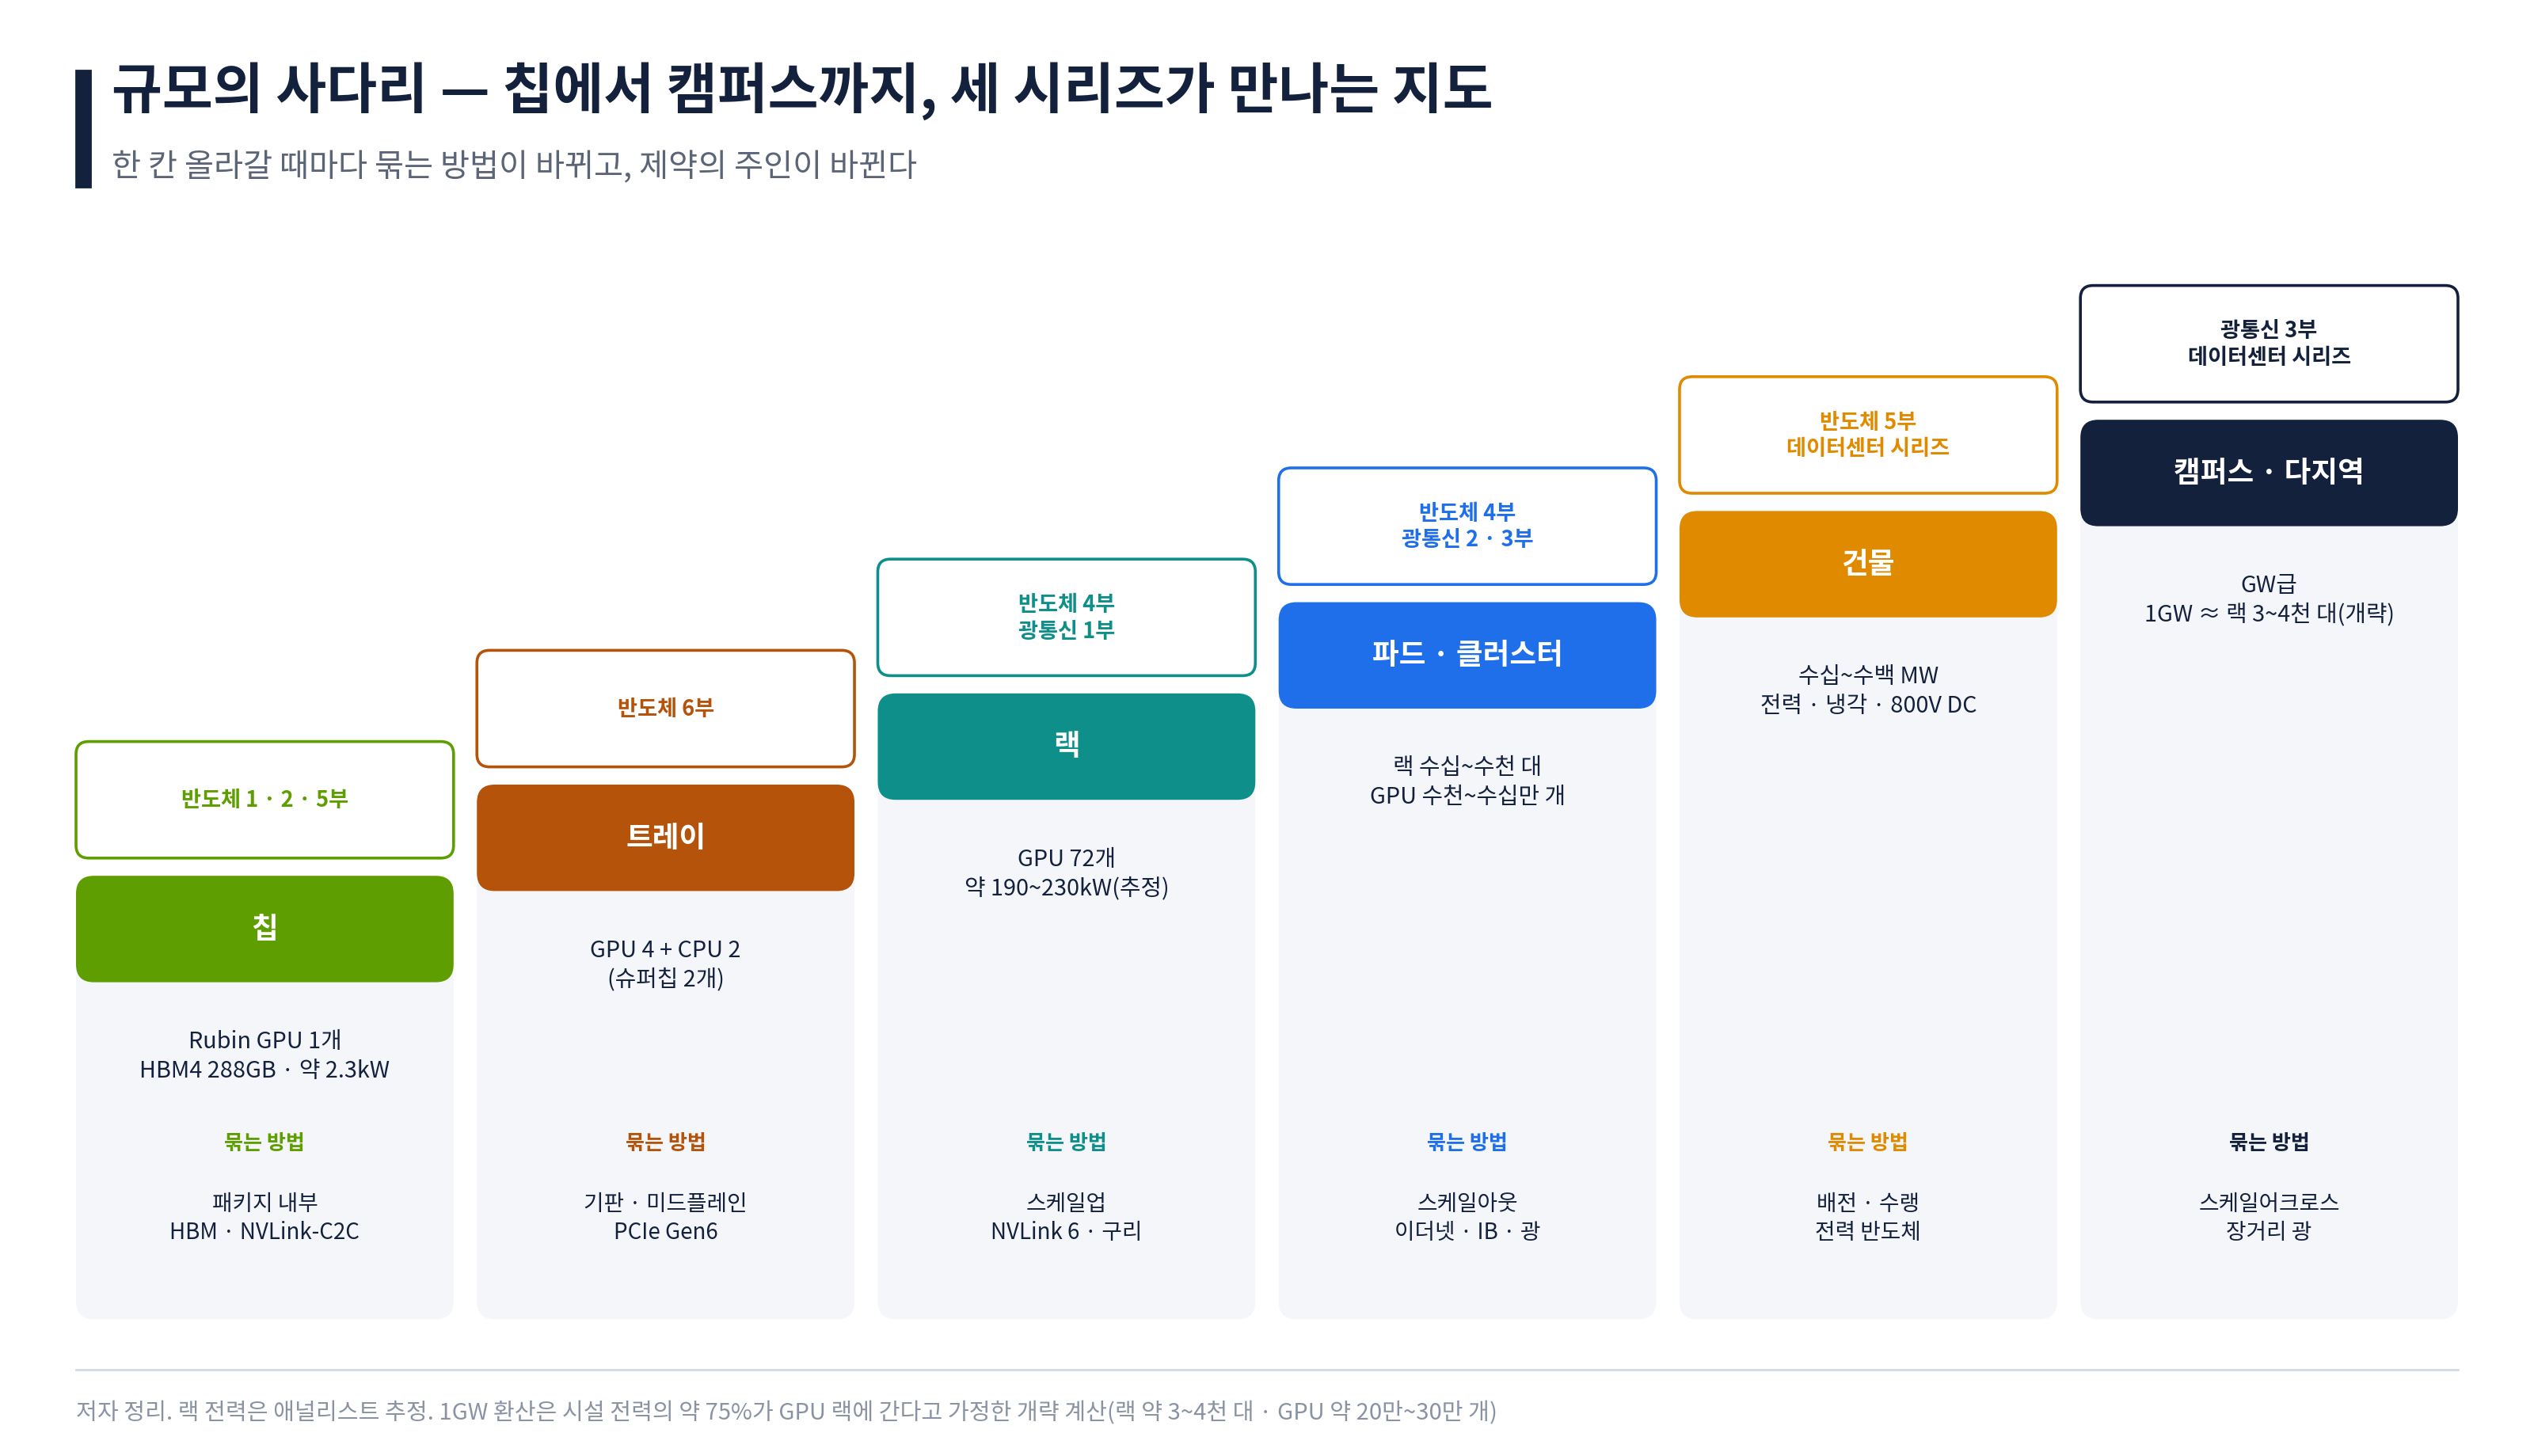
개략적인 환산을 해 보면 감이온다. Vera Rubin NVL72 랙 한 대가 190~230kW라는 추정을 쓰고, 시설 전력의 약 75%가 GPU 랙으로 간다고 가정하면, 1GW 데이터센터는 이 랙을 대략 3천~4천 대, GPU로는 20만~30만 개 담는다(필자 계산).[2] 엔비디아는 Vera Rubin 세대에서 1GW당 자사의 매출 기회가 약 400억 달러라고 말하고, 브로드컴은 1GW당 칩과 네트워크 비용을 200억~300억 달러로 제시한다.[3][4] 여기에 건물, 전력 설비, 냉각이 더해진다. 데이터센터 시리즈에서 전력 확보와 파이낸싱이 사업의 성패를 가른다고 했는데, 그 질문을 반도체의 언어로 옮기면 '몇 대의 랙을 들일 수 있는가'이고, 자본의 언어로 옮기면 '1GW당 수백억 달러를 누가 대는가'다. 엔비디아가 인프라 자본 제공자들과 5천억 달러 이상을 조달하는 구상을 밝히고, 브로드컴이 금융 파트너와 2028년 말까지 20GW 이상을 목표로 한 자금 조달 플랫폼을 만들고, AMD가 고객사에 직접 투자하는 것은 모두 이 마지막 칸, 자본의 칸을 채우려는 움직임이다.[4][5]
사다리에서 읽어야 할 위험이 하나 있다. 랙은 1년 주기로 바뀌는데 건물은 십수 년을 쓴다. 랙당 전력은 Blackwell의 약 120~140kW에서 Vera Rubin의 약 200kW로, Kyber에서는 약 600kW로 계단을 오른다. 냉각은 전면 수랭으로, 배전은 800V 직류로 바뀐다. 한 세대에 맞춰 지은 시설이 다음 세대의 랙을 받지 못할 수 있다. 반도체의 세대교체 속도가 시설의 감가상각 기간과 어긋나는 것이다. 데이터센터 사업자를 볼 때 '어느 세대의 랙까지 받을 수 있게 설계됐는가'가 입지나 전력 단가만큼 중요한 질문이 된 이유다.
4. 그 요소들은 빛으로 묶인다
광통신 시리즈에서 AI 데이터센터의 통신을 스케일업, 스케일아웃, 스케일어크로스의 세 층으로 나눴다. 이번 시리즈의 4부에서 본 네트워크 반도체가 그 세 층의 양 끝단에 놓이는 칩이고, 그 사이를 잇는 매체가 구리에서 빛으로 바뀌어 가는 과정이 광통신 시리즈의 주제였다.
두 시리즈를 겹치면 구리와 빛의 경계가 세대마다 안쪽으로 이동하는 것이 보인다. 건물과 건물 사이는 처음부터 빛이었다. 랙과 랙 사이도 이미 빛이고, 2026년에는 그 빛이 스위치 칩의 패키지 안으로 들어오기 시작했다(CPO 스위치의 초기 양산). 랙 안쪽은 아직 구리다. 그 구리가 6부에서 본 대로 Kyber 미드플레인에서 벽에 부딪혔고, 엔비디아는 2028년 Feynman 세대에 CPO를 내장한 NVLink 스위치로 경계를 랙 안으로 한 칸 더 밀어 넣겠다고 예고했다. 화웨이는 전광 인터커넥트로 수천 개의 칩을 묶는 시스템을 올해 4분기에 내놓을 계획이고, 구글은 광 회로 스위치로 토러스를 재구성한다. 트레이 안, 칩 바로 옆의 짧은 구간은 그 뒤에도 구리로 남는다.
그래서 세 시리즈는 하나의 질문으로 이어진다. 반도체 시리즈가 '무엇을 묶는가', 광통신 시리즈가 '어떻게 묶는가', 데이터센터 시리즈가 '어디에, 누구의 돈과 전기로 놓는가'를 다뤘다. 도메인을 키워야 추론이 싸지고(1~2부), 도메인을 키우려면 구리의 한계를 넘어야 하고(4·6부, 광통신), 그렇게 커진 시스템은 전력과 자본이 허락하는 만큼만 지을 수 있다(5부, 데이터센터).
5. 제약의 주인이 바뀌었다
여섯 편을 관통하는 한 줄을 고르라면 이것이다.
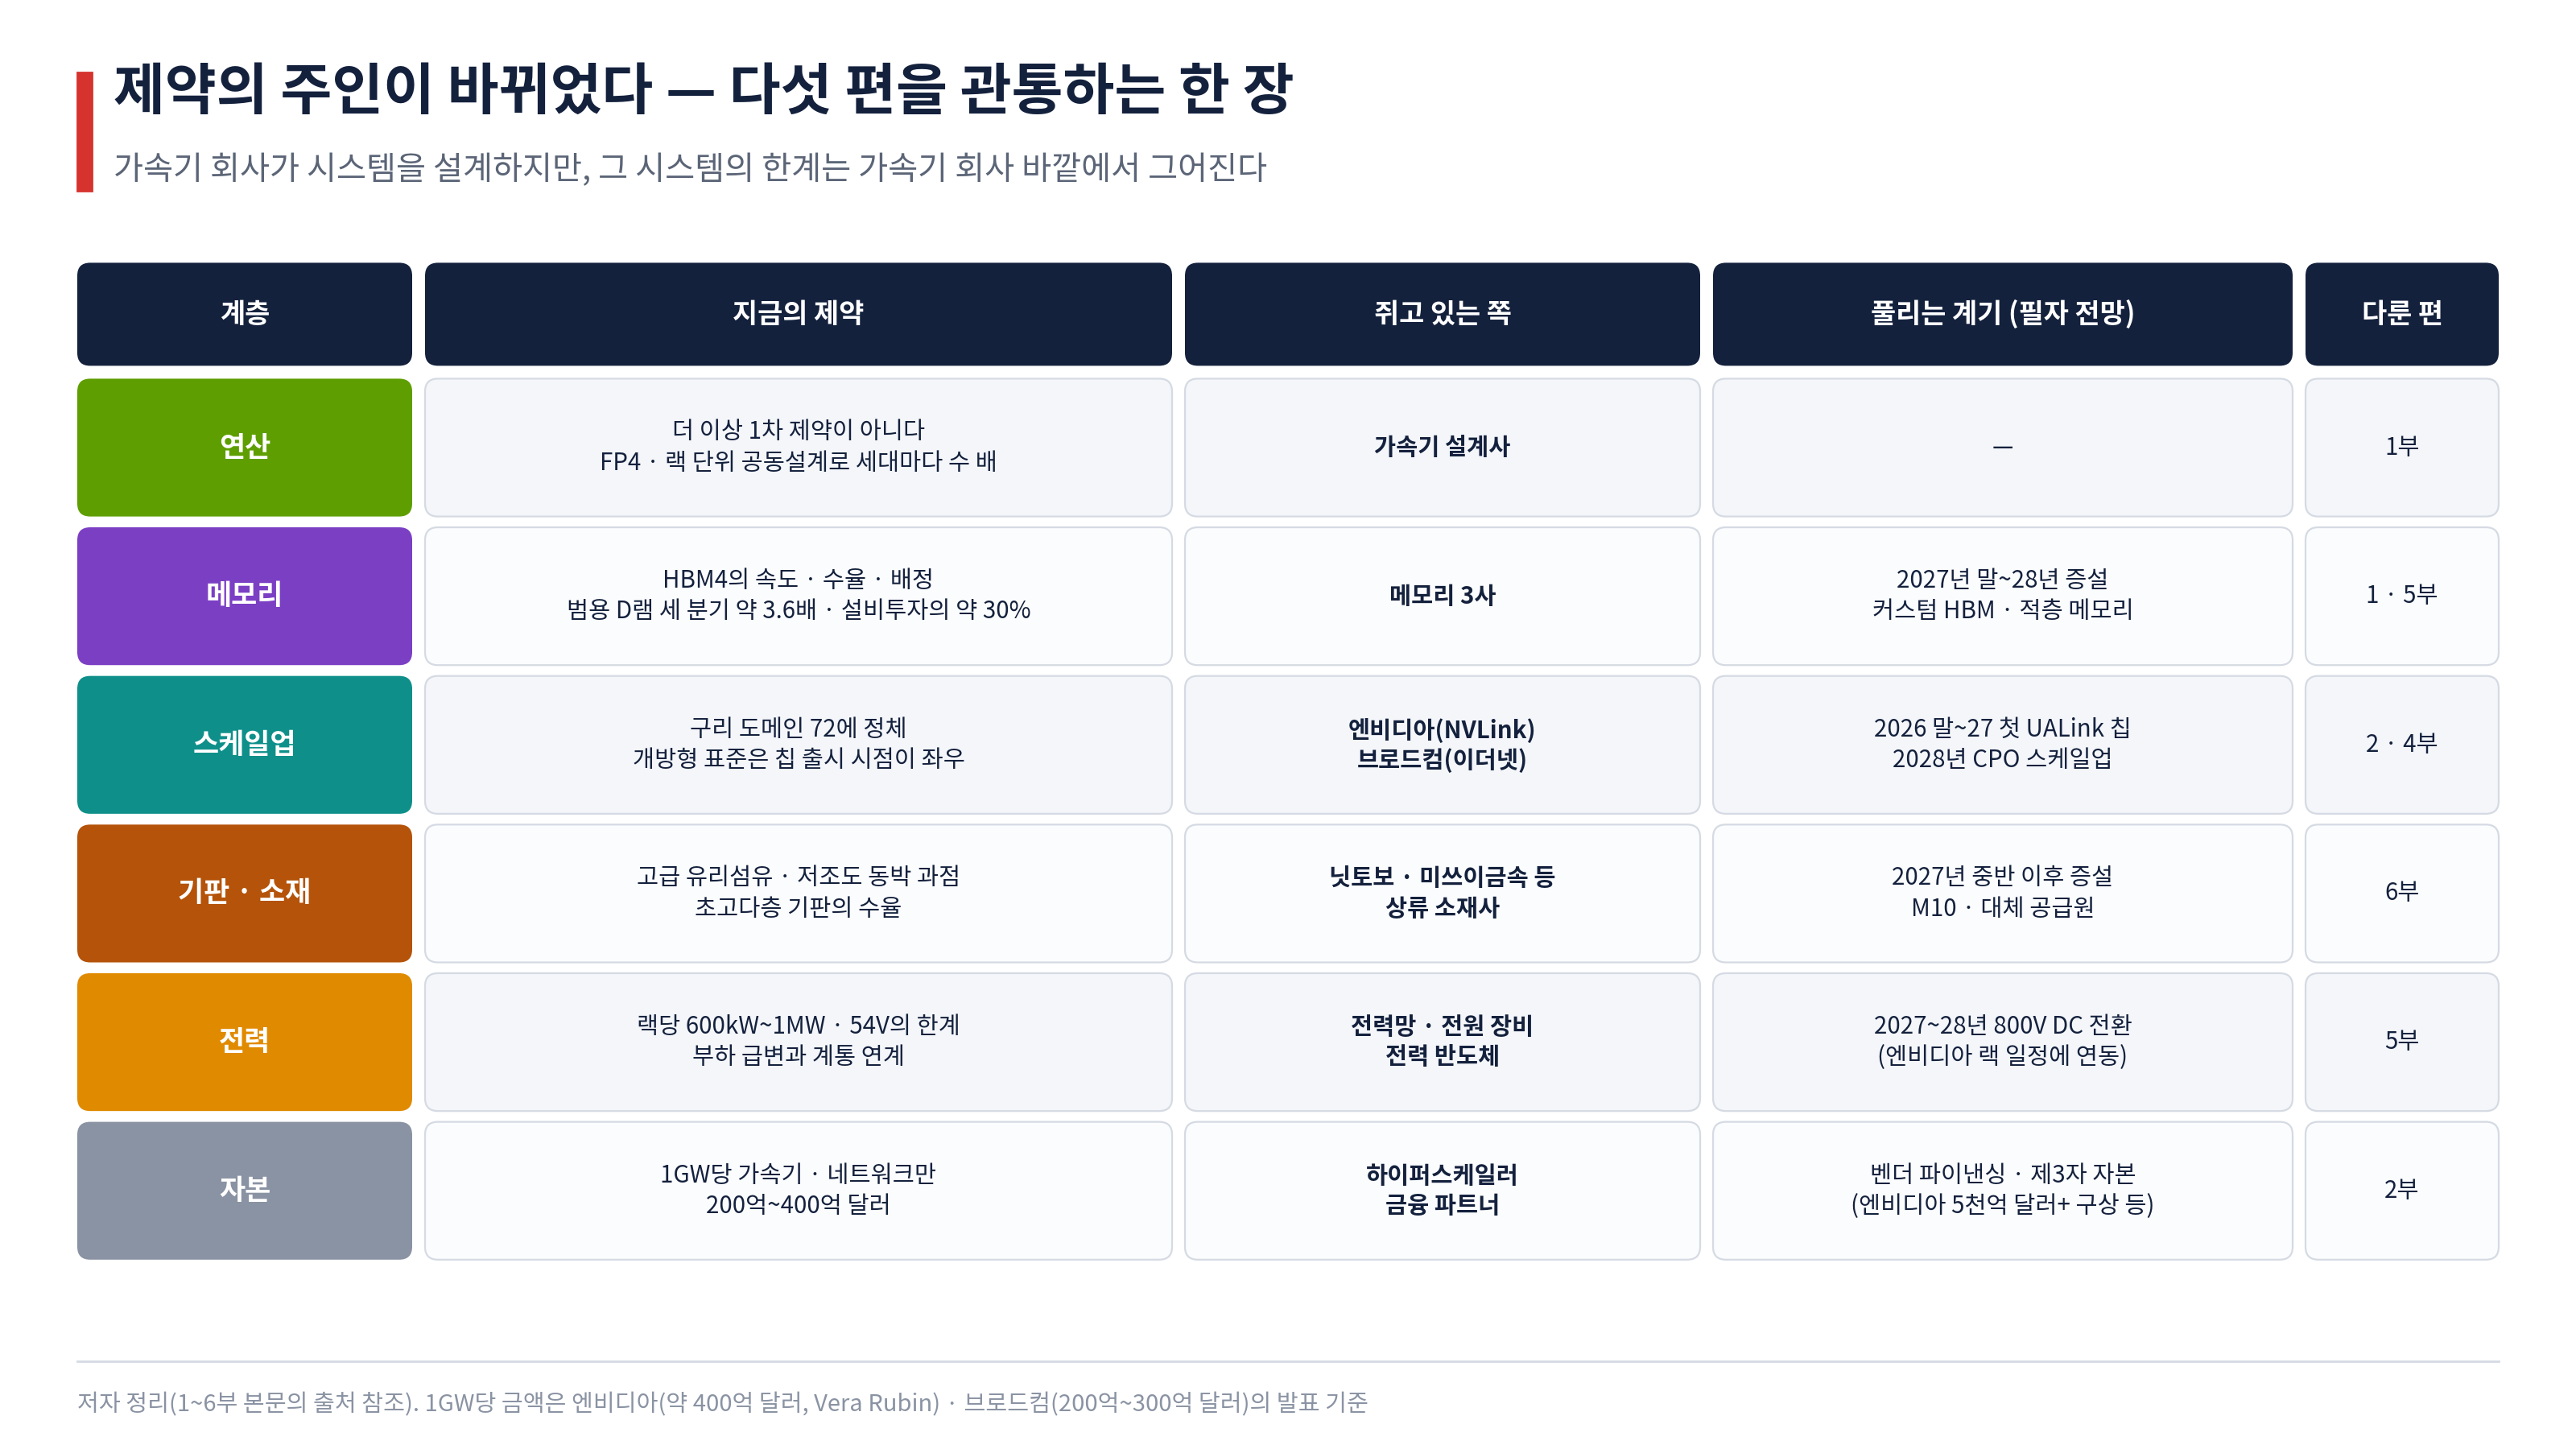
3년 전 AI 인프라의 제약은 'GPU를 구할 수 있는가'였고, 그 제약의 주인은 엔비디아였다. 지금은 다르다. 연산은 더 이상 1차 제약이 아니다. 메모리의 제약은 메모리 3사가, 스케일업의 제약은 패브릭과 스위치 칩을 가진 두 회사가, 기판의 제약은 일본의 유리섬유와 동박 회사가, 전력의 제약은 전력망과 전원 장비가, 자본의 제약은 하이퍼스케일러와 금융이 쥐고 있다.
엔비디아의 최근 행보는 이 표를 거꾸로 읽으면 이해된다. 커스텀 HBM을 설계하고, CCL 회사를 건너뛰어 상류 소재 회사와 직접 거래를 트고, NVLink Fusion과 묶어 마벨에 20억 달러를 투자하고, 800V 배전의 생태계를 직접 조직하고, 금융 파트너와 자본 플랫폼을 만든다. 시스템을 설계하는 회사가 시스템의 제약을 하나씩 안으로 끌어들이고 있다. 반대편에서는 제약을 쥔 회사들의 가격 결정력이 올라갔다. 엔비디아의 매출총이익률이 75%에서 71~72%로 내려가는 동안 메모리 회사와 고급 CCL 회사의 이익률은 크게 올랐다. D램 업계 매출은 올해 1분기에만 81% 늘었고, 두산 전자BG의 1분기 영업이익률은 30.1%였다.[6][7] 모건스탠리 분석으로는 Vera Rubin 랙 원가에서 GPU 비중이 63%에서 51%로 내려가는 동안 메모리 금액은 435% 늘었다.[1] AI 인프라의 이익이 밸류체인 안에서 재분배되고 있다.
투자의 관점에서 이 표가 말하는 것은 단순하다. 초과 이익은 제약을 쥔 층에 쌓이고, 그 제약이 풀리는 시점에 사라진다. 그래서 각 층에 대해 물어야 할 것은 '성장하는가'가 아니라 '제약이 언제, 무엇으로 풀리는가'다. 표의 네 번째 열이 그 답에 대한 필자의 전망이다.
6. 통합 시간표 - 모든 줄이 2028년에서 만난다
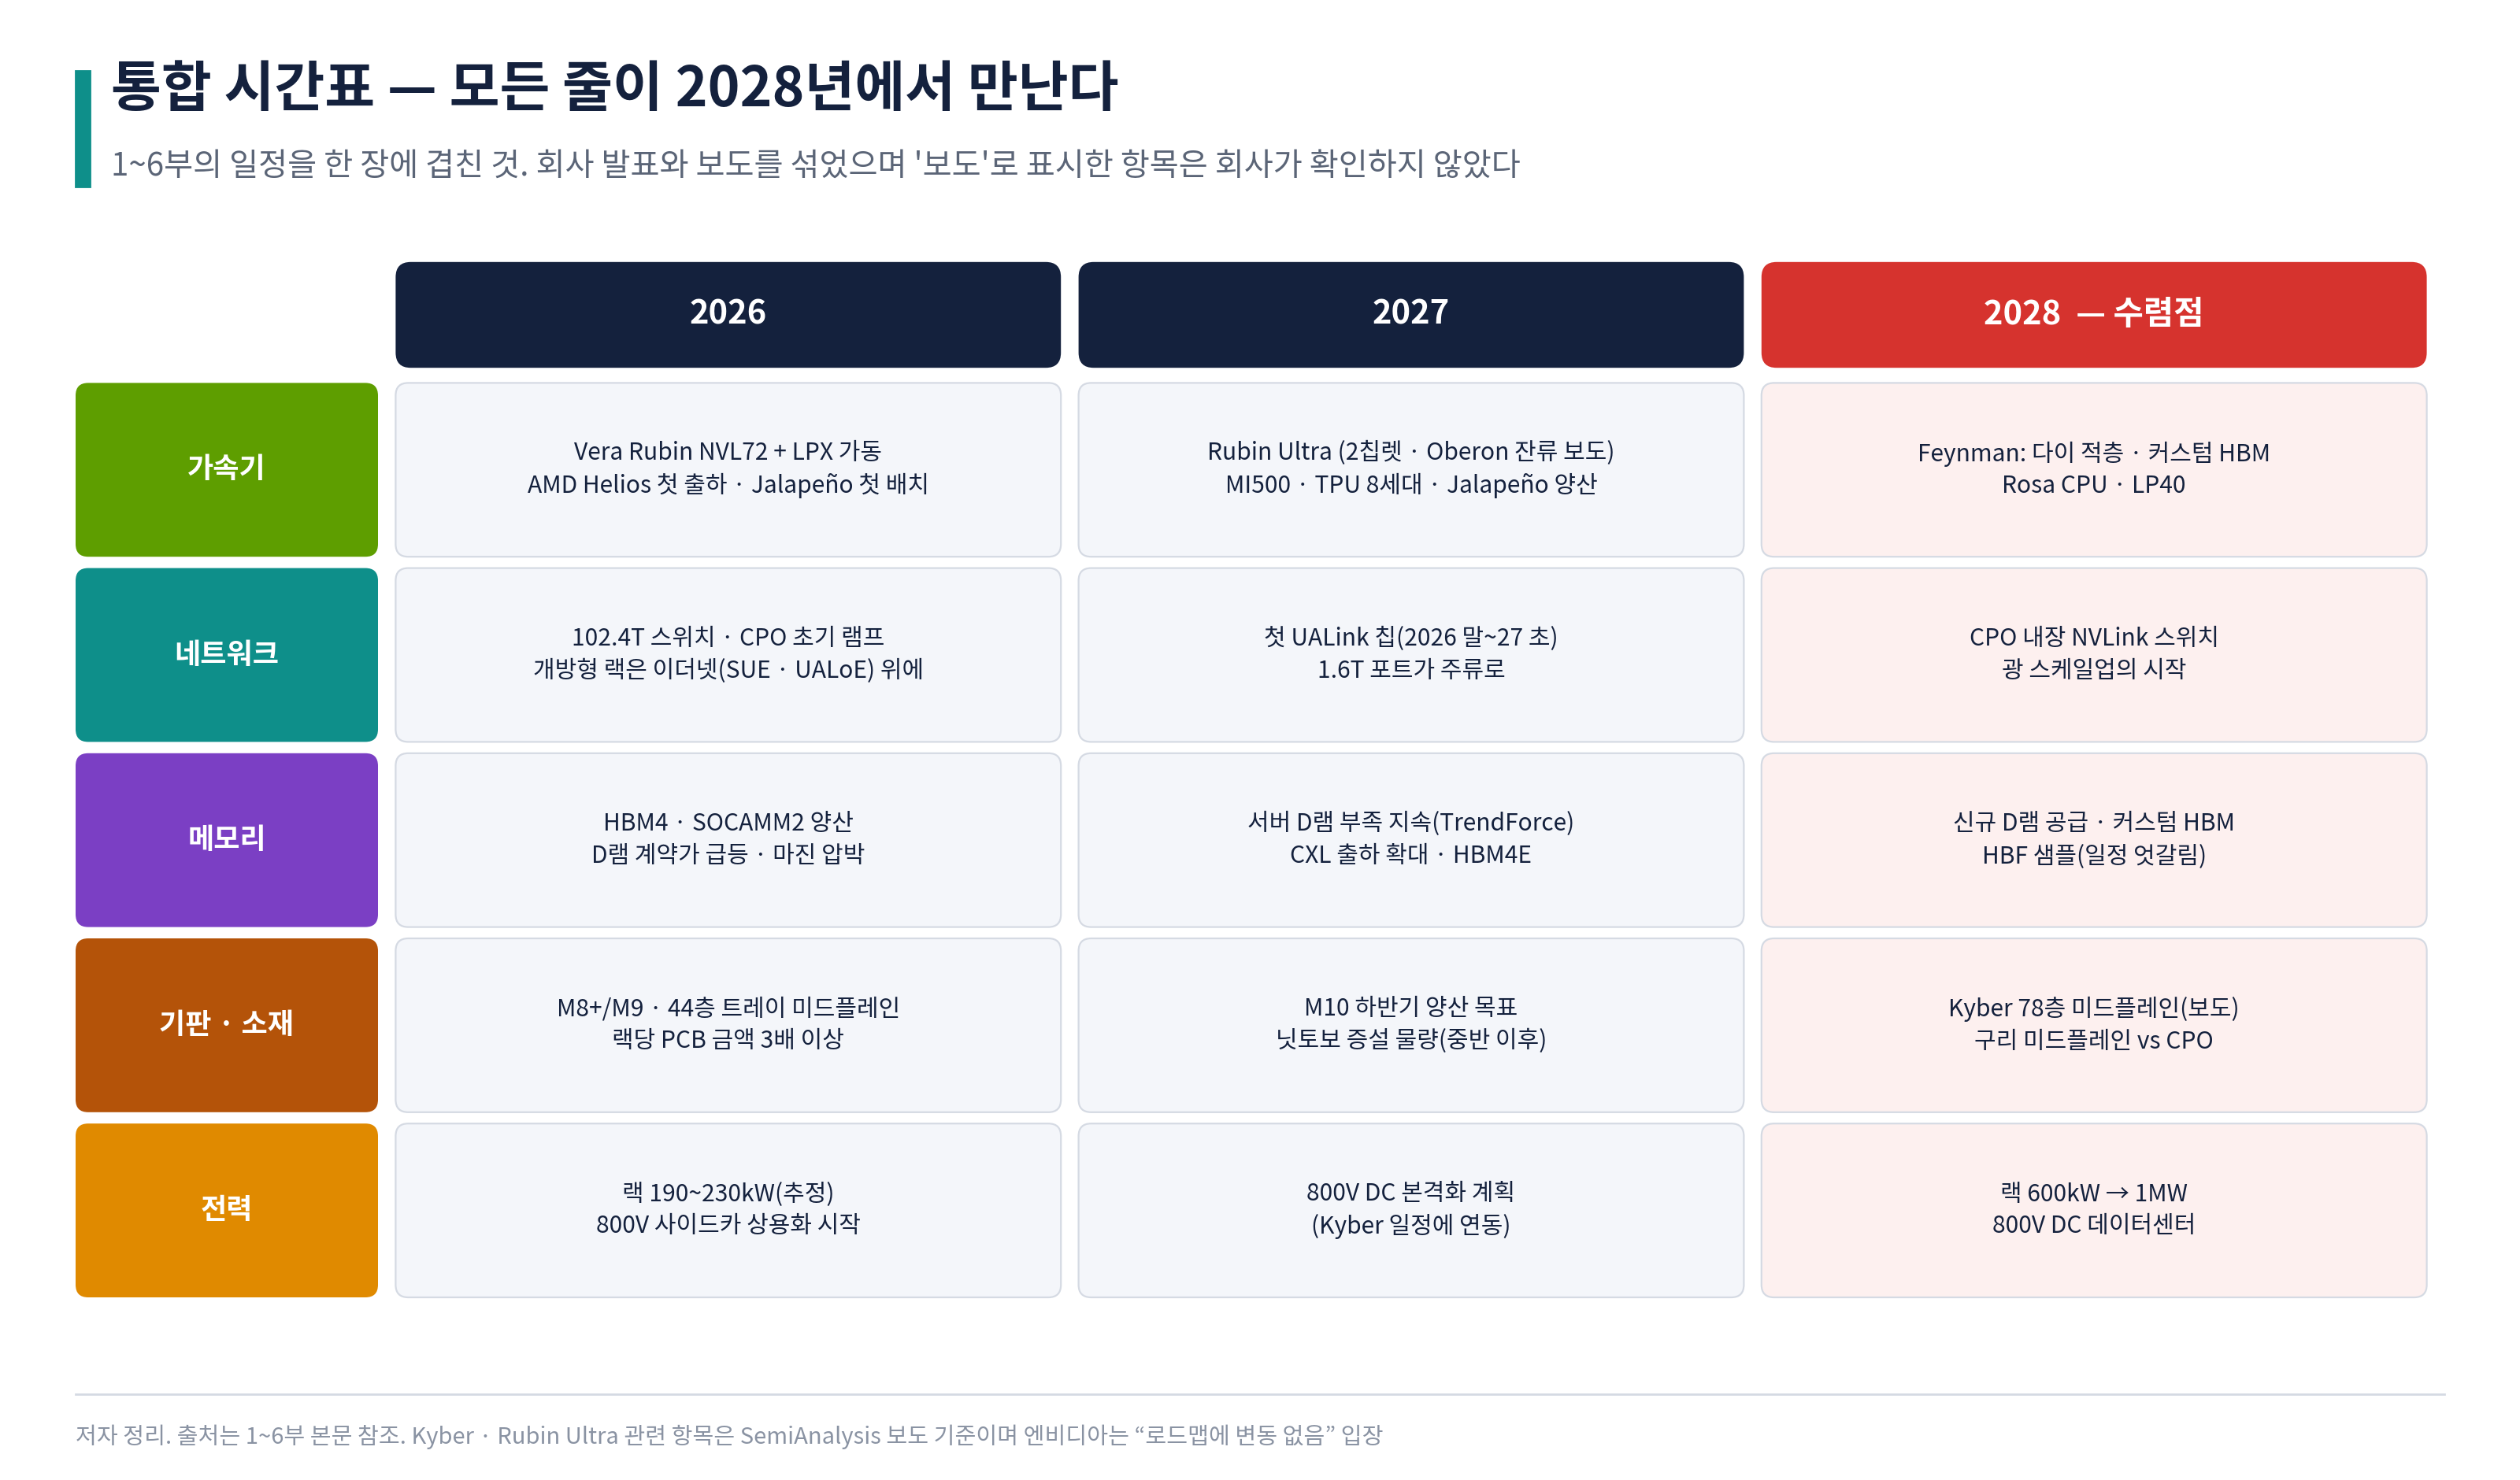
다섯 줄의 시간표를 겹치면 세 가지가 보인다.
첫째, 2027년은 과도기다. 엔비디아의 스케일업 도메인은 보도대로라면 72에 머물고, 메모리 부족은 이어지며, 고급 소재의 증설 물량은 하반기에나 풀리기 시작하고, 800V는 본격화 '계획' 단계다. 이 해에 경쟁자들이 같은 세대에서 Rubin과 처음 맞붙는다. TPU 8세대, 양산에 들어가는 Jalapeño, 도메인을 넓힌 MI500이다. 엔비디아에게는 방어의 해, 나머지에게는 증명의 해다.
둘째, 2028년에 모든 것이 한꺼번에 바뀐다. 다이 적층과 커스텀 HBM(가속기), CPO 스케일업(네트워크), 신규 D램 공급과 HBF(메모리), 78층 미드플레인 또는 그 대체재(기판), 1MW 랙과 800V 데이터센터(전력)가 같은 해에 몰려 있다. 그리고 이 가운데 다수가 엔비디아의 랙 일정 하나에 묶여 있다. 4부의 광 스케일업, 5부의 800V, 6부의 미드플레인이 모두 그렇다.
이것이 이 시리즈가 찾은 가장 실용적인 위험 요인이다. 엔비디아의 랙 일정에 대한 의존도다. Kyber와 Feynman의 일정이 움직이면 세 개의 밸류체인이 함께 움직인다. 서로 다른 산업처럼 보이는 CPO, 초고다층 기판, SiC·GaN 전력 반도체가 실은 같은 일정에 매달린 한 묶음이다. 포트폴리오를 볼 때 종목 수가 아니라 이 의존도를 기준으로 분산을 따져야 한다. 구글·브로드컴 진영의 일정, AMD의 일정은 부분적으로 독립이므로 그쪽 비중이 큰 공급사는 다른 묶음에 속한다.
셋째, 2028년은 공급이 풀리는 해이기도 하다. 엔비디아는 FY28(2027년 2월~2028년 1월) 매출 전망을 공급 제약하의 전망이라고 밝혔고, TrendForce는 의미 있는 D램 증설을 2027년 말~2028년으로, 닛토보의 증설 물량은 2027년 중반 이후로 본다.[3][6] 공급이 수요를 못 따라가는 동안에는 만들 수 있는 칩이 다 팔리므로 점유율 경쟁이 매출에 잘 드러나지 않는다. 자체 칩을 가장 많이 돌리는 AWS가 엔비디아 GPU 200만 개를 추가로 사는 것이 지금의 시장이다.[8] 기술의 전환과 공급의 해소가 같은 해에 겹친다는 것은, 2부에서 본 채택의 양극화가 실제 매출 점유율의 이동으로 확인되는 첫해가 2028년이 될 가능성이 높다는 뜻이다.
세 가지 시나리오로 정리해 둔다. 기본 시나리오는 보도대로(엔비디아는 부인했다) Kyber가 2028년에 나오고 CPO 스케일업은 소량으로 시작하는 경우다. 엔비디아는 가장 큰 공급자로 남지만 상위 구매자의 추가 물량에서 차지하는 몫은 줄고, 개방형 진영은 이더넷 스케일업 위에서 자리를 굳힌다. 엔비디아에 유리한 시나리오는 GTC 2027 전후에 Kyber의 2027년 양산이 확인되는 경우다. 도메인 144개와 800V가 예정대로 들어오면, 기판과 전력 반도체의 수요는 1년 앞당겨진다. 개방형 진영에 유리한 시나리오는 Kyber와 Feynman이 더 밀리는 가운데 TPU 8i와 Jalapeño가 Rubin과의 실측 비교에서 비용 우위를 입증하는 경우다. 이때는 6부의 초고다층 미드플레인 수요가 CPO에 추월당할 수 있다. 어느 시나리오인지는 9장의 체크포인트로 가려진다.
7. 정리하면
가속기. 측정된 증거로 2026년의 효율 경쟁은 엔비디아가 앞서 있다. 자체 칩 진영의 강점은 비용과 도메인 크기, 그리고 구매자가 곧 설계자라는 점이며, 2027년에 Rubin과 같은 세대에서 검증받는다. AMD는 두 번째 머천트 공급자 자리를 실행으로 굳혀야 한다. SRAM 계열은 승자가 아니라 계층이 되고, 독립 NPU와 DPU 회사는 칩 효율이 아니라 시스템에 편입되는 길을 찾아야 한다.
구도. 층마다 같은 그림이 반복된다. 한쪽에는 자기 도메인 안에서 닫힌 해법을 만드는 엔비디아가 있다. NVLink, BlueField와 CMX, 자체 사양 HBM이 그것이다. 다른 쪽에는 브로드컴을 축으로 개방형 규격 위에 모이는 연합이 있다. 이더넷 스케일업, CXL, OCP 규격의 랙이 그것이다. 구매자가 어느 랙을 사느냐에 따라 그 아래 모든 칸의 공급사가 함께 정해진다. 개별 부품 회사를 볼 때 가장 먼저 확인할 것은 어느 쪽 생태계에 속해 있는가, 혹은 양쪽 모두에 들어가는가다.
한국의 자리. 한국 기업이 강한 곳은 공교롭게도 제약을 쥔 층이다. HBM과 SOCAMM2의 메모리, 고급 CCL과 저조도 동박, LPU를 찍는 파운드리가 그렇다. 약한 곳은 시스템을 정의하는 층이다. 가속기, 스위치 칩, 랙 설계에는 이름이 거의 없다. 국내 NPU와 DPU 스타트업이 넘어야 할 벽이 칩의 성능이 아니라 시스템 편입이라는 2~4부의 결론도 같은 이야기다. 제약을 쥔 층의 당장의 이익은 크지만 제약이 풀리면 줄어든다. 그 전에 주문 제작 메모리나 소재 조합 설계처럼 고객의 설계 안으로 들어가는 쪽으로 옮겨 가는지가 다음 몇 년의 관전 포인트다.
8. 병목에 투자한다는 것 - 모두가 증설할 때
7장까지가 시스템 구성을 정리하는 내용이었다면, 이 장은 투자 관점에서 무엇을 볼 것인지에 대해서다. 이 시리즈에서 찾은 병목 가운데 상당수는 이미 주가에 크게 반영됐다. 전력기기와 전선(LS ELECTRIC, LS전선, 효성중공업, HD현대일렉트릭, 대한전선), MLCC(삼성전기), CCL(두산)이 대표적이다. 문제는 병목이 누구에게나 보이게 된 순간부터 투자가 어려워진다는 점이다. 이유는 세 가지다.
첫째, 모두가 증설한다. 병목의 초과 이익은 공급자에게 증설하라는 신호다. 6부에서 본 CCL에서는 EMC가 월 생산능력을 2028년까지 두 배로, 두산이 매출 기준 생산능력을 2029년까지 약 2.7배로 늘린다.[1] MLCC에서는 삼성전기가 1조 원 이상이 들어가는 필리핀 신공장의 가동을 2027년 1분기 말로 당겼고 내년 설비투자를 올해의 두 배인 6조 원으로 잡았다는 보도가 나왔으며, 무라타는 올해 설비투자를 2,550억 엔으로 올렸다.[12] 전력기기도 같다. HD현대일렉트릭은 앨라배마 공장의 변압기 생산능력을 2027년 4월까지 약 50% 늘리고, 효성중공업은 멤피스 공장의 초고압 변압기 생산능력을 2028년까지 50% 이상 늘린다. 히타치에너지는 미국 최대 규모인 5억 2,800만 달러짜리 미시시피 공장을 2029년에 돌린다.[10] Rystad에 따르면 전 세계 변압기 생산능력은 2025년에 약 90GVA가 늘었고 2026년에는 약 200GVA가 더해진다.[11] 병목이 클수록 증설도 크고, 그 증설이 한꺼번에 들어오는 해가 시험대가 된다.
둘째, 병목이 범용으로 번지는 모습은 업종마다 다르다. 이 회사들은 고부가 제품만 팔지 않는다. 범용 가격이 함께 오르면 이익이 더 크게 늘지만, 범용 가격은 가장 먼저 꺾인다. 세 업종이 서로 다른 모습을 보인다. MLCC는 범용까지 번졌다가 한 번 되돌려졌다. 중국 화창베이 현물 시장의 대표 범용 MLCC는 2분기 1,000개당 약 5위안에서 6월 말 30위안까지 뛰었다가 최근 10위안으로 내려왔다. 실수요가 아니라 유통상의 투기성 재고 확보가 원인이었다. 같은 기간 AI용 고용량 제품은 4배 넘게 올랐고, 삼성전기는 AI용 생산을 늘리는 가운데 완성품 고객에게 공급하는 소비자용 제품 가격도 25~30% 올리고 있다.[12] 현물은 꺾였는데 계약가는 오르는 괴리, 이것이 지금 MLCC의 위치다. CCL은 가격이 범용까지 번졌다. 6부에서 본 대로 범용 7628 전자포 가격은 1년이 안 돼 약 3배가 됐고, 킹보드는 올해 일곱 번 가격을 올렸다.[1] 전력기기는 순서가 달랐다. 범용 전이가 먼저 일어났고 이미 끝났다. Wood Mackenzie에 따르면 미국에서 2019년 이후 전력용 변압기 단가는 77%, 배전용 변압기는 사양에 따라 78~95%, 발전소 승압용은 45% 올랐다.[18] 개폐기 가격도 2020년 이후 45~50% 올랐다.[11] 2021~2024년의 공급난은 대형과 배전용을 가리지 않았다. 가격은 크게 오른 뒤 높은 곳에서 멈췄고, 지금 남은 빠듯함은 대형·초고압에 몰려 있다. 유럽과 북미에서 대형 변압기의 리드타임은 2~3년으로 2019년의 약 두 배이고, 일부 공장은 3~6년을 제시한다.[11] 범용 전이의 크기는 이익 레버리지의 크기이자, 되돌림의 크기다.
셋째, 주가는 병목이 풀리기 전에 먼저 꺾인다. 전력기기 3사의 주가는 6월 9일까지 한 달 사이 31~37% 빠졌다. 세 회사의 1분기 말 수주잔고는 합쳐서 약 37조 원이었고, 효성중공업의 2분기 영업이익은 이후 61% 늘었다.[10] 삼성전기는 6월 19일 227만 원에서 9월 4일 140만 원으로 약 38% 내려왔지만, 그래도 연초보다 449% 높다.[13] 시장은 병목의 크기가 아니라 병목의 변화율, 즉 '앞으로 더 빠듯해지는가'에 값을 매긴다. 가격 인상의 폭이 줄고 증설 발표가 쌓이기 시작하면 실적이 좋아지는 중에도 주가는 먼저 내려온다.
병목에는 생애주기가 있다. 다만 두 개의 시계로 봐야 한다. 하나는 가격의 시계다. 리드타임이 늘고 가격이 오르기 시작하는 발견 단계, 가격 인상과 마진 확대가 이어지는 가격 결정력 단계, 모두가 증설을 발표하고 인상 폭이 줄어드는 증설 러시 단계, 새 물량이 인증을 거쳐 출하되며 가격이 멈추는 가동 단계, 그리고 해소 또는 과잉이다. 이 시계는 '가격이 더 오를 여지가 있는가'를 말하고, 주가는 주로 이 시계에 반응한다. 주가가 가장 크게 오르는 것은 두 번째 단계이고, 가장 먼저 꺾이는 것은 세 번째 단계의 초입이다. 다른 하나는 물량의 시계다. '빠듯한 상태가 언제 풀리는가'이고, 가동률과 출하량, 실적이 얼마나 오래 가는지는 이 시계를 따른다. 두 시계는 같은 속도로 가지 않는다. 가격이 멈춰도 공급이 모자란 상태는 몇 년 더 갈 수 있다.
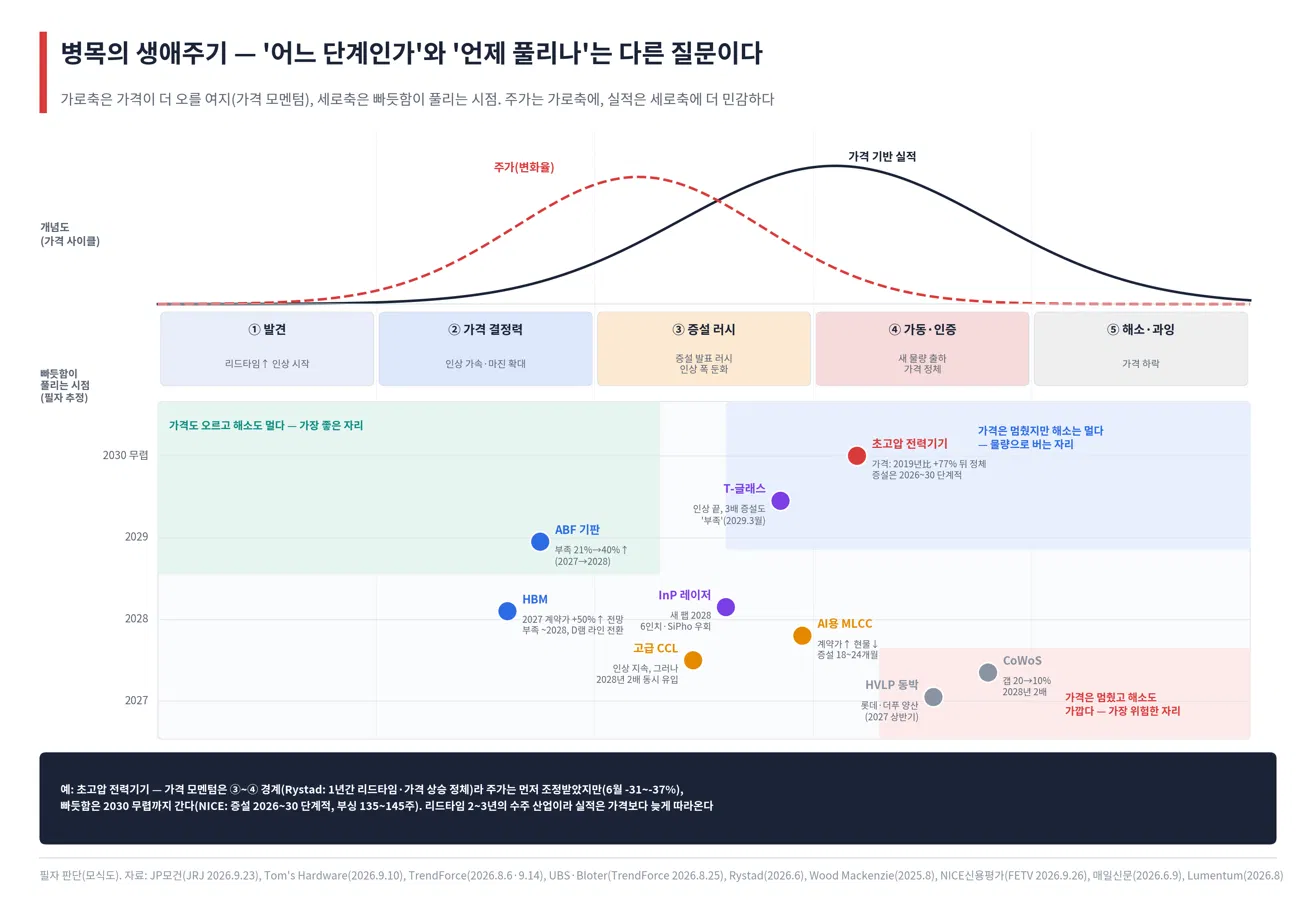
위 그림은 이 시리즈의 병목을 두 시계 위에 함께 놓은 것이다. 가로 위치는 가격 모멘텀으로, 세로 위치는 빠듯함이 풀리는 시점으로 정했다. 둘 다 필자의 판단이다.
1) 가격도 오르고 해소도 먼 자리(왼쪽 위): ABF 기판과 HBM. ABF 기판은 부족 폭이 2026년 하반기 약 10%에서 2027년 약 21%, 2028년에는 40%를 넘을 수 있다는 분석이 있어 가격 모멘텀이 아직 살아 있다.[14] JP모건은 HBM이 2026~2028년 내내 부족하다고 보고, 신규 팹은 2027~2029년에 걸쳐 들어온다.[15]
2) 가격은 멈췄지만 해소는 먼 자리(오른쪽 위): 초고압 전력기기와 T-글래스. T-글래스를 만드는 닛토보는 추가 가격 인상 계획이 없다고 밝혀 가격 모멘텀은 끝났지만, 2029년 3월까지 생산능력을 3배로 늘려도 부족하다고 스스로 말한다.[16] (일본 기업들이 쇼티지에도 가격을 잘 안 올리는 경향이 있는 것 같다.) 초고압 전력기기는 이 어긋남이 가장 큰 경우다.
3) 증설 러시의 한가운데: 고급 CCL, AI용 MLCC, InP 레이저. CCL은 가격 인상이 이어지고 있지만 2028년에 두 배 증설이 한꺼번에 들어온다. MLCC는 계약가가 오르는 중에 범용 현물이 먼저 꺾였다. InP 레이저는 새 팹이 2028년에 들어온다.
4) 가격도 멈추고 해소도 가까운 자리(오른쪽 아래): HVLP 동박과 CoWoS. 동박은 한국과 중국 회사들이 양산에 들어갔다. TSMC는 CoWoS 생산능력을 2028년 말까지 두 배로 늘리고, 수급 갭은 20%에서 10%로 좁혀지는 중이다.[17]
초고압 전력기기는 두 시계가 가장 크게 어긋나는 곳이다. 가격의 시계로는 증설 러시에서 가동으로 넘어가는 경계에 있다. Rystad는 지난 1년 동안 변압기 리드타임과 가격의 상승이 멈췄다고 보고, 2026년에만 전 세계 생산능력이 약 200GVA 늘어난다고 집계한다.[11] 가격이 오르지 않았다는 뜻이 아니다. 2019년보다 70~90% 오른 가격에서 더 오르지 않게 됐다는 뜻이다.[18] 가격이 더 오를 여지가 줄었다는 뜻이고, 6월의 주가 조정(한 달 사이 -31~-37%)은 이 시계에 대한 반응으로 읽힌다.[10] 그러나 물량의 시계로는 한참 남았다. 대형 변압기의 리드타임은 유럽과 북미에서 여전히 2~3년이고, 일부 공장은 3~6년을 제시한다. NICE신용평가는 인력·인증·부싱 때문에 글로벌 증설이 2026~2030년에 걸쳐 단계적으로만 반영된다고 본다.[11] 게다가 리드타임이 2~3년인 수주 산업이라 실적은 가격보다 늦게 따라온다. 지금 매출로 잡히는 물량은 대개 가격이 오르던 시기에 받은 주문이고, 수주잔고가 매출로 바뀌는 동안 실적은 계속 늘 수 있다. 그래서 이 업종은 '가격의 고점'과 '실적·병목의 고점' 사이가 가장 멀다. 뒤에서 초고압 전력기기를 가장 오래 가는 축으로 꼽으면서도 앞으로의 수익이 판가가 아니라 물량에서 나온다고 쓴 이유가 여기에 있다.
무엇이 병목을 오래 가게 하나 - '증설의 증설'. 증설 발표가 많다고 병목이 곧 풀리지는 않는다. 공장을 짓고 돌리는 데 필요한 장비, 인력, 인증, 핵심 부품이 그 자체로 병목이면 증설 물량은 늦게, 적게 나온다.
1) CCL: 함침 설비의 납기가 약 8개월에서 최대 2년으로 늘었고, 고급 전자포를 짜는 도요타 직기는 2029년 무렵까지 주문이 밀려 있다(6부).
2) 전력기기: 숙련 인력과 고객 인증, 초고압 변압기용 부싱의 납기(최대 135~145주)가 증설을 늦춘다. NICE신용평가가 글로벌 증설이 2026~2030년에 걸쳐 단계적으로 반영될 것으로 보는 이유다.[11]
반대로 병목을 빨리 푸는 힘은 두 가지다.
1) 범용 설비를 돌려 쓸 수 있는 경우: 배터리 동박 라인의 회로박 전환, 범용 D램 라인의 HBM 전환이 그렇다.
2) 고객이 설계로 비켜 가는 경우: 엔비디아는 SOCAMM 용량을 절반으로 줄였고(5부), HBM4 주력을 12단에서 8단으로 돌리도록 요청했으며,[15] 컴퓨트 트레이용 유리섬유에 두 번째 공급사를 열었다(6부).
병목은 공급으로만 풀리지 않는다. 가장 큰 고객이 설계를 바꾸면 수요가 먼저 줄어든다.
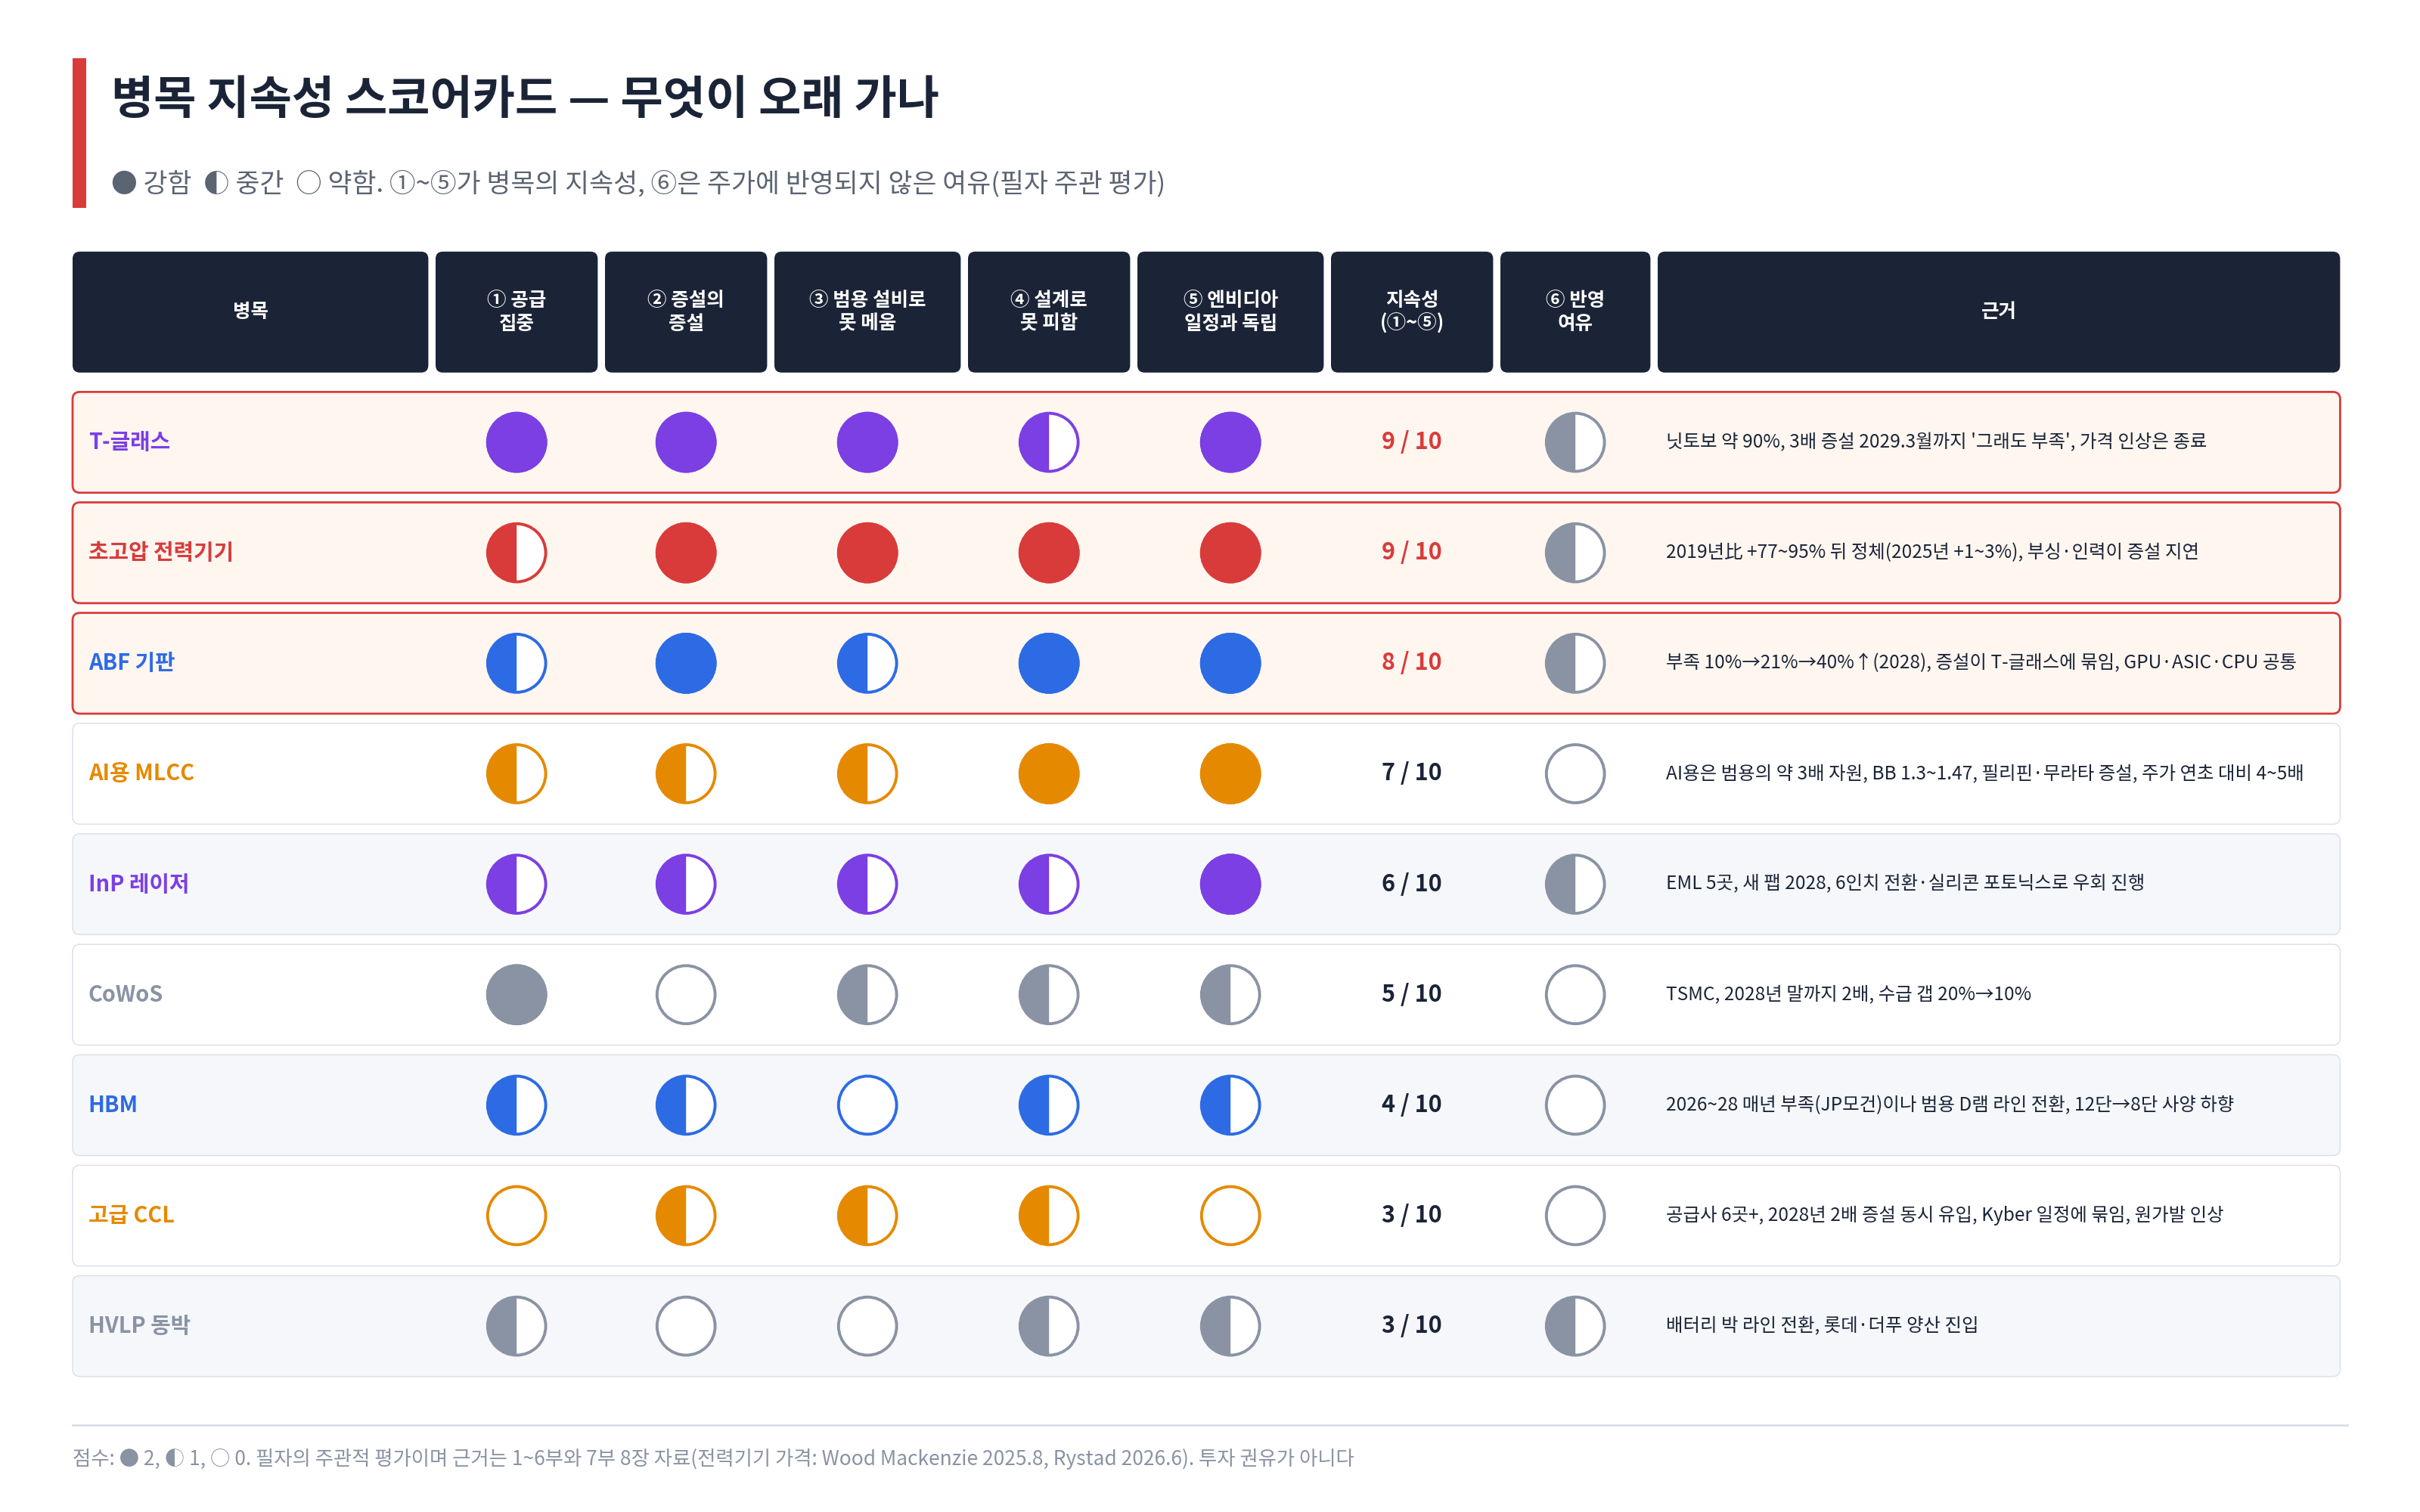
다섯 개의 잣대로 매기면. 필자는 병목의 지속성을 다섯 가지로 본다.
- 공급이 몇 곳에 몰려 있는가
- 증설의 증설이 얼마나 긴가
- 범용 설비로 메울 수 없는가
- 고객이 설계로 피할 수 없는가
- 수요가 엔비디아의 랙 일정 하나에 묶여 있지 않은가
여기에 여섯 번째로, 그 병목이 이미 주가에 얼마나 반영됐는가를 따로 본다. 이 잣대로 매긴 결과가 위 그림이다. 점수는 필자의 주관적 평가이고, 근거는 1~6부와 이 장의 자료다. 가장 오래 가는 축은 둘이다.
1) 기판 상류, 즉 T-글래스와 ABF 기판. 공급이 한 곳(T-글래스는 닛토보가 약 90%) 또는 소수에 몰려 있고, 범용 설비로 만들 수 없다. GPU뿐 아니라 ASIC, 서버 CPU, 스마트폰 칩까지 같은 소재를 써서 수요가 한 회사의 일정에 묶이지 않는다. 게다가 ABF 기판의 증설은 다시 T-글래스에 묶여 있어서, 두 병목이 서로의 해소를 늦춘다.
2) 초고압 전력기기. 공급사는 여럿이지만 증설의 증설(인력·인증·부싱)이 가장 길다. 전력망은 설계로 우회할 수 없고, 수요가 전력망 교체·재생에너지·데이터센터로 나뉘어 있어 엔비디아 일정과 거의 독립적이다. 배전용까지 번진 가격 상승은 2021~2024년에 이미 일어났고 2025년부터는 멈춰 있다. 범용 제품의 가격 전이가 먼저 지나갔다는 점은, 뒤집어 말하면 지금 범용 가격이 한창 오르는 CCL·MLCC보다 새로 되돌려질 부분이 작다는 뜻이기도 하다.
가장 짧은 축은 고급 CCL, HVLP 동박, CoWoS다. CCL은 공급사가 여섯 곳을 넘고, 2028년에 두 배 증설이 한꺼번에 들어온다. (단, 고급 CCL의 퀄 테스트를 통과한 기업은 두산과 EMC 정도다.) 가장 큰 새 수요(Kyber 백플레인)는 엔비디아 일정에 묶여 있고, 가격 상승의 상당 부분은 구리와 유리포의 원가에서 왔다. MLCC와 HBM은 그 사이에 있다. 지속성은 중간이지만 실적의 힘은 지금 가장 크다. 대신 주가 반영도 가장 크고, MLCC는 현물 가격이 이미 한 번 꺾였다.
그래서 마일스톤을 이렇게 세운다. 병목 투자의 판단은 '좋은 회사인가'가 아니라 '생애주기의 어디에 있는가'다. 필자는 네 묶음의 지표로 본다.

- 병목의 강도. 가격 인상의 간격과 폭, 리드타임, 수주 대비 출하 비율(BB)을 본다. 고객의 행동도 본다. 고객이 장기계약을 맺고 선급금을 내고 원료 회사와 직접 계약하면 병목이 강해지는 중이다. 사양을 낮추거나 두 번째 공급사를 열면 약해지는 중이다.
- 공급의 반응. 경쟁사 증설의 합계를 수요 증가율과 비교한다. 이때 명목 생산능력이 아니라 증설의 증설(장비 납기, 인증 완료 시점, 핵심 부품)을 기준으로 실제 물량이 나오는 시점을 적는다.
- 범용 전이. 범용 가격을 따로 추적한다. 7628 전자포, 범용 FR-4, 소비자용 MLCC 현물가, 배전용 변압기 가격이다. 범용이 오르는 동안은 이익 레버리지가 크지만, 현물이 계약가보다 먼저 꺾이는 순간이 사이클의 첫 경고다.
- 시장의 반영. 실적이 상향되는데 주가가 오르지 않거나, 증설 발표에 주가가 떨어지기 시작하면 시장은 이미 다음 단계를 가격에 매기고 있다.
규칙으로 줄이면 이렇다. 가격 결정력 단계에서 산다. 증설의 증설이 긴 동안은 증설 발표에 흔들리지 않고 들고 간다. 가격 인상의 폭이 줄어 변화율이 꺾이거나, 현물이 계약가보다 먼저 꺾이거나, 고객이 설계를 바꾸면 줄인다. 범용 비중이 큰 회사는 범용 가격을, 고부가 비중이 큰 회사는 증설의 증설을 선행지표로 쓴다.
필자의 선택. 이 시리즈에서 공부한 병목 가운데 '병목이 오래 유지되면서 투자하기 적절한 곳'을 고른다면, 필자는 기판 상류(T-글래스와 ABF 기판)를 가장 오래 가는 축으로, 초고압 전력기기를 지금 가장 균형이 맞는 축으로 본다.
기판 상류는 지속성이 가장 길다. 다만 수혜가 일본과 대만 기업(닛토보, 이비덴, 유니마이크론)에 몰려 있고, 국내에서는 서버용 FC-BGA와 MLCC를 함께 가진 삼성전기가 가장 큰 통로다(대덕전자와 LG이노텍도 FC-BGA를 키우고 있다). 삼성전기는 이익의 중심이 MLCC여서 기판의 지속성과 MLCC의 사이클을 함께 사는 셈이고, 주가 반영도 가장 크다.
초고압 전력기기(효성중공업, HD현대일렉트릭, LS ELECTRIC)는 세 가지가 맞는다. 수요가 엔비디아 일정과 독립적이고, 범용 가격의 상승은 이미 한 차례 지나가 새로 되돌려질 부분이 작으며, 증설의 증설이 가장 길다. 그리고 6월에 실적과 무관하게 주가가 30% 넘게 조정받았다. 다만 리드타임과 가격의 상승이 멈췄다는 Rystad의 진단은, 이 업종이 가격의 단계를 지나 물량의 단계로 넘어가고 있다는 뜻이다. 앞으로의 수익은 판가 상승이 아니라 수주잔고가 매출로 바뀌는 속도에서 나온다.
반대로 고급 CCL은 병목으로서의 지속성이 가장 짧은 축에 속한다. 두산을 본다면 병목의 프리미엄보다는 두 가지를 기준으로 봐야 한다. 광모듈과 ASIC으로 고객이 넓어지는지, 그리고 M9·M10 인증으로 컴퓨트 트레이 밖으로 경계를 넘어가는지다(6부). 최근에는 광모듈쪽 이익이 올라오고 있고, 두산에너빌리티의 지분가치가 있는 등 투자 관점에서 고민할 포인트가 있다. 따라서, 투자의 적정성에 대해서는 별도의 언급을 하지 않는다. (이 글은 개인적인 공부의 결론이며 투자 권유가 아닙니다.)
9. 앞으로 확인할 것, 그리고 OCP
전망은 틀릴 수 있다. 그래서 1~6부의 판정마다 반증 조건을 적었고, 그것들을 한 장으로 추렸다.
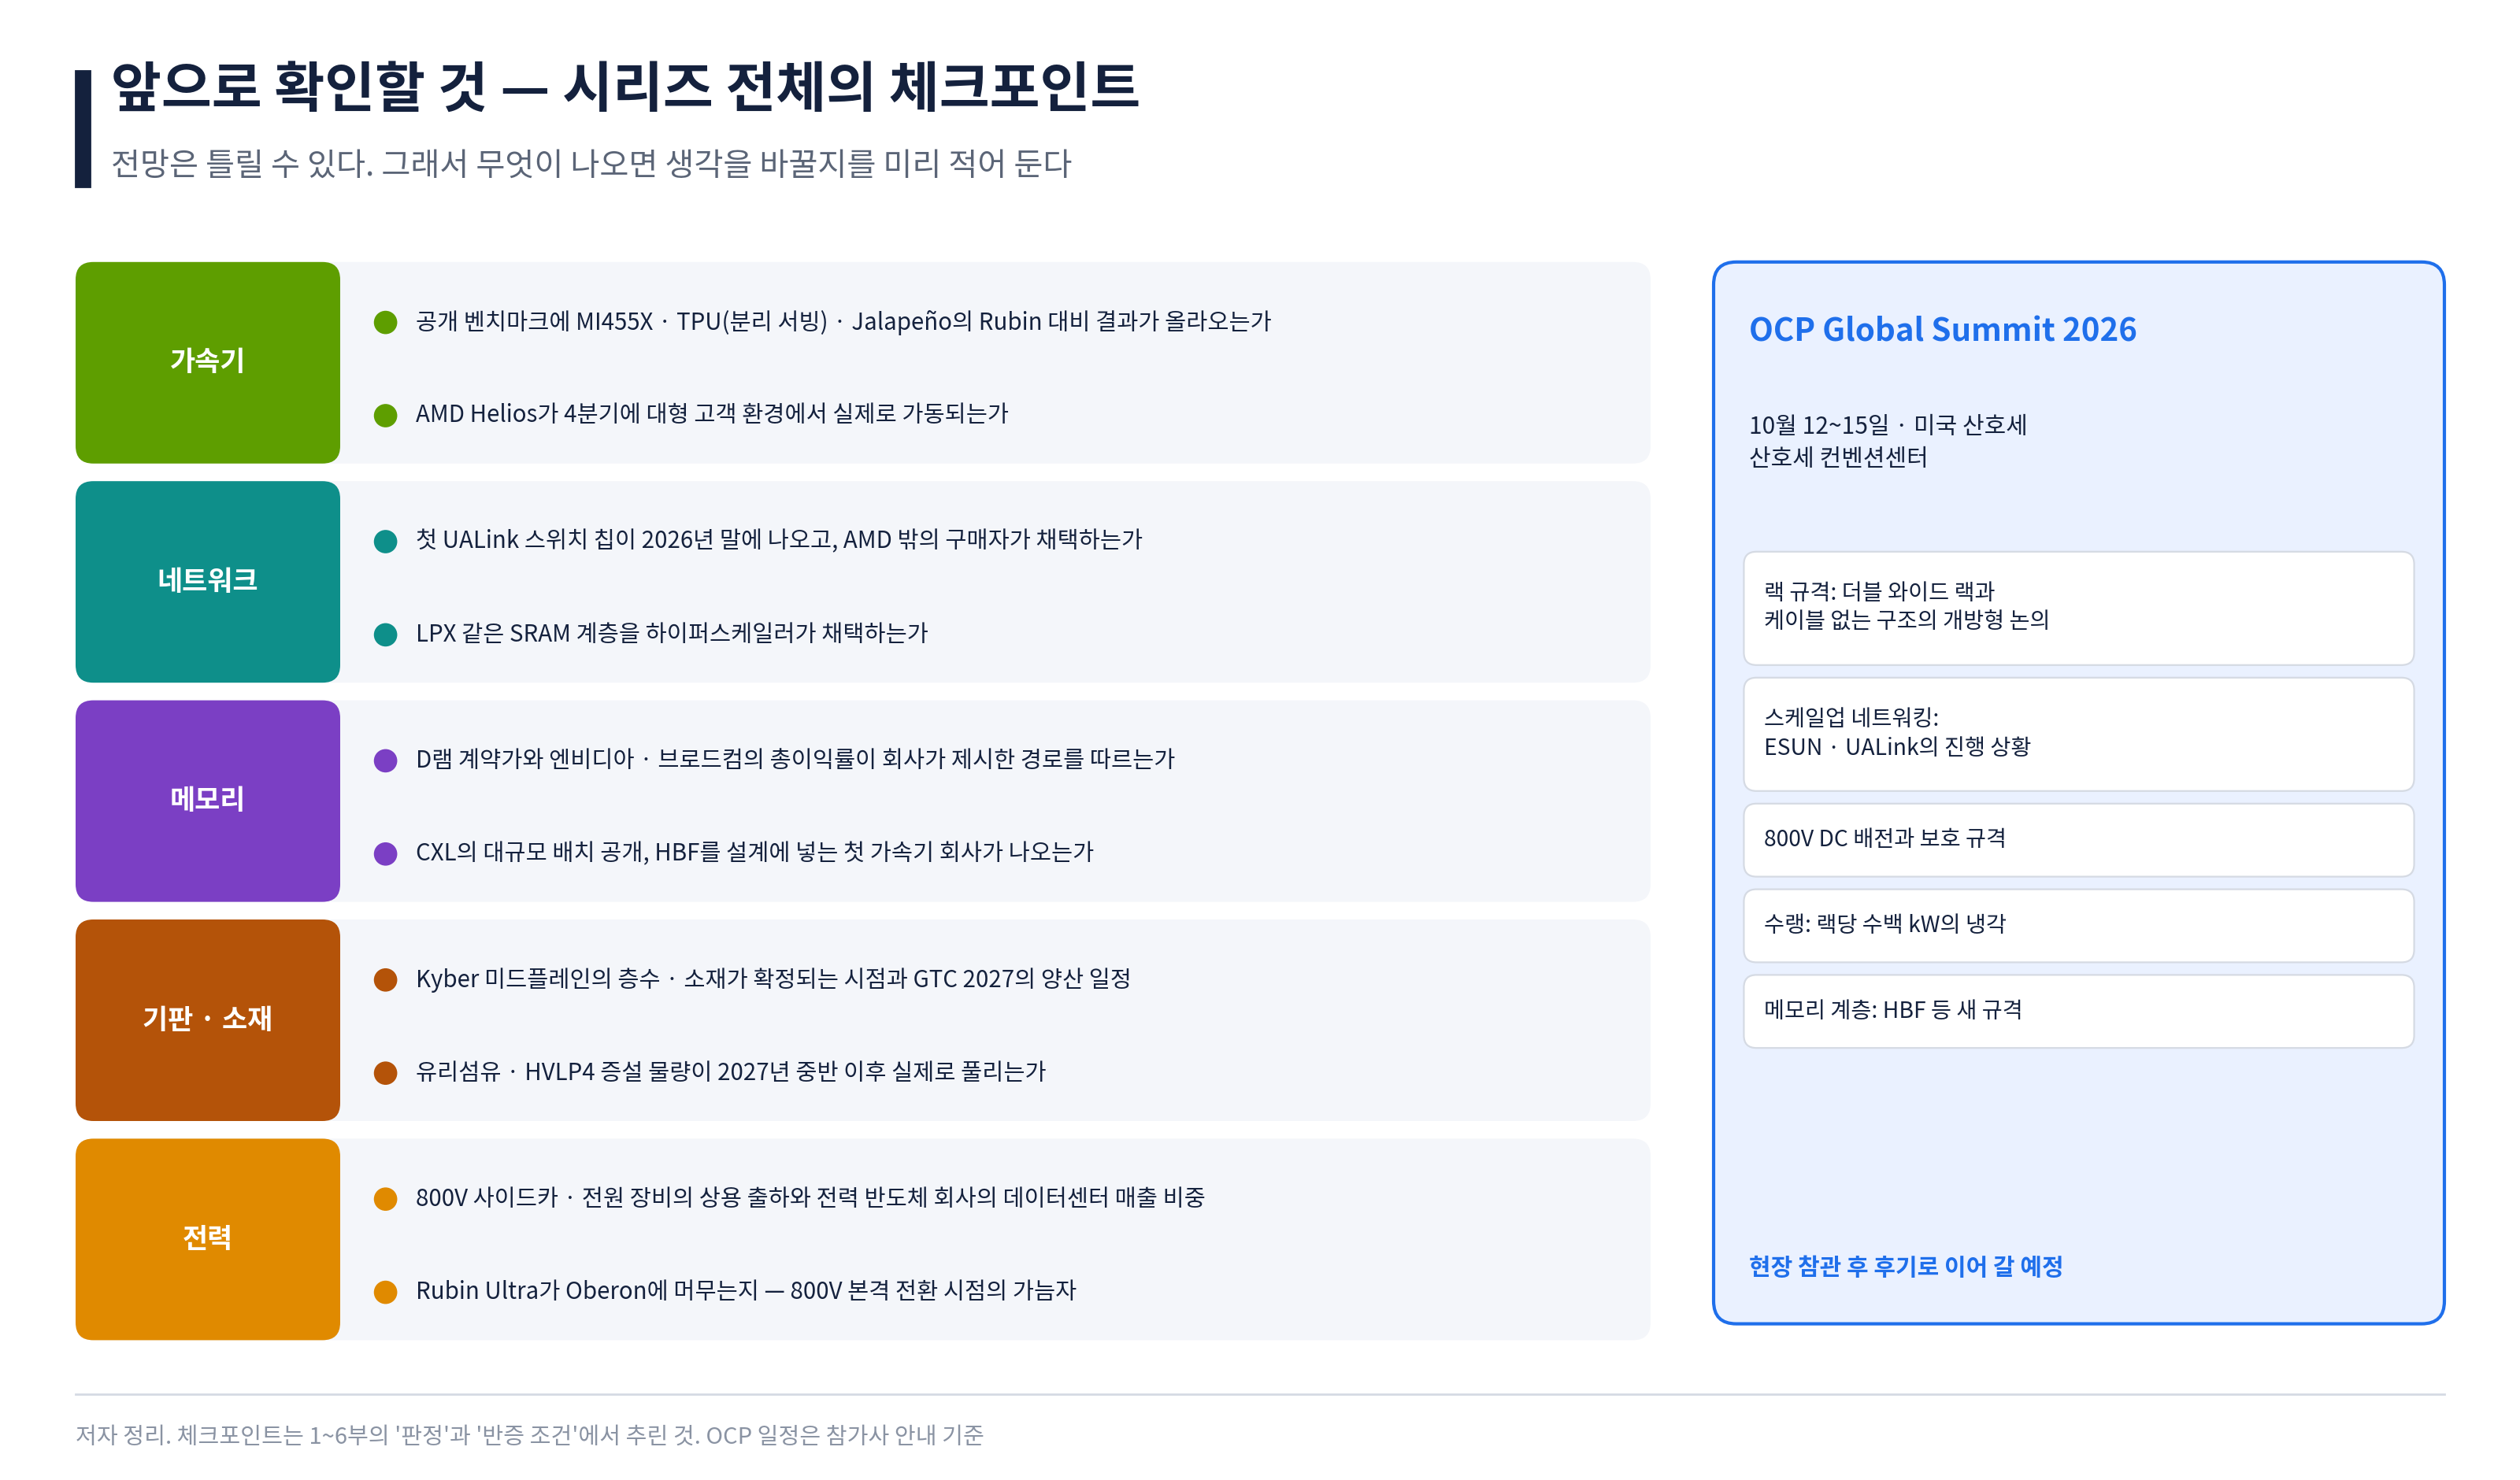
가장 먼저 답이 나오는 것은 AMD Helios의 4분기 가동 여부와 공개 벤치마크의 갱신이다. 그다음이 연말의 첫 UALink 칩, 내년 봄 GTC에서의 Kyber 일정, 내년 중반의 소재 증설이다.
가까운 일정으로는 10월 12~15일 미국 산호세에서 열리는 OCP Global Summit이 있다. OCP는 하이퍼스케일러와 그 공급사들이 랙, 전력, 냉각, 네트워크의 개방형 규격을 내놓는 자리이다.[9] 이 시리즈와 맞닿는 지점은 다섯 가지다. 더블 와이드 랙과 케이블 없는 구조 같은 랙 규격의 논의, 이더넷 스케일업(ESUN)과 UALink의 진행 상황, 800V 직류 배전과 보호 규격, 랙당 수백 kW를 식히는 수랭, 그리고 HBF 같은 새 메모리 계층의 규격화다. 개방형 진영이 엔비디아의 닫힌 시스템에 맞설 '공용 설계도'를 어디까지 그렸는지를 확인하는 자리가 될 것이다. 필자도 현장에 직접 가 볼 계획이고, 다녀와서 이 체크포인트들을 기준으로 후기를 정리하려 한다.
투자 관점 - 시리즈 전체의 원칙 다섯 가지
1) 초과 이익은 제약을 쥔 층에 쌓이고, 제약이 풀릴 때 사라진다. 성장률보다 제약의 해소 시점을 묻는다.
2) 서로 다른 산업처럼 보여도 같은 랙 일정에 매달린 밸류체인은 한 묶음이다. 엔비디아 일정 의존도를 분산의 기준으로 삼는다.
3) 부품 회사는 닫힌 생태계와 개방형 생태계 가운데 어디에 속했는지, 혹은 양쪽에 다 들어가는지를 먼저 본다.
4) 주문과 계약이 아니라 가동, 출하, 실측으로 확인한다. 이 시리즈에서 가장 자주 어긋난 것은 발표와 일정이었다.
5) 병목은 생애주기로 본다. 주가는 병목의 크기가 아니라 변화율에 반응한다. 가격 인상의 폭과 간격, 증설의 증설, 범용 현물가를 마일스톤으로 삼고, 고객이 설계로 비켜 가는 순간을 경계한다.
Conclusion
일곱 편에 걸쳐 AI 데이터센터라는 컴퓨터를 칩에서 캠퍼스까지 분해하고 다시 조립했다. 추론의 산수는 경쟁의 단위를 칩에서 랙으로 바꿨고, 랙을 키우려는 시도는 메모리, 네트워크, 기판, 전력이라는 칩 바깥의 네 가지 제약에 차례로 부딪혔다. 그 제약을 쥔 쪽은 가속기 회사가 아니라 메모리 3사, 패브릭을 가진 두 회사, 상류 소재 회사, 전력망과 자본이다. 2027년은 이 제약들 속에서 경쟁자들이 엔비디아와 같은 세대에서 맞붙는 과도기이고, 2028년은 적층 메모리, 광 스케일업, 800V가 한꺼번에 들어오며 구도가 다시 짜이는 해다. 그 수렴점의 상당 부분이 한 회사의 랙 일정에 묶여 있다는 것이 이 시리즈가 찾은 가장 큰 위험 요인이자 관전 포인트다. 병목에 투자하는 일은 병목을 찾는 일보다 어렵다. 모두가 증설하고, 범용 가격은 먼저 꺾이며, 주가는 실적보다 먼저 내려온다. 그래서 물어야 할 것은 병목의 크기가 아니라 그 병목을 푸는 데 필요한 것들, 즉 증설의 증설이 얼마나 긴가다. 칩은 여전히 가장 비싼 부품이다. 다만 이제 가장 중요한 부품은 해마다, 세대마다 바뀐다.
시리즈를 마치며 · 다음 글 예고 (10월 중순)
'AI 데이터센터 반도체' 시리즈는 여기서 마친다. 광통신 시리즈, 데이터센터 시리즈와 함께 읽으면 칩에서 시설까지 하나의 지도가 된다. 다음 글은 10월 OCP Global Summit 참관 후기다. 9장의 체크포인트 가운데 현장에서 답이 나온 것과 여전히 열려 있는 것을 나눠 정리할 예정이다.
Reference
[1] 이 글의 수치와 사실관계는 시리즈 1~6부 본문과 각 편의 Reference를 따른다.
[2] NVIDIA 기술 블로그(Vera Rubin POD, 2026.3.16) https://developer.nvidia.com/blog/nvidia-vera-rubin-pod-seven-chips-five-rack-scale-systems-one-ai-supercomputer/ ; 궈밍치, X 게시글(랙 전력, 2026.1.6) https://x.com/mingchikuo/status/2008439734536986852
[3] NVIDIA FY27 2분기 컨퍼런스콜 트랜스크립트(The Motley Fool), 2026.8.26. https://www.fool.com/earnings/call-transcripts/2026/08/31/nvidia-nvda-q2-2027-earnings-call-transcript/
[4] Broadcom FY2026 3분기 컨퍼런스콜(2026.9.2) — BigGo Finance 정리 https://finance.biggo.com/news/US_AVGO_2026-09-02 ; 금융 파트너와의 자금 조달 구조는 2부 Reference 참조.
[5] NVIDIA FY2027 2분기 컨퍼런스콜(2026.8.26) — Yahoo Finance 요약(인프라 자본 제공자와 5천억 달러 이상 조달 구상, FY28 공급 제약 전망) https://finance.yahoo.com/markets/stocks/articles/nvidia-corp-nvda-q2-2027-050152280.html
[6] TrendForce — 서버 D램 계약가·LTA·2027년 공급(2026.7.9) https://www.trendforce.com/presscenter/news/20260709-13140.html ; 1분기 D램 업계 매출(2026.6.1) https://www.trendforce.com/presscenter/news/20260601-13070.html ; 2분기 전망·증설 시점(2026.3.31) https://www.trendforce.com/presscenter/news/20260331-12995.html CPU 옆의 SOCAMM2는 엔비디아 전용 부품에서 업계 규격이 됐고, 메모리가 모자라자 용량은 절반으로 줄었지만 모듈과 기판의 개수는 그대로 남았다. ; 유리섬유 증설 시점(2026.7.20) https://insights.trendforce.com/p/glass-fiber-cloth-shortage
[7] DS투자증권, 두산 실적 리뷰(1분기 전자BG), 2026.4.30 https://stock.pstatic.net/stock-research/company/15/20260430_company_275451000.pdf ; 허프포스트코리아(증설) https://www.huffingtonpost.kr/article/260641
[8] CNBC, NVIDIA FY27 2분기 실적 라이브 업데이트(AWS GPU 200만 개), 2026.8.26. https://www.cnbc.com/2026/08/26/nvidia-nvda-earnings-report-q2-2027-live-updates.html
[9] 2026 OCP Global Summit 일정(10월 12~15일, 산호세 컨벤션센터) — 참가사 안내 https://www.raritan.com/about-us/events/detail/events-2026-ocp-global-summit ; SONiC Foundation 안내 https://sonicfoundation.dev/?p=1922
[10] 전력기기 — 매일신문(3사 한 달 주가 하락·1분기 말 수주잔고), 2026.6.9 https://www.imaeil.com/page/view/2026060910000609317 ; 머니투데이(효성중공업 2분기), 2026.7.31 https://www.mt.co.kr/industry/2026/07/31/2026073116310699564 ; 글로벌이코노믹(HD현대일렉트릭 앨라배마 증설), 2026.8.7 https://www.g-enews.com/article/Global-Biz/2026/08/2026080708232453800c8c1c064d_1 ; 효성 뉴스룸(멤피스 증설), 2025.11.18 https://www.hyosung.com/kr/newsroom/view/19022 ; Hitachi Energy(미시시피 공장), 2026.9.15 https://www.hitachienergy.com/news-and-events/press-releases/2026/09/hitachi-deepens-commitment-to-u-s-manufacturing-with-528-million-mississippi-transformer-factory
[11] 변압기 수급 — Power Peak Digest(Rystad 분석: 리드타임·가격 정체, 2025년 가격 1~3%, 생산능력 90GVA·200GVA, 대형 리드타임 3~6년), 2026.6.8 https://powerpeakdigest.com/global-transformer-supply-constraints-ease-rystad/ ; POWER(Wood Mackenzie 리드타임 128주), 2026.1.2 https://www.powermag.com/transformers-in-2026-shortage-scramble-or-self-inflicted-crisis/ ; FETV(NICE신용평가: 증설 반영 2026~2030, 부싱 135~145주), 2026.9.26 https://www.fetv.co.kr/news/articleView.html?idxno=310768
[12] MLCC — 머니투데이(화창베이 현물가·AI용 가격·삼성전기 X5R 인상), 2026.9.23 https://www.mt.co.kr/industry/2026/09/23/2026092313434616455 ; 서울경제(삼성전기 필리핀 신공장·설비투자), 2026.8.2 https://www.sedaily.com/article/20074837 ; EE Times Japan(무라타 설비투자·MLCC BB 1.47), 2026.8.3 https://eetimes.itmedia.co.jp/ee/articles/2608/03/news034_2.html ; TrendForce(MLCC BB·가격 인상), 2026.7.29 https://www.trendforce.com/news/2026/07/29/news-samsung-electro-mechanics-lifts-mlcc-prices-30-starting-aug-1-taiyo-yuden-reportedly-eyes-sept-1-hike/
[13] 삼성전기 주가 — 에너지경제(6.19 고점 227만 원), 2026.7.8 https://m.ekn.kr/view.php?key=20260708027530463 ; 헤럴드경제(연초 대비 449%), 2026.9.5 https://biz.heraldcorp.com/article/10863367
[14] Tom's Hardware, “The state of ABF substrates in data center silicon in 2026”(ABF 기판 부족률 전망·아지노모토 점유율), 2026.9.10 https://www.tomshardware.com/tech-industry/semiconductors/the-state-of-abf-substrates-in-data-center-silicon-in-2026-solving-the-supply-crunch-and-material-wall-beneath-every-ai-accelerator
[15] HBM — 金融界(JP모건: 2026~2028 부족, ASIC 비중), 2026.9.23 https://stock.jrj.com.cn/2026/09/23150958522712.shtml ; ZDNet Korea(HBM4 12단→8단), 2026.8.26 https://zdnet.co.kr/view/?no=20260826094826 ; Micron IR(9.30 실적 발표 일정) https://investors.micron.com/news/press-release/2026/Micron-Technology-to-Report-Fiscal-Fourth-Quarter-Results-on-September-30-2026/default.aspx
[16] TrendForce(닛토보 추가 인상 없음·생산능력 3배·'그래도 부족'), 2026.8.6 https://www.trendforce.com/news/2026/08/06/news-nittobo-raises-fy2027-net-profit-forecast-by-jpy-3b-no-further-t-glass-price-hikes-planned/
[17] TrendForce — CoWoS 2028년 2배, 2026.9.14 https://www.trendforce.com/news/2026/09/14/news-tsmc-reportedly-targets-22-2nm-16-3nm-capacity-boost-by-mid-2027-cowos-to-double-by-2028 ; 수급 갭 20%→10%, 2026.6.15 https://www.trendforce.com/news/2026/06/15/news-tsmc-cowos-supply-demand-gap-reportedly-seen-narrowing-from-20-to-10-by-end-2026-as-capacity-expands/
[18] Wood Mackenzie, “Transformer troubles: manufacturing and policy constraints hit US transformer supply”(미국 변압기 단가 2019년 이후 상승률), 2025.8.13 https://www.woodmac.com/news/opinion/transformer-troubles-manufacturing-and-policy-constraints-hit-us-transformer-supply/
이 글은 공개 자료를 바탕으로 한 개인적인 공부 기록이며 투자 권유가 아닙니다. 투자 판단과 책임은 투자자 본인에게 있습니다.
반응형'최신 기술동향 > 2차전지 & 반도체' 카테고리의 다른 글
[AI 데이터센터 반도체 6부] 칩을 묶는 판 - (PCB/CCL, Kyber 미드플레인) (0) 2026.09.27 [AI 데이터센터 반도체 5부] 메모리 반도체와 전력 반도체 (2) 2026.09.27 [AI 데이터센터 반도체 4부] 가속기를 묶는 칩 (DPU, 스위치) (0) 2026.09.26 [AI 데이터센터 반도체 3부] AI 칩은 왜 만들기 어려운가 (0) 2026.09.25 [AI 데이터센터 반도체 2부] AI 가속기 (ASIC, NPU) (0) 2026.09.24